
“电解液一哥”股价腰斩,正极业务亏损两年,天赐材料第二曲线在哪里?
“电解液一哥”股价腰斩,正极业务亏损两年,天赐材料第二曲线在哪里?
2026年09月19日 12:58
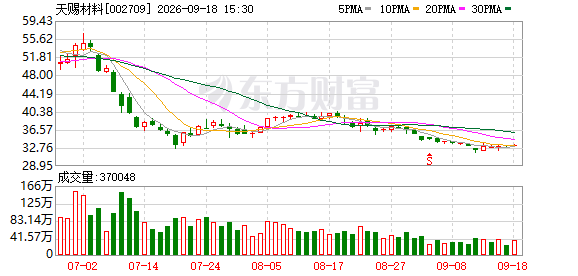
9月17日, 天赐材料 (002709.SZ)股价报收32.88元/股,较5月初约65元/股的阶段性高点已下跌约49%。与股价表现不同,作为“电解液一哥”,公司2026年上半年营收147.1亿元,同比增长109.28%;净利润28.61亿元,同比增长967.91%。在 天赐材料 业绩明显修复之际,市场资金为什么不买账?
在近日召开的业绩会上, 天赐材料 董事长徐金富告诉《华夏时报》记者,“公司除销售电解液外,也对外销售六氟磷酸 锂 、LiFSI(双氟磺酰亚胺 锂 盐)等电解液核心原材料,考虑到原材料外售部分,公司电解液板块整体增速与行业增速相符。”
对于投资者关心的产品盈利、估值下杀等问题,公司称,其价格变化受原材料价格、供需格局和市场预期等因素影响,公司会 综合 考虑市场的需求及市占率目标,以确定六氟磷酸 锂 及电解液的产能投放节奏。
股价下跌背后
今年以来,天赐材料的业绩表现并不弱。2026年上半年,公司电解液销量超过44万吨,同比增长约41%。其中,储能电解液销量同比增长超过100%,海外电解液销量同比增长126%。随着下游需求增加,公司电解液和六氟磷酸锂产能利用率接近满产。另一方面,六氟磷酸锂是电解液的重要原材料,由于天赐材料基本实现六氟磷酸锂自供,因此,近年来锂盐价格上涨进一步放大了利润弹性,直接带动其盈利增长。
不过,六氟磷酸锂价格仍在震荡之中。2026年,六氟磷酸锂价格较年初的15万元至16万元区间大幅回落,目前在11万元/吨出头。机构对天赐材料2026年净利润的预测也存在较大差异,低则不到60亿元,高则接近90亿元。
公司同时提到,从下游客户反馈看,公司预计未来2至3年储能需求增速仍有望高于动力 电池 。换言之,需求增 长和 六氟价格上涨是支撑公司业绩的两项关键因素,但两者的持续程度并不完全相同。需求增长决定电解液销量,六氟价格则直接影响公司的利润弹性。后者如果出现明显回落,公司当前的利润水平也将受到影响。
这也是公司在9月15日业绩会上被多方关注的问题。对于六氟磷酸锂价格,公司没有给出明确的价格判断。公司表示,随着低效产能逐步出清、新增扩产趋于审慎,加上储能和动力 电池 需求增长,行业供需有望继续改善。
从公司目前的订单情况看,天赐材料自2025年底以来与部分电解液客户签订了“锁量不锁价”的供货协议。公司已经与 瑞浦兰钧 、 国轩高科 、 中创新航 、楚能 新能源 等客户签订多年期长协,合计锁定超过340万吨电解液供货量。
从行业份额看,天赐材料仍然坐稳龙头位置,但也有被其他厂商抢份额的压力。根据EVTank数据,2023年,天赐材料国内市场份额达34.7%;2025年,其国内市场份额为32.2%,整体份额在下降。不过,对于市场而言,现阶段关注点或许是公司能否把产品价格修复转化为持续利润。
隆众资讯分析师金佩佩指出:“受上游原料价格高位支撑,电解液企业生产成本持续抬升,而价格涨幅向下游传导存在一定阻力,行业盈利水平欠佳。 综合 来看,短期内电解液供需基本面可能保持相对平衡状态,价格或‘大稳小动’运行。电解液成本面支撑偏强,可继续关注原料及需求跟进情况。”
正极业务持续亏损
电解液业务之外,天赐材料还有一笔长达两年多的账需要消化。
天赐材料在正极材料领域(包括磷酸铁、磷酸铁锂)的布局,是其尝试多条腿走路的重要组成部分。天赐材料的正极材料产能主要包括磷酸铁和磷酸铁锂,这块业务此前长期处于亏损状态。 中金公司 等机构研报指出,2025年,公司正极材料净亏损约3亿元。同期公司净利润为13.6亿元,正极业务亏损规模约相当于当年净利润的22%。
从单吨利润看,正极业务承压时间更长。 东吴证券 研报数据显示,天赐材料磷酸铁业务2022年各季度单吨利润约0.8万元。2023年一季度,这一指标迅速降至盈亏线附近,直至2025年末一直处于亏损状态。2024年一季度单吨亏损达到约5000元,到2025年三季度单吨亏损才缩窄至约1700元。
天赐材料此前快速扩张磷酸铁产能,但消化速度没有同步跟上。公司磷酸铁现有产能约33万吨/年,券商测试公司2025年出货量约13万至15万吨,当年产能利用率约40%至50%。产能利用率低意味着固定成本难以充分摊薄。同时,磷酸铁产品还经历了产品迭代过程。这些因素可能都压低了其正极业务的盈利能力。
今年情况开始变化。近期,公司称磷酸铁产能利用率超过70%。随着产线逐渐开满,产品价格也有所修复,公司二季度正极业务明显减亏。这意味着,困扰公司两年多的正极业务,终于有了盈利希望。
但问题并没有完全结束。今年5月,天赐材料拟在台州建设年产16万吨高压实磷酸铁锂项目,总投资不超过21亿元。8月,相关项目进行环评公示。公司还拟调整现有2.5万吨磷酸铁锂正极材料项目,调整后公司在台州的磷酸铁锂产能将达到18.5万吨。今年3月,公司宣布拟在宜昌建设年产100万吨铁源及30万吨磷酸铁项目,总投资不超过21亿元。
这会带来两种可能。一方面,如果高压实磷酸铁锂需求增长,公司能够继续提升产能利用率,新增产能有利于摊薄固定成本,并改善正极业务盈利。另一方面,如果需求释放不及预期,新产能也会再次带来折旧和利用率压力。
天赐材料目前正处于明显的扩产周期。2022年和2023年,公司资本开支均超过30亿元。目前,公司仍有多个海内外在建产能。这些项目为公司未来增长提供了产能基础,但也意味着公司需要持续投入资金。
(文章来源:华夏时报网)