
海外浆厂停产潮起造纸业能否借势走出低谷?
海外浆厂停产潮起 造纸业能否借势走出低谷?
2026年10月11日 21:32
作者:
财联社记者 罗祎辰
财联社10月11日讯(记者罗祎辰) 进入今年第四季度, 造纸 行业各项数据仍持续低迷,但供应端正在酝酿新的变化。今年三季度以来,海外多家纸浆工厂相继宣布临时或永久停产,原料供应端出现收紧迹象。在行业低谷期徘徊多年后,市场开始关注这一变量能否成为本轮周期的转折点。
值得注意的是,本轮停产将集中在今年四季度启动,目前纸浆和下游成品纸价格仍在低位徘徊,多位行业人士受访表示,需求疲软仍是 造纸 业面临的首要难题,预计四季度传统旺季也难有明显改善,至于海外纸浆供应收紧能否成为周期拐点仍有待观察,目前市场对这类消息反应较为平淡,虽然纸浆价格略有回升,但市场基本面并未改变。
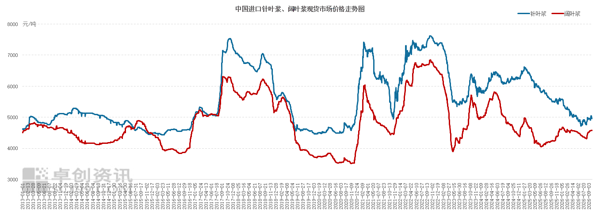 2013年至今,中国进口针叶浆、阔叶浆现货市场价格走势图,来源: 卓创资讯
过往数据显示,海外产能扰动一直是观察 造纸 周期的重要指标。上一轮纸浆牛市开启于2020年年末,直接导火索便是因疫情冲击而减产的国外浆厂利润修复后启动新一轮提价,高涨的浆价迅速向下游传导,引发国内纸企跟涨,受益于低价纸浆存货升值,行业上市公司2021年的业绩和股价普遍大幅走高。
海外产能收紧,市场反应平淡
据财联社记者不完全统计,7月以来,Canfor Corporation、Domtar、Millar Western等多家海外造纸林业厂商陆续发布旗下加拿大浆厂将临时或永久停产消息,相关停产计划集中在今年第四季度执行,预计受影响的项目年产能合计逾一百万吨,其中大部分为漂针浆。四川省造纸行业协会发布的数据显示,2025年中国累计进口纸浆2793.64万吨,其中,漂针浆全年累计进口862.50万吨,剩余主要为漂阔浆,加拿大是中国漂针浆首要进口国。
Canfor在公告中解释称,全球范围内大量新纸浆生产能力投放导致供过于求,并推动全球纸浆价格下跌;同时,公司还面临纤维供应方面的困难, 综合 因素导致旗下浆厂长期亏损不得不关停。
值得注意的是,海外浆厂停产潮在上一轮行业牛市中曾扮演重要角色。
2020年年末,因疫情冲击而减产的国外浆厂利润修复后启动新一轮提价,高涨的浆价迅速向下游传导,引发国内纸企跟涨,吹响行业牛市号角。2021年11月,加拿大重要纸浆产区遭遇暴雨洪灾,叠加锯木厂减产引发的木片供应短缺,多家浆厂陆续宣布减产停机;几乎同一时间,芬兰纸浆巨头UPM爆发大规模罢工。多重因素作用下,国际纸浆价格快速上行并创出新高,在高位震荡至2022年末,自2023年开始下行,行业整体步入低谷期,疲弱表现延续至今。
目前,市场对这轮产能收紧消息反应仍较为平淡,纸浆 期货 和现货价格均未见明显起色。
以纸浆主连(sp9999)为例,在海外减产消息刺激下, 期货 价格在今年9月中旬曾一度冲高,但很快又回落,10月9日,纸浆主连(sp9999)收于4724元/吨,跌回今年8月水平。现货价格变动较晚,但表现也较为平淡。隆众资讯数据显示,受到前述供应端扰动影响,近三周,针叶浆现货报价有所上移,但整体仍在4800元/吨-5100元/吨区间内震荡为主,不及去年同期价格。同期,阔叶浆也处于上行区间,但也处历史低位。
停产有待传导,需求仍是关键
对于目前这轮海外停产潮,国内造纸业人士态度较为谨慎,多认为需要等待四季度实际停产后,再观察后续传导效应,现阶段需求端疲软仍是行业首要困境,也有人提出,过去几年全球纸浆格局出现了明显变化,此次海外停产能否复制上一轮影响,成为周期拐点也需要重新研判。
谨慎态度背后是造纸业已经在低谷期徘徊多年,刚刚过去的第三季度行业景气度依然低迷。 卓创资讯 数据显示,第三季度,箱板瓦楞纸、文化纸、 生活用纸 的行业盈利水平环比有所下滑,中秋及双十一对需求的拉动作用并不明显,白卡纸毛利率虽有所回升,但仍处于历史低位。
展望第四季度,行业前景仍难言乐观。 综合 多位行业分析师判断,市场供强需弱的现状短期难有明显改善,其中,白卡纸、箱板瓦楞纸存小幅好转预期,文化纸则仍面临盈利下滑风险。
供过于求持续压制行业复苏,在此背景下,市场对三季度以来海外浆厂的停产潮反应较为平淡,也不乏有声音质疑:海外浆企停产的影响力可能已不复从前。据悉,过去几年全球纸浆格局确实出现了明显变化,经历2021年业绩高增后,国内头部纸企大举扩张纸浆和造纸产能,对进口纸浆的依赖度明显下降。
行业上市公司中, 太阳纸业 (002078.SZ)、 仙鹤股份 (603733.SH)、 五洲特纸 (605007.SH)、 玖龙纸业 (02689.HK)以及 山鹰国际 (600567.SH)均是这轮纸浆扩产潮中的佼佼者。
以 仙鹤股份 为例,公司在2021年年报中表示,需要采购大量进口原生纸浆进行生产,为缓解纸浆全部依赖进口的问题,公司陆续投资了广西、湖北两个百亿级项目,在2025年年报中,其全年完成特种浆纸产量243.54万吨,同比增长64.79%,两大基地自制浆已基本达到替代进口同类木浆的水准。
(文章来源:财联社)