
嘉元科技三季度扣非净利增超30倍,铜箔主业迎来“质变”
嘉元科技三季度扣非净利增超30倍,铜箔主业迎来“质变”
2026年10月31日 20:12
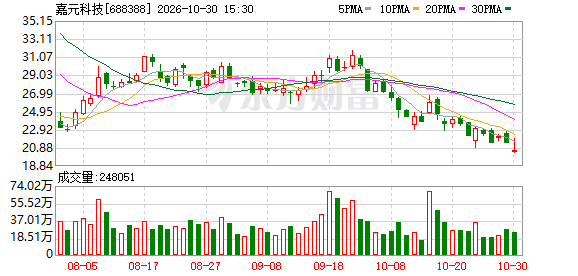
10月底的 铜 箔行业,热闹是共通的,但各家交出的答卷分量并不相同。
嘉元科技 (688388.SH)第三季度单季的扣非净利润2.03亿元,同比增长幅度达到“夸张”的19848.25%。这数字的背后意味着什么?
单吨盈利实现跃升
翻看 嘉元科技 的三季报,第一眼容易被其高增速抓住。公司前三季度营业收入126.43亿元,增速近翻倍;归母净利润5.62亿元,同增12倍;扣非净利润3.84亿元,同比增长率3279.46%,该数字在2025年还只有1137.19万元。
拆开看,公司每个季度的成绩单都不错,一至三季度单季的营业收入同比增速分别为73.94%、105.19%、99.08%;净利润同比增速分别为392.77%、2028.28%、4264.17%;尤其是扣非净利润,同比增速分别为1208.18%、3479.62%、19848.25%,第三季度单季公司实现了2.03亿元的扣非净利润,已超过了一、二季度的总和,季度环比增速约179%。
嘉元科技 自己把原因归结为三条:下游需求旺盛带来产销量大幅增长,产能利用率提升摊薄了单位成本,以及高附加值产品占比提高带动了平均加工费上行。
东吴证券 在嘉元科技三季报点评中给出了一个更为关键的判断: 公司第三季度单吨净利约0.45万元 ,较第二季度的0.35万元提升了近30%,主要系 电子 箔及 锂 电箔部分客户涨价落地及规模效应摊薄成本。“9月公司对大客户涨价1000-2000元/吨”, 东吴证券 分析师预计从四季度开始将体现涨价影响,单吨净利有望增至0.5万元,2027年有望进一步提升至0.5-0.7万元/吨。
界面新闻以投资者身份致电嘉元科技公开电话,相关工作人员表示这个单吨净利公司并没有对外披露,不便告知,不够公司也一定会想办法提升利润。9月份的提价已经落地,后续的提价计划暂无法告知。
量的层面同样扎实。界面新闻从业内人士处获悉,嘉元科技当前处于满产满销状态,前三季度累计出货预计超过11万吨,全年有望达到15至16万吨,同增60%,2027年出货预计可维持25%的增长至20万吨。
不过需要指出的是,增速看基数,嘉元科技2025年前三季度归母净利润只有4000万出头,在周期底部趴了太久,业绩稍有起色就百分比惊人。
如果看第三季度单季数据的话,1.8亿元的净利润相较第二季度2.62亿元是下降的。对此, 东吴证券 对此的解释是,参股公司股价波动影响了投资收益。也因此,该券商将2026年全年归母净利润预期值从10.8亿元下调成了8.2亿元,对应18倍PE。
背靠宁德, 电子 电路 铜 箔有突破
铜 箔行业在2026年的回暖已是共识。
铜冠铜箔 (301217.SZ)前三季度归母净利润3.39亿元,同比增长439.75%; 德福科技 (301511.SZ)前三季度净利润4.67亿元,同比增长601.75%; 中一科技 (301150.SZ)前三季度净利润2.89亿元,同比增长645.95%。四家铜箔上市公司,前三季度利润增速无一低于400%。2025年上半年,嘉元科技和 德福科技 的扣非净利润还只有1000万出头。
2026年以来, 锂 电行业增长动能持续释放,国内 锂 电铜箔全年出货量预计达115万—120万吨,产品结构加速向极薄化、高强高延方向迭代,量价齐升趋势明确。
据互联网公开数据,2025年国内 电子 电路铜箔出货量同比基本持平,约45万吨,行业呈现"高端高景气、中低端承压、国产替代加速、AI算力驱动"的结构性分化格局。
整体来看,2026年中国铜箔行业结构性分化特征鲜明:锂电铜箔量价齐升, PCB 铜箔高端紧俏、低端过剩,中国正成为全球铜箔产业的核心引擎。
不过,同行之间的赚钱方式并不完全一样。 铜冠铜箔 的 PCB 铜箔收入占比更高,高频高速产品放量对利润的拉动更直接。
从收入结构看,锂电铜箔仍是嘉元科技绝对主体,公司位居中国锂电铜箔第一梯队龙头之列。2025年11月,公司与 宁德时代 (300750.SZ)签署《合作框架协议》,约定2026年至2028年优先保障向其供应不低于62.6万吨铜箔产品,并提供有竞争力的价格方案。
至于电子电路铜箔(CCL基材之一,间接应用于 PCB 领域),嘉元科技也在布局,比如江西赣州基地就聚焦AI服务器、高速光模块、5G基站等前沿赛道核心材料需求,已实现RTF铜箔等产品的技术突破。“目前电子箔的出货占比大概是10%,放量还需要一定的时间”,相关工作人员如是表示。嘉元科技董秘李恒宏透露, 目前 电子电路铜箔 送样国内外知名和代表性客户10多家,验厂通过5家,RTF的良率保持在80%以上 。
另外界面新闻还注意到,嘉元科技对 固态电池 领域也有布局, 固态电池 用铜箔已经在小批量供货,对此相关工作人员“这个应用还不多,目前并不是公司的主营产品”。
尚存两个隐忧
除了上述外,嘉元科技也有两个隐忧存在。
一个隐忧来自现金流。 公司前三季度经营活动现金流净额9584.41万元,同比虽然改善,但和5.62亿元的净利润之间差距不小。更为重要的是,第三季度单季的经营性现金流为负(-6774.39万元),且存货从年初的13.83亿元攀升至21.17亿元,增幅超过50%。
据悉,嘉元科技生产电解铜箔产品采购的原材料主要是阴极铜,具体形态为铜线或铜板,其他 辅料 包括硫酸和各种添加剂。界面新闻注意到,铜价今年以来于高位震荡攀升,至今累计涨幅10%,存货增加在铜价上行周期里未必是坏事,毕竟低价囤的铜材会随着铜价上涨而增值,但与此同时,这意味着大量资金会被压在仓库里。
除此外,嘉元科技短期借款从年初的12.1亿元攀升至16.65亿元,长期借款从年初的26.53亿元攀升至32.2亿元,一年内到期的非流动负债为11.96亿元,虽有21.18亿元货币资金兜底,但现金流压力确实也在增加。
客户集中度则是嘉元科技另一个老问题。 公司前五大客户销售占比长期在80%以上, 宁德时代 是其中最重要的一个。2025年11月双方签署的框架协议在锁量的同时,似乎也意味着公司在价格谈判中的议价空间,会受到单一大客户采购策略的约束。那么当行业加工费普涨时,该如何应对?
对此,公司相关工作人员表示,与 宁德时代 的长协仍在执行中,长协并未固定加工费,公司会适时与客户协商沟通加工费,在维护好现有市场和客户的基础上,保持公司的盈利水平。不过也有业内人士表示,大客户的长协价格调整往往滞后于现货市场,那么嘉元科技单吨净利的改善,是否存在未必能完全跟上行业涨幅步伐的可能?界面新闻将持续跟踪。
(文章来源:界面新闻)