
行业严峻下青松建化上半年净利逆势走高,业绩说明会上披露暂无扩产或调剂产能计划
行业严峻下青松建化上半年净利逆势走高,业绩说明会上披露暂无扩产或调剂产能计划
2026年10月06日 11:48
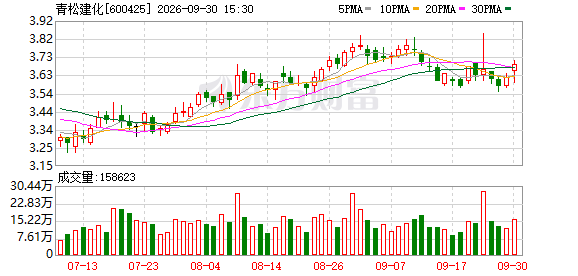
青松建化 (600425)日前举行业绩说明会, 2026年上半年,公司实现营业总收入15.74亿元,同比下降11.05%;归母净利润1.24亿元,同比增长13.19%;扣非净利润1.2亿元,同比增长18.68%;经营活动产生的现金流量净额为3.88亿元,同比增长145.33%。
公司从事的主要业务为 水泥 、建材、化工产品的生产与销售,业务范围涵盖 水泥 、加气砼、商品混凝土、尿素、PVC、烧碱、纸面石膏板的生产与销售。
财报显示,报告期内, 水泥 行业整体运行至十七年来最严峻阶段,呈现“需求深跌、供给失控、价格探底、效益转亏”的全景特征。受全国固定资产投资下降、基建投资由正转负、 房地产 投资大降三重拖累,全国水泥产量为近十七年来同期最低。供给端因错峰生产难以形成统一共识、部分企业“保份额优先于保利润”,行业陷入“量价齐跌”。
在此背景下, 公司主导产品水泥的销量及售价较上年同期均有下降;受益于原煤采购价格下行及公司调整产品结构和销售策略,公司水泥板块的盈利状况优于全疆行业平均水平。阿拉尔青松化工调整产品结构,实现结构性减亏;受尿素价格上扬趋势影响,尿素销量较上年同期有所增加,化工板块亏损幅度大幅收窄。
公司在业绩说明会上表示,前三季度,新疆区域水泥销售价格和销量较上年同期均有不同幅度的下降。此外还提到,目前和田青松公司的产能是3000吨/日。
有投资者关注,新疆南疆地区3.47万亿元重点项目2026年进入集中建设期,预计带动南疆年均水泥需求。公司作为南疆水泥龙头,目前的产能利用率能否满足这些项目的集中需求?是否有扩产或调剂产能的计划?
青松建化 表示,新疆区域水泥产能过剩,供大于求,如产能释放,完全能够满足项目的集中需求。 目前公司暂无扩产或调剂产能的计划。
另有提问称,公司控股股东中新建能矿正在归集兵团矿产、化工资源,根据此前披露的避免同业竞争承诺,若集团归集资产后出现和上市公司业务重合的资产,需要予以规范。目前归集的兵能 新材料 聚甲醛化工资产,上市公司如何看待该业务与上市公司化工板块的业务协同?集团针对该类资产,有没有落实同业竞争承诺的初步规划?
对此, 青松建化 表示,公司化工板块的产品主要是尿素、烧碱、盐酸和PVC,与聚甲醛的用途不相同,市场也不相交叉。公司生产的尿素主要应用在农业,作为 氮肥 ,促进农作物生长。PVC主要用于建筑 管材 和型材。聚甲醛主要做精密结构件。 这三种产品的用途不重合。
来源:读创财经
(文章来源:深圳商报·读创)