
华能水电整合清洁能源资产拟87亿元收购控股股东旗下公司
华能水电整合清洁能源资产 拟87亿元收购控股股东旗下公司
2026年10月28日 23:27
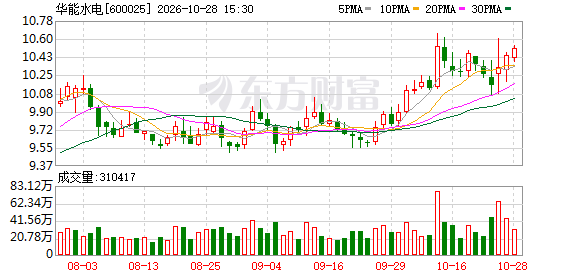
10月25日, 华能水电 (600025.SH)披露重大关联收购公告,公司拟以87.01亿元现金,收购控股股东中国华能集团有限公司(以下简称“华能集团”)旗下HNYL公司100%股权。这是继2023年收购华能四川能源开发有限公司(以下简称“华能四川公司”)后, 华能水电 再度大规模接盘华能集团的清洁能源资产。
华能水电 方面在接受《中国经营报》记者采访时表示,此次并购是华能集团履行避免同业竞争承诺、推动水电资产注入上市平台、提质增效上市公司核心资产的举措。目前,华能集团已明确将华能水电定位为集团水电业务唯一整合平台。继华能四川公司资产收购落地后,本次HNYL公司股权的注入,将进一步充实华能水电清洁能源资产储备,夯实长期发展资源根基。
打破单一流域经营壁垒
本次交易评估基准日为2026年5月31日。公告数据显示,标的HNYL公司账面净资产82.89亿元,评估值87.01亿元,评估增值率4.98%。本次交易为纯现金收购,不涉及股份发行与业绩对赌约定,交易尚需华能水电股东会审议通过。
据了解,HNYL公司是华能集团在西南区域的核心清洁能源运营平台。本次收购完成后,华能水电投产水电装机规模将从2811.58万千瓦增至2898.58万千瓦,新增装机87万千瓦,增幅3.09%;华能集团上市水电资产装机占比将从94.56%提升至97.49%,资产证券化率进一步提高。
经营数据显示,2025年HNYL公司实现营收10.64亿元,归母净利润3.39亿元;2026年1—5月,其营收为3.78亿元,净利润9107.86万元。
厦门大学中国能源政策研究院院长林伯强在接受记者采访时指出,国内优质水电资源增量开发已进入尾声阶段,水电行业从“新建扩张”转向“存量整合、提质增效”的发展阶段。能源央企持续向上市平台归集核心资产,是重塑水电行业长期成长逻辑、优化行业竞争格局的战略布局。
在林伯强看来,国内优质、易开发、低成本的流域站点已基本开发完毕,当前剩余可开发的大型水电项目普遍存在区位偏远、建设周期长、投资成本高、落地难度大等问题,单纯依靠新建电站实现规模扩容的路径已逐步受限。在此背景下,存量优质资产整合成为头部水电上市公司做大做强、巩固行业地位的核心路径。
“华能集团持续向华能水电归集成熟清洁能源资产,目标是打造西南区域一体化、规模化的清洁能源运营平台。”林伯强分析称,本次资产注入既是兑现同业竞争承诺的既定动作,也打破了华能水电长期以来主要经营澜沧江流域的局限。依托华能集团成熟的水电运维体系、全域调度能力与资本运作优势,华能水电可通过持续的存量资产整合扩充装机规模。
中研普华研究员邱晨阳向记者表示,本次资产整合的价值并非简单的装机规模累加,而是帮助华能水电形成资源独占能力与跨流域调度协同优势。本次收购后,华能水电将从澜沧江单一流域运营商,升级为西南区域跨流域、“水风光”多能互补的 综合 清洁能源平台。凭借不同流域来水错配、区域电价差异、调度时空互补的优势,华能水电将具备更强的经营韧性与周期抗风险能力。
针对市场关注的“水风光”协同运营、跨流域调度对冲来水波动等问题,华能水电方面表示,其深耕清洁能源领域多年,积累了大型 工程建设 、梯级电站联合调度、“水风光”多能互补、大型清洁能源基地一体化运营的成熟经验。本次收购完成后,华能水电将深度融合标的公司的属地运营团队、项目开发能力与市场营销体系,全面提升工程管理、生产运营与资源配置效率。
据悉,标的公司已搭建起完善的水电集中控制、 新能源 智慧运维、片区一体化管理体系,可与华能水电在流域布局、区域运营、装机结构等维度形成深度协同。
华能水电方面表示,跨区域、跨流域的多元化布局,能够有效降低单一流域经营集中度,分散来水波动对发电量及经营业绩的冲击。
“水风光”多能协同
与过往纯水电资产收购不同,华能水电本次并购标的包含风电、光伏 新能源 资产。
在新型 电力 系统加速建设的行业背景下,“水风光”协同运营的价值逐步显现。依托水电灵活启停、可调可控的调节优势,可有效平抑风电、光伏出力的间歇性、波动性与随机性,将不稳定的 新能源 电量转化为稳定、优质、可调度的绿色 电力 。
对此,林伯强表示,“水风光”混搭运营是适配新型 电力 系统建设的主流趋势,水电的调节兜底能力,是新能源大规模并网消纳、保障电网安全稳定运行的核心支撑。
邱晨阳表示,“水电+风光”的资产组合,能够有效平滑新能源出力波动,提升整体盈利稳定性,但或摊薄 综合 毛利率。具体来看,2025年华能水电的水电毛利率约59%,是其盈利基本盘;风电毛利率约53%但整体规模有限;光伏毛利率约30%且行业承压明显。而本次注入的67万千瓦新能源资产中光伏占比较高,短期或将拉低华能水电 综合 毛利水平。但从长期看,盈利质量的核心不在于静态毛利数值,而在于水电库容调节带来的新能源可调度性,通过“水电稳现金流、新能源拓增量”的模式,实现高质量增长。
林伯强认为,“水风光”协同模式可提升跨省跨区输电通道利用率,分摊电网配套建设成本,盘活存量资产、提升整体运营效率。更重要的是,水电企业的经营定位正在发生根本性变革,逐步从传统单一的发电主体,向“发电+调峰+辅助服务”的综合能源服务商转型,电力调峰、电网调频等辅助服务,将成为水电企业未来重要的增量盈利来源。
林伯强表示,水电行业正从单一经营模式,迈入多能源协同调度、跨流域统筹运营的全新阶段。水电、风电、光伏均受自然气候条件影响,但不同能源品类、不同流域的波动周期存在错配空间,华能水电本次收购带来的跨流域布局,将充分挖掘这一错配价值。依托不同流域丰枯期的时间差,通过全域资源统筹调度,可对冲单一流域极端干旱、来水偏枯等风险,平滑公司年度发电量与盈利波动。
“未来水电企业的核心竞争力,已脱离单纯的装机规模增量,聚焦全域资源统筹能力与多元能源协同运营能力。”林伯强表示,行业发展已从传统的梯级电站单点调度,升级为跨流域、多品类清洁能源的全域资源优化配置。
华能水电方面表示,本次收购将带来多重长期战略价值:深度整合西南清洁能源资源,承接标的资产现有经营、在建及储备项目,为公司“十六五”“十七五”中长期发展储备资源;完成跨区域、跨流域战略布局,完善“水风光”协同运营体系,对冲单一流域来水波动风险;纯现金收购模式不稀释股本,为持续分红、稳定股东回报提供支撑;进一步夯实公司作为华能集团唯一水电整合平台、西南区域大型清洁能源上市平台的战略地位。
(文章来源:中国经营报)