
账上有23亿元现金京新药业仍赴港募资
账上有23亿元现金 京新药业仍赴港募资
2026年10月10日 04:43
作者:
苏浩 卢志坤
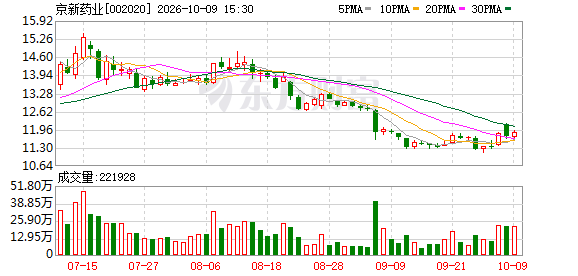
近期, 京新药业 (002020.SZ)向港交所更新递交H股上市申请,由 中信证券 担任独家保荐人。这是继2026年2月首次递表材料因6个月有效期届满失效后,该公司第二次向港交所主板递交上市申请材料。
本次港股募资划定四大用途,涵盖新药研发、市场渠道拓展、产业并购合作以及一般营运资金,但未披露各方向具体投入比例,也未披露对应研发管线细节。值得关注的是, 京新药业 账面资金储备充裕,经营性现金流常年稳健正向,近年更是实施大手笔分红、回购回馈股东,其港股上市募资的必要性与资金用途引发市场广泛关注。
针对上述问题,《中国经营报》记者日前向 京新药业 方面致函致电采访,但截至发稿,未获公司方面回应。
账面资金充裕
从资金基本面来看,京新药业并不存在明显的资金缺口,这也成为本次二度赴港募资的核心争议点。
财务数据显示,截至2025年年末,公司类现金资产(货币资金+理财产品等)合计高达23.85亿元,同期有息负债仅为2.15亿元短期借款,无长期债务压力,整体财务结构十分稳健。
造血能力层面,2023年至2025年,公司经营现金流金额分别为7.93亿元、7.26亿元、7.81亿元,多年来经营持续稳定,经营性现金流足以支撑日常经营与常规研发投入。
在现金流充沛的背景下,公司持续加大股东回报力度,资金充裕度进一步凸显。2025年度,京新药业实施现金分红2.87亿元、股份回购6.09亿元,分红及回购合计金额占当年归母净利润比重达118.21%。回溯资本运作历史,2011年至今,公司在A股完成四次定向增发,累计募资25.63亿元,持续从境内资本市场获取融资支持。
2023年至2025年,京新药业营收处于原地踏步状态,分别为39.99亿元、41.59亿元、40.69亿元,主要来自仿制药和 原料药 业务。
近年来,国内仿制药企业普遍受政策影响,主业增长见顶;赴港上市搭建海外融资平台、布局创新转型、开展跨境产业合作,成为行业主流趋势。从行业层面来看,京新药业H股上市符合药企仿创结合转型的大方向,但相较于同业企业,其募资动机极具特殊性。多数药企赴港上市源于研发资金紧缺、创新管线投入压力大,而京新药业手握23亿充裕现金、无大额债务压力,且近年持续分红回购回馈股东,并不存在刚性融资需求。
针对港股募资行为,京新药业对外回应称,此举是为匹配企业创新转型战略,持续加码研发投入。但从招股书披露的募资用途来看,除研发、市场拓展、产业合作三大专项用途外,还包含“营运资金及其他一般企业用途”。
根据港交所指引信相关要求,若企业募资总额10%及以上用于一般营运资金,需详细说明资金用途及上市募资的核心原因。目前,公司更新版招股书未对该部分资金使用细节进行细化披露,也未明确各募资方向的金额占比,研发募资对应的管线、临床阶段等关键信息亦处于空白状态,募资规划的模糊性进一步加剧了市场争议。
从监管规则来看,港交所对于申请H股上市的医药企业,在募资用途、营运资金充足性、产能利用、管线进展等方面设有严格披露要求。京新药业账面资金完全可覆盖未来12个月营运需求,满足上市资金硬性条件,但也由此引发疑问:在研发投入收缩、产能闲置、主业停滞的背景下,本次港股募资究竟有多少资金真正用于创新研发,多少资金用于灵活度极高的一般营运用途,尚未有明确答案。
研发持续收缩
记者注意到,公司将“研发创新”作为本次港股募资的核心叙事。但财报数据显示,近年来,京新药业研发投入进入持续收缩通道,与募资加码创新的战略表述形成鲜明对比。
财报数据显示,2023—2025年,公司研发费用连续三年下滑,从4.01亿元降至3.83亿元,进一步回落至3.68亿元,研发投入占营收比重同步由10.0%降至9.0%。
2026年上半年研发收缩态势延续,研发费用同比下降10.89%,营收占比进一步降至8.3%。不只研发端,公司销售及营销开支也持续缩减,从2024年的6.92亿元缩减至2025年的6.01亿元,费用端全面收紧。
费用收缩的背后,是公司业绩与产能利用率的双重承压。2026年上半年,京新药业营收19.87亿元,同比下降1.46%;归母净利润3.52亿元,同比下降9.35%,营收、净利润双双同比下滑。
产能方面,招股书披露,公司核心仿制药产线利用率由2023年的77%降至2026年上半年的61.3%;中药产线利用率由55.6%回落至24.9%,两大核心产线均出现明显产能闲置。
值得注意的是,在现有产能未充分释放、经营效率下滑的背景下,公司将“强化营销网络及拓展关键治疗领域市场版图”列为核心募资用途。 西南证券 2026年8月中报点评研报直言,当期控费降本是京新药业的核心经营策略,进一步印证了公司现阶段收缩经营的发展态势。
作为公司转型创新的核心资产,唯一获批的1类 创新药 地达西尼(商品名:京诺宁)是本次募资叙事的核心支撑。
公开资料显示,地达西尼于2023年11月获批上市,2024年11月成功纳入国家医保目录,是京新药业目前商业化落地最成熟的 创新药 。但该产品并非公司自主研发,属于典型的授权引进(License-in)品种,京新药业2010年通过授权许可取得中国区开发与商业化权益。
当前国内失眠 创新药 赛道竞争日趋白热化,地达西尼的市场生存空间持续被挤压。卫材莱博雷生、先声达利雷生等多款同类创新药相继获批上市,多款产品同台竞技。
西部证券 、平安证券的研报对此较为乐观,认为地达西尼进入医保之后开始加速放量,公司坚持仿创结合,持续丰富产品矩阵。不过, 东吴证券 、 太平洋 证券研报均指出,国内失眠创新药赛道产品密集落地,不同品种在安全性、副作用、适用场景上各有优劣,后续商业化竞争将愈发激烈,地达西尼的放量压力持续加大。
除地达西尼外,京新药业在研管线中进展最快的是针对Lp(a)心血管靶点的候选药JX2201。该品种已拿到美国IND,但尚未启动海外临床试验,国内Ⅰ期临床完成,目前推进Ⅱ期剂量探索研究。
但Lp(a)靶点的临床验证风险近期已有重磅案例印证,9月4日,诺华宣布,Pelacarsen治疗伴脂蛋白(a)升高心血管疾病患者的Ⅲ期Lp(a)HORIZON研究未能达到降低心血管事件风险的主要终点;除此之外,海外同靶点多款口服小分子Lp(a)抑制剂也曾在早期临床阶段因药效不及预期终止,赛道整体验证难度较高。
(文章来源:中国经营网)
主题:美股