
冲刺6万月销量!小鹏想在明年一季度甩开同行
冲刺6万月销量!小鹏想在明年一季度甩开同行
2026年11月18日 00:01
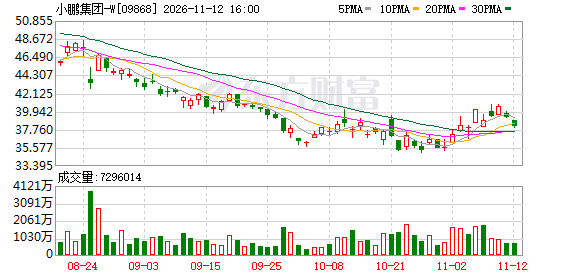
11月16日晚间, 小鹏集团 交出了一份看起来有些“分化”的三季报:营收242.8亿元,交付11.84万辆,双双创单季 历史新高 。但另一面,净亏损达8.7亿元, 综合 毛利率也从去年同期的20.1%滑落至18.9%。
营收在涨,销量在涨,毛利率却在往下走。
拆解财报来看,小鹏毛利率的波动并非受整车业务影响,核心变量在于收入结构的位移:碳积分交易的节奏变了,与大众 汽车 之间的阶段性技术服务收入也退潮了。
与此同时,另一条利润线正浮出水面:海外业务在三季度贡献了2.79万辆交付,同比增长153%。
至于人形 机器人 IRON,它离贡献营收还有距离。小鹏给它的时间表比多数人预想的要紧凑:2026年底量产,2027年一季度进门店,二季度对外交付。
董事长何小鹏在会上表示,2027年一季度为行业淡季,压力会放大,小鹏希望依靠增长势能、现金储备与利润率,和同行拉开差距。
 满新/摄
11月销量要跨过6万关口
今年第三季度, 小鹏集团 汽车 销售收入为216.3亿元,同比增长19.8%,跑赢了交付量2.1%的增速。
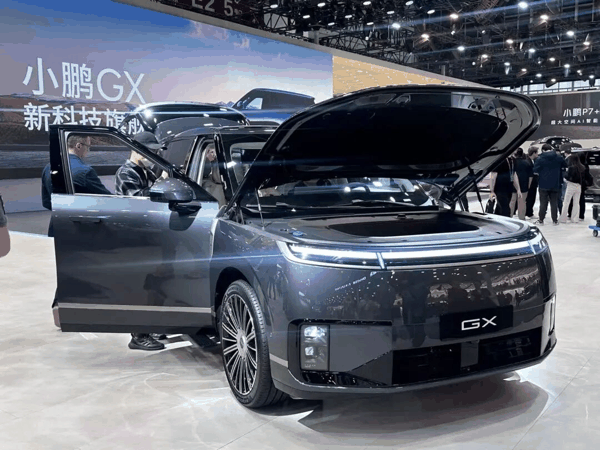
这说明,卖出去的车,平均单价在往上走。具体来看,GX在三季度交付超过2万辆,站住了30万元以上的价格带,MONA系列则向下铺量,两头拉扯下,产品组合的均价结构得以改善, 汽车 毛利率从二季度的12.1%回升到13.1%。
问题出在“服务及其他”这一块。第三季度,小鹏的服务及其他收入为26.5亿元,同比增长13.7%,环比却是下降的。
事实上, 综合 毛利率的同比和环比降幅,根源不在整车业务,而是在于收入构成发生了变化。
过去几个季度,小鹏的毛利率里一直含着两项“非经常性”的支撑。
一项是与大众汽车的技术合作,里程碑节点的收入确认曾在一段时间内抬高了服务业务的利润率;另一项是碳积分交易,三季度碳积分贡献了约3亿元。
花旗在财报后的研报里说得很直接: 综合 毛利率受到“碳积分及与大众汽车的NRE费用”的共同影响。
小鹏在这一方面的收入,来源已从单一渠道扩展到保时捷等国际车企。公开信息显示,与保时捷及其他数家主机厂达成的碳积分协议,累计交易收入预计超过10亿元,2026年内确认的部分超过5亿元。但碳积分的确认本身有项目制属性,季度之间不会均匀分布。
换句话说,18.9%的综合毛利率,并不完全是小鹏当下经营质量的“温度计”。汽车毛利率的环比改善是实打实的,服务业务的结构性回落则在很大程度上是节奏问题。小鹏财务及会计副总裁吴佳铭在电话会上的表态也印证了这一点,四季度碳信用收入预计保持相近水平,全年集团毛利率仍有望维持在“百分之十几的较高水平”。
公司四季度指引给得积极。交付16.9万至17.4万辆,同比增长45%到50%;营收304亿至318亿元,同比增长37%到43%。10月单月已经破了5万辆,管理层预计11月要跨过6万辆的关口。MONA L05的产能爬坡能不能接住这个斜率,是四季度的观察点。至于毛利率,管理层直言随着L05开始交付,并占据更大的交付比重,“预计平均售价会略有下降,毛利率也会小幅回落。”
四季度海外销量要超4万
三季度小鹏汽车海外交付2.79万辆,对应11.84万辆的总销量来看,占比近24%。
相较于占比,海外业务更大的想象空间在于利润水平,吴佳铭在会上直言,海外毛利率是国内的两倍以上,净利润层面的利润率优势还要更大。
今年以来,小鹏出口加速推进。三季度迎来阶段性高潮,9月10月连续两月海外销量突破1万辆,前三季度海外累计交付5.95万辆,照此趋势,全年10万辆的目标,在Q4海外销量超过4万辆的指引下,已经进入了“只要不出大意外就能摸到”的区间。
真正需要关注的是明年。管理层给出的框架是海外销量至少翻倍,区域结构上欧洲贡献50%及以上,东南亚及亚太约30%,中东和拉美合计约20%。
海外门店向1000家以上扩张,GX、G9L、MONA L05等车型陆续进入各个市场,此外, 小鹏集团 副董事长顾宏地在电话会上透露,明年计划在欧洲推出高阶NGP智能辅助驾驶。
IRON明年二季度交付
电话会上关于人形 机器人 的部分,何小鹏给了一个容易被忽略的判断,IRON的销量与毛利潜力有望超过高端车型。
放在当下,这句话听起来像是在给远期叙事加杠杆。但把 机器人 业务过去半年的动作串起来看,小鹏对它的商业化设计,确实不是“造一台 机器人 、卖一台 机器人 ”那么简单。
先看节奏。IRON的量产节点定在2026年底,2027年一季度进入小鹏直营门店做导购和园区场景的实地试用,二季度正式向外部商业客户开放交付。
小鹏在全国253座城市有731家门店,这本身就是一个现成的、可控的试验场和初始订单池。
再看资本结构。8月完成的 机器人 业务首轮融资超过9亿美元,投后估值超63亿美元,IDG领投,腾讯和阿里作为战略投资者进入。
商业模式上,IRON如果只按硬件定价,参考当前 人形机器人 的物料成本,短期内很难给出一个有吸引力的毛利。何小鹏说的“毛利潜力超过高端车型”,大概率指向的不是硬件本身,而是机器人作为“ 物理AI 载体”所附带的数据服务和场景运营收入。
门店导购是一个切口,后续向商业服务、工业巡检延伸,每一层场景扩展都对应着软件能力和运营效率的定价空间。这条路径能不能走通,2027年上半年的门店试用和首批外部交付,会是第一个可验证的窗口。
眼下IRON对财报的贡献还是零。但小鹏在它身上投注的资源密度,以及用汽车业务现金流和外部融资两条腿来供养它的方式,说明这家公司已经把机器人从“实验室叙事”挪到了“量产前夜”的位置。
(文章来源:国际金融报)