
放量普涨!政策托底之下A股11月如何布局?
放量普涨!政策托底之下 A股11月如何布局?
2026年11月02日 21:59
11月2日,A股午后走强,放量普涨,成交额接近1.8万亿元,近4700只个股收涨。 AI语料 板块大涨, 计算机 、券商板块同步走强; 煤炭 、 银行 板块小幅收跌。
受访人士表示,本轮行情主要受周末监管层稳市场会议提振。政策底并非口号,而是给场内场外资金形成“向下有托底、向上有空间”的稳定预期。信心修复尚需时日,但市场方向已经明朗。政策持续呵护、市场情绪回暖、成交放量回升,将成为11月行情的主线。操作上不必追高单日大涨,建议在市场回调时分批布局。
智谱 AI板块大涨
指数方面,A股早盘窄幅震荡,午后发力上行,整体涨幅偏温和。沪指收涨1.08%,报3638.03点;创业板指收涨1.87%,深证成指收涨1.63%。沪深300、上证50、北证50涨幅均不足1%,科创50收涨3.11%。
成交同步放量,沪深京三市日成交额增加1077亿元,增至1.8万亿元。杠杆资金方面,截至10月30日,三市两融余额降至2.34万亿元。
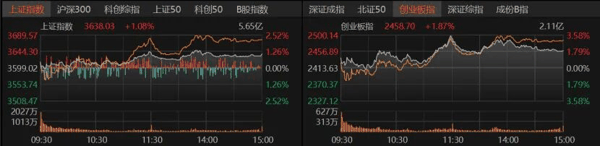 银行 、 黄金概念 、 煤炭 、 贵金属 、 白色家电 板块收跌; AI语料 、 AI视频 、 计算机 软件、 智谱 AI、 文娱消费 、 互联网金融 板块大涨。
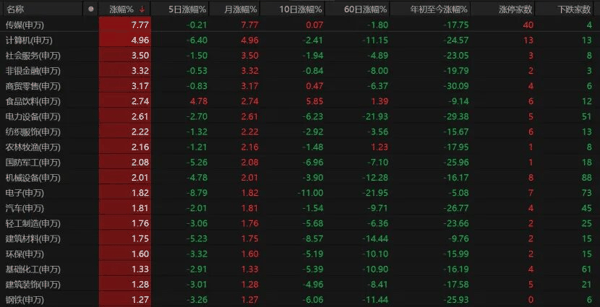
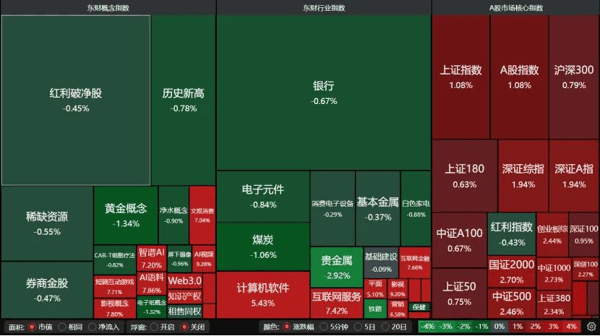 31个申万一级行业中,28个收红,11个涨幅超2%。 传媒 板块大涨7.77%, 计算机 板块涨近5%, 社会服务 、 非银金融 、 商贸零售 涨逾3%, 食品饮料 、 电力 设备、国防 军工 同样表现亮眼。
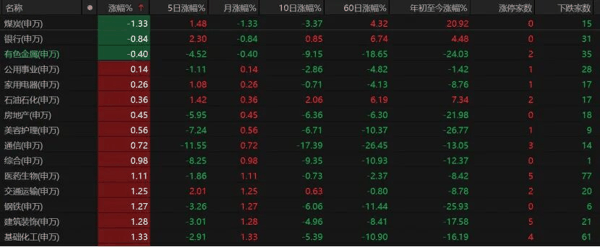
 煤炭 、 银行 、 有色金属 走弱, 公用事业 、 家用电器 、 石油石化 、 房地产 板块微红, 通信 板块涨幅不超过1%。
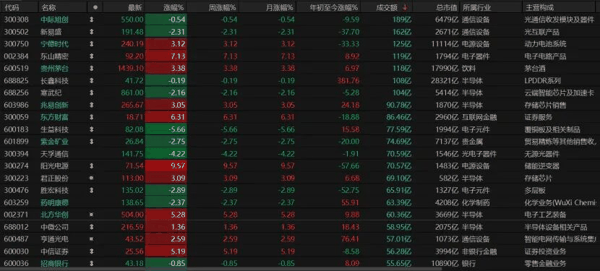
 个股层面,市场赚钱效应显著,全天4681只个股上涨,131只个股涨停;818只个股收跌,跌停股10只。交易活跃股方面,今日7只个股日成交额超过100亿元, 新易盛 收跌2.31%报191.48元/股, 寒武纪 收跌2.16%报861元/股, 贵州茅台 、 宁德时代 涨幅均超过3%, 东山精密 涨逾7%。
 黑崎资本首席战略官陈兴文分析,今日普涨并非短期躁动,而是后续强势修复行情的集结号。首先,盘面最大亮点在于午后走高,早盘的犹疑没有吓退资金,反而逐步唤醒观望资金,这比高开低走更为扎实:真正的行情,向来是资金在分歧中走出来的。其次,1.8万亿元日成交额较前期显著放大,量能是市场最诚实的语言,没有量的上涨只是反弹,有量的上涨才谈得上行情。此外,4681只个股收涨,题材与权重共振、成长与消费共舞,资金正从“避险抱团”转向“进攻抢筹”。行情背后,周末的监管层稳市场会议起到了重要作用,政策底从来不是一句口号,而是给场内外资金“向下有托底、向上有空间”的确定预期。今日市场已经用真金 白银 投出了票。
11月紧盯三个变量
10月沪指累计跌幅逾6%,科技股持续下跌拖累双创指数,创业板指累计跌幅超23%,科创50同期跌幅超24%。那么11月A股行情将如何演绎?
“接下来紧盯三个变量:量能能否站稳高位,决定行情是脉冲还是趋势;政策能否传导至盈利端,决定反弹的高度;海外流动性与汇率走势,决定外部扰动的强弱。”展望11月A股行情,陈兴文认为,信心修复尚需时间,但方向已经清晰。政策呵护、情绪修复、量能重估,是本月行情的主线底色。复盘历史,政策底往往先于市场底、市场底先于盈利底,当下市场正处于政策底向市场底切换的窗口。从海外看,全球流动性边际转松与人民币资产重估,正在为中国权益市场打开外部空间;从国内看,宏观政策从“稳市场”迈向“促盈利”的每一步,都在抬升行情中枢。当然,信心修复是螺旋上升而非直线拉升,涨多了有兑现盘、跌多了有承接盘,这恰是震荡上行最好的土壤。
排排网财富研究员张鹏远分析,短期来看,海外宏观环境、AI产业投资预期以及国内三季报披露等因素仍可能带来一定扰动,市场情绪和风险偏好修复或仍需时日,指数大概率维持震荡、结构分化的格局。不过,经过前期持续调整,部分板块估值和交易拥挤度已得到明显消化,市场风险释放也使得部分优质资产的中长期配置性价比有所改善。与此同时,宽基ETF资金持续流入,市场承接力量有所显现,积极信号正在逐步积累。
在星石投资副总经理方磊看来,此轮下跌主要来自估值压缩,企业盈利并未出现明显恶化,市场整体仍处在磨底与结构再平衡阶段,单日行情更多受情绪和筹码结构影响。这一阶段,板块与个股分化或将加剧,题材轮动速度加快。
可关注两条主线
当下该如何做好持仓布局?方磊表示,上市公司仍处于盈利增长周期中,AI科技股若业绩兑现有望消化估值,非AI资产则有望受益于资金再平衡与政策发力迎来估值修复,市场内部仍有机会值得挖掘。
名禹资产建议,关注绩优、超跌、持仓比例极低、估值合理的方向;同时留意具有防御属性的金融、油气、 公用事业 等红利方向,受益政策发力的内需消费,如 白酒 。
具体到投资布局,陈兴文直言,当前最忌两种心态,一是涨一点就想跑,二是全仓追高。进攻端,优先以科技成长为核心,计算机、 传媒 、 电子 兼具产业趋势与政策催化;其次, 非银金融 是行情旗手,受益于市场活跃度回升;此外, 商贸零售 、 社会服务 对消费预期改善最为敏感,可用来增强组合弹性。防守端,煤炭、银行等高股息品种不必清仓,但定位要从“压舱石”降格为“平衡器”。操作上不追单日大涨,逢回踩分批吸纳,用仓位管理代替方向焦虑。建议投资者以长期价值为锚,以时间换空间,分散配置、摒弃炒作,这轮由政策与情绪双轮驱动的修复行情才刚刚开始。
从配置角度来看,张鹏远指出,后续可适当关注两条主线:一是前期调整幅度较大、产业趋势明确且业绩有支撑的科技成长方向,重点跟踪三季报业绩兑现情况以及估值修复空间;二是现金流稳定、股息回报可观的红利资产,在市场波动阶段发挥组合防御作用。对于前期跌幅较大、基本面未发生实质恶化的优质标的,可结合估值水平与业绩验证,分批布局、均衡配置,把握中长期机会,避免单纯博弈短期反弹。整体来看,市场重心已经从单纯防范风险,转向挖掘风险释放后的结构性机会,但市场企稳仍需时间验证,后续投资要更加看重基本面质量、估值安全边际以及组合风险控制。
(文章来源:国际金融报)