
中广天择三季报业绩会回应IP变现路径,AI算料业务已成公司新增长曲线
中广天择三季报业绩会回应IP变现路径,AI算料业务已成公司新增长曲线
2026年11月18日 10:1
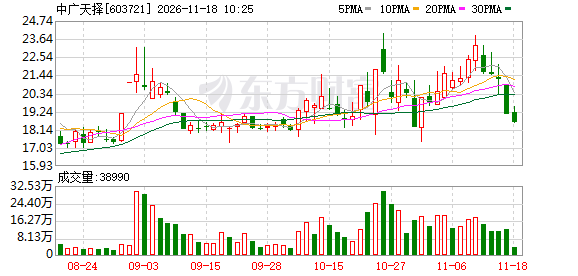
11月17日下午, 中广天择 (603721)在线举办2026年第三季度业绩说明会,公司就投资者关心的爆款IP商业化变现路径、AI布局、新控股股东业务拓展路径等问题回复了提问。
有机构提问:公司布局纪实IP、短剧、MCN、文体赛事多条业务线。想请教爆款IP商业化变现路径、短剧与MCN业务盈利模型,以及文体运营板块长期成长空间?
中广天择 回应称,公司以优质纪实内容沉淀爆款IP,构建多元商业化变现路径。以《守护解放西》为代表,依托节目影响力落地系列文创产品,打通 线上线下 展销渠道,联动文旅资源宣发,实现IP从内容流量到实体商业的价值转化。同时通过平台分账、商业联名、场景开发等方式,持续挖掘IP价值。短剧业务以平台分账等为核心盈利来源。MCN依靠品牌合作、达人商单、直播电商实现稳定变现。文体赛事板块聚焦赛事引进、活动策划执行。公司将推动多业务协同,持续提升IP运营能力与盈利水平。
有投资者关心公司AI布局:公司业务是否在AI方面进行布局?在AI方面未来还有哪些规划?
中广天择 回应称,公司在AI方面已有布局。旗下数智中心以40万小时4K超高清视频与200万小时高保真音频建立起高质量垂类算料库,与国内头部大模型企业达成合作,AI算料业务已成为公司新的增长曲线。同时,公司AI漫剧业务也已经陆续有产品上线。公司将积极推动 人工智能 、 大数据 等前沿技术在业务全流程植入应用,更多规划可以关注公司定期报告。
有投资者关心公司新控股股东业务拓展路径:贵司近期完成控股股东变更,城发文旅成为新的控股股东。结合公司已开展的沉浸式文旅项目,未来拓展“IP×场景”业务时,会更侧重依托集团资源自主培育,还是与具备成熟技术及项目运营能力的外部企业开展产业协同?
中广天择回应称,公司将充分用好控股股东城发文旅的线下场景资源,推动自有IP与集团文旅场景深度联动,实现自有IP价值最大化。同时,公司也会积极考察兼顾产业链协同、可带来业务增量的各类合作方式,并结合项目实际探索落地路径。相关进展如达到信息披露要求,公司将依规及时披露。
公开资料显示,中广天择是国有控股的全媒体视频内容制作与运营公司,2017年8月在上交所主板上市。公司近年来结合行业发展特点,在夯实现有业务的基础上不断拓展,业务涉及音视频版权数字资产运营、视频内容的投制运营、职业 教育 、文体旅融合和直播电商等领域。公司主营业务是电视、互联网和移动互联网等视频内容的制作、发行和营销;电视剧播映权运营、影视剧投资、MCN运营、产教融合、文旅及演播厅运营、文体运营等。公司的主要产品是节目及制作服务、电视剧播映权运营、影视剧制作发行、MCN运营、产教融合、文旅及演播厅运营、数字版权保护及技术服务、体育赛事运营。
10月30日,中广天择(603721)公布2026年三季报,公司营业收入为1.73亿元,同比下降8.13%;归母净利润自去年同期亏损1121万元变为亏损1740万元,亏损额进一步扩大;扣非归母净利润自去年同期亏损1785万元变为亏损2663万元,亏损额进一步扩大,主要系本报告期内期间费用、所得税费用同比增加,单独进行减值测试的应收款项减值准备转回同比增加,以及政府补助和股权处置收益同比减少 综合 影响所致。
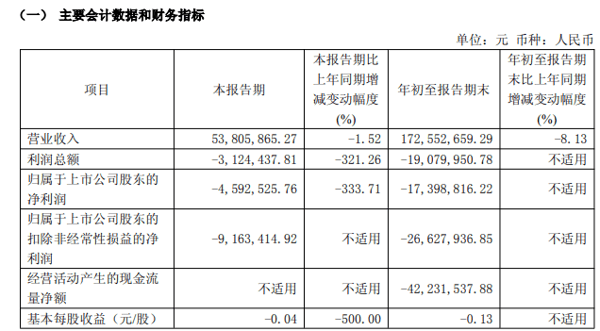
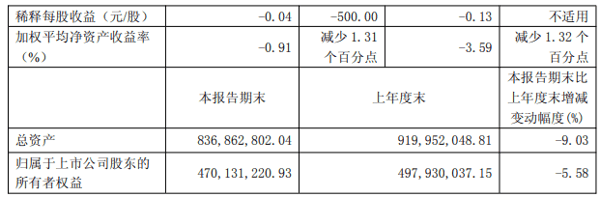 中广天择2026年三季报主要会计数据
前三季度,公司经营现金流净额为-4223万元,主要系报告期内收到的销售回款减少所致。
第三季度,公司营业收入为5381万元,同比下降1.52%;归母净利润亏损459万元,同比下降333.71%;扣非归母净利润自去年同期亏损365万元变为亏损916万元,亏损额进一步扩大。
截至三季度末,公司总资产8.37亿元,较上年度末下降9.03%;归母净资产为4.70亿元,较上年度末下降5.58%。
来源:读创财经
(文章来源:深圳商报·读创)
主题:基金