
深夜紧急发声,零跑汽车面临哪些挑战?
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:腾讯自选股综合
■相关内容全部下架
■营收规模大幅提升
■销量不断攀升
作者|邵阳
编辑|陈秋
另镜ID:DMS-012
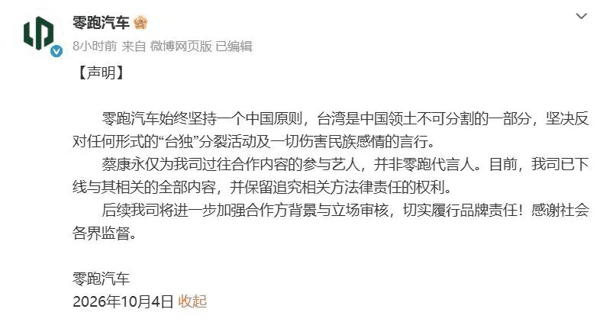
10月4日深夜,零跑汽车发布声明,重申一个中国原则,并说明涉事艺人只是过往合作的参与者,不是品牌代言人,相关内容已全部下线。
在行业整体发展环境趋紧的大背景下,零跑汽车却逆势实现了增长,成为新势力赛道的一抹亮色。2026年上半年,零跑汽车营收、整车销量均实现大幅攀升,增长势头强劲。到了7月,零跑创下新势力品牌交付纪录,成为造车新势力阵营首个单月交付突破10万台的品牌。
10月1日,零跑公布9月全球交付105656辆,同比增长59%,这是连续第三个月月销超过10万辆。
不过,当下行业早已告别早期“以销量论成败”的野蛮生长阶段,相较于销量规模,资本市场和行业市场更看重车企可持续的盈利能力与健康的经营质量。
尽管公司营收规模大幅提升,但整体利润体量相对单薄,且综合毛利率较去年同期出现明显下滑。基于当前经营现状,零跑管理层主动调整预期,将年初制定的50亿元全年 净利润 目标,下调至30亿元左右。
深究来看,零跑汽车当前的发展困境源于产品结构问题。目前品牌销量高度依赖高性价比走量车型支撑。如何在持续冲刺销量、扩张市场规模的同时,夯实盈利能力?不仅是零跑当下亟待破解的核心难题,也是整个新能源行业共同面临的发展挑战。
全年盈利目标大幅下调
财报数据显示,2026年上半年,零跑汽车实现 营业收入 381.1亿元,同比增长57.2%,创下品牌同期营收历史新高。核心得益于公司整车交付能力的持续提升,随着产能释放、渠道布局完善以及多款主力车型的市场放量,整体经营体量稳步壮大。
再看盈利端的表现情况,2026年上半年零跑汽车实现归母净利润2.1亿元,在众多已披露中期财报的造车新势力中,能够长期保持稳定盈利的企业并不多见。
但值得一提的是,从单车盈利核心维度来看,2026年上半年零跑汽车全球整车交付量达到35.65万辆,按整体归母净利润口径测算,上半年每一台交付车辆对应的综合净利润不足600元,盈利空间相对微薄。
这一现状意味着公司整体经营抗风险能力相对有限,一旦后续上游材料出现波动,销量降低、市场价格竞争加剧等行业常见变量,公司现有格局容易受到冲击。
毛利率的持续承压,也进一步印证了零跑汽车当前的盈利困境。2026年上半年,公司综合毛利率为11.7%,较2025年同期14.1%的水平同比下滑2.4个百分点。尽管公司毛利率已呈现环比修复的积极态势,二季度较一季度环比提升3.2个百分点,但12.6%的毛利率水平,仍未恢复至去年同期基准。
基于上半年的实际经营表现与行业整体环境,零跑汽车主动调整了2026年全年盈利预期。此前公司年初制定了全年净利润50亿元的经营目标,在发布中报业绩之后,管理层随即下调全年净利润指引至30亿元左右。不过,公司对下半年盈利修复保持乐观预期,预计全年综合毛利率将稳定维持在13%至14%区间。
持续发力亲民级主流市场
为快速抢占市场份额、 拉升 整体交付体量,零跑今年持续发力亲民级主流市场。今年3月,零跑A系列首款车型A10迎来上市,新车定位“智能精品长续航SUV”,上市指导价为6.58-8.68万元,这款走量车型市场反响亮眼。8月11日,零跑汽车A系列第二款车型A05在杭州正式上市,售价6.39万元起。
不过,A系列主打下沉市场,定价亲民的属性决定了其单车 毛利 空间十分有限。随着该系列走量车型的销量占比持续攀升,零跑整车业务整体毛利率被持续稀释,最终形成“以规模换份额,份额却侵蚀利润”的被动经营格局。
为了完善盈利结构,零跑在今年6月推出了旗下首款MPV车型D99。该车跳过预售环节直接上市,提供纯电、增程两种动力模式共六款车型,售价区间定格在24.98-31.98万元。目前D系列高端车型已逐步实现量产交付、稳步起量,但从整体销售结构来看,其销量体量尚且偏小,有待后续爆发。
鉴于国内产品结构短期难以快速优化调整,海外市场扩张成为零跑对冲国内盈利压力、打造第二增长曲线的核心战略布局。今年上半年,零跑汽车海外交付量达9.63万辆,同比暴涨372.6%,仅半年销量就超越了2025年全年出口总量,海外销量占上半年总销量的比重高达27%。
亮眼的出海成绩单,也让品牌管理层对海外市场发展信心倍增。在财报电话会议中,零跑将全年海外销量目标由此前的10万-15万辆,大幅上调至20万辆。
但不容忽略的是,零跑的海外扩张之路仍面临诸多现实挑战。海外渠道铺设、本地化运营体系搭建、海外市场同质化价格竞争等,均需要长期、持续的资金与资源投入。因此,零跑海外业务能否持续兑现高增长预期,真正成为稳定的盈利增长引擎,目前仍存在较大不确定性。
全域自研故事有待兑现
身处内卷加剧的新能源汽车赛道,零跑汽车的未来故事该如何继续书写?市场普遍将其突围的核心希望,寄托于品牌安身立命的全域自研能力。
从创立之初,全域自研就是零跑的核心叙事,公司希望通过自研降低对外采购成本,摆脱供应链束缚。这套逻辑的设想是:随着销量规模做大,自研带来的 成本优势 会逐步释放,最终形成“规模增量带动利润增量”的良性经营循环。
但不可忽视的是,全域自研是一项长期、重 资产 的系统性工程,并非一次性投入即可落地见效。整车架构迭代、智能驾驶算法持续优化、全新技术平台研发落地等核心环节,都需要源源不断的资金加持。
从公开财报数据来看,零跑汽车始终保持着高强度的研发投入力度,2026年上半年研发支出达23.17亿元,同比增长22.8%。而此前的2023年至2025年,零跑汽车研发费用分别为19.20亿元、28.96亿元、42.92亿元,足以彰显品牌深耕自研技术的决心。
但有一个值得警惕的信号,伴随营收快速增长,零跑的研发投入占比正在被摊薄。相较于营收57.2%的高速增速,上半年研发投入的增长节奏已明显滞后。如何在规模化交付的基础上,将持续的技术投入精准转化为实打实的单车成本优势,是当前亟待解决的核心难题。
在行业智驾竞赛白热化的当下,不少同行维持着更高的研发强度,用以巩固技术护城河。横向对比来看,零跑的研发投入体量与行业头部选手仍存在一定差距。
其中,小鹏汽车2026年上半年研发支出达58.21亿元,2023年至2025年研发费用依次为52.77亿元、64.57亿元、94.90亿元,长期维持高位研发投入;理想汽车的研发投入更是稳居行业前列,2023年至2025年研发开支分别为105.86亿元、110.71亿元、113.15亿元,2026年上半年研发投入已达54.98亿元。
而在资本层面,证监会9月16日批准了约67.44亿元的定增,其中一汽股权拟出资37.44亿元。次日,零跑又与一汽旗下的旗新动力签署投资意向书,拟参与其A轮融资。
值得注意的是,9月16日零跑举办了2026技术日技术日,零跑发布了MM-i多模混动电驱,正式补上插混路线,让动力组合变成纯电、增程和插混三种。
零跑创始人朱江明在技术日演讲中表示,LEAP5.0整车架构会在零跑2027年推出的第二品牌产品中最先使用,第二品牌将在2027年第四季度开始亮相和交付。
主题:零跑汽车