
两大主力板块双双遇冷,百花医药前三季度净利腰斩
两大主力板块双双遇冷,百花医药前三季度净利腰斩
2026年10月28日 17:46
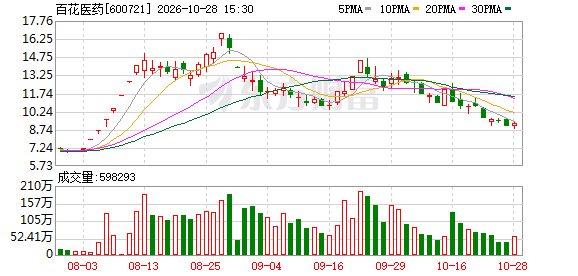
控制权变更四个月后, 百花医药 的业绩仍未见起色。10月27日, 百花医药 发布2026年三季报,前三季度公司实现营收2.31亿元,同比下降22.79%;归母净利润1681.97万元,同比下降48.52%,近乎腰斩。作为 综合 性 CRO 企业, 百花医药 主营业务集中于医药研发与临床试验两大板块,两项业务合计贡献公司约九成营收,2026年两大核心业务同步走弱,拖累整体业绩表现。
业绩承压之下,百花医药于今年6月刚刚完成控制权变更,控股股东更为金华聚新,金华市国资委成为公司实控人。9月,公司董事会提前换届,由无医药背景的陈银恺、钱树纲分别出任董事 长和 总经理,新一届管理层亦同步落定。从业绩承压,到国资入主,再到管理层履新,百花医药的脱困之路仍充满不确定性。
 竞争加剧、价格下行, 毛利率遭多重挤压
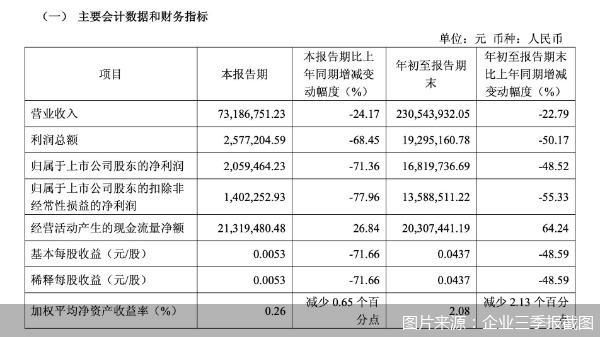
百花医药三季报显示,前三季度公司实现营业收入2.31亿元,同比下降22.79%;归属于上市公司股东的净利润为1681.97万元,同比下降48.52%,近乎腰斩;归属于上市公司股东的扣除非经常性损益的净利润为1358.85万元,同比下降55.33%。
单从三季度来看,百花医药实现营收7318.68万元,同比下降24.17%,归母净利润仅为205.95万元,同比大幅下降71.36%,营收、净利润较2026年二季度亦有所下降。
百花医药在三季报中解释称,注册审核要求细化使公司研发及临床各节点工作量增加;临床试验业务中生物等效性试验业务量及合同单价降低,使得公司临床业务收入、利润均有下降;同时,商业回报下降加剧行业充分竞争,使研发项目单价下行,固定成本不能有效摊薄,毛利率降低,多重原因共同导致前三季度业绩大幅下滑。
实际上,百花医药的盈利压力自2025年就已浮出水面。2025年,公司实现营业收入3.88亿元,同比微增0.66%;归母净利润4068.79万元,同比下降1.91%。归母净利润之所以仅录得微降,一定程度上受益于减值因素的改善。年报显示,百花医药2025年资产减值损失由2024年的4345.58万元大幅降至484.24万元,同比下降88.86%,对利润形成一定支撑。
进入2026年,百花医药的业绩压力进一步显现。一季度,公司营收、归母净利润分别同比下降30.68%和67.94%;上半年,营收、归母净利润降幅分别为22.13%和42.08%。
医药行业分析师朱明军告诉北京商报记者,所有以仿制药 CRO 为主业的公司都在承受行业层面的结构性冲击,但百花医药的问题更深一层,它的收入高度依赖低风险仿制药的BE订单和常规药学研究,此类业务恰恰是价格下行最剧烈、冲击最直接的领域。“新增订单上半年还有1.8亿元、同比增长12.64%,说明市场并没有抛弃它,问题出在订单转化为收入的节奏变慢了,复杂制剂项目工期拉长,固定成本摊不薄,毛利率被两头挤压。”
就相关问题,北京商报记者向百花医药发送采访函,截至发稿未获得回复。
临床试验业务营收从增长13%到下降超30%
整体业绩连续下滑的背后,是两大核心业务支撑的同时松动。
百花医药是一家 综合 性 CRO 企业,公司业务主要包括医药研发以及临床试验两大板块,两项业务合计占据百花医药约九成营收。2026年以来,两大板块出现同步下滑。根据百花医药半年报,上半年公司医药研发及一致性评价业务实现营收7450.52万元,同比下降13.6%;临床试验业务实现营收6521.06万元,同比大幅下降34.67%。
把时间线拉长看,临床试验业务曾是百花医药2025年业绩的“稳定器”。彼时,医药研发板块受市场竞争加剧影响,营收同比下降7.78%,毛利率减少10.46个百分点,是当期业绩的主要拖累;而临床试验业务营收则实现12.89%的同比增长,在临床研究和检测业务稳步拓展、新签订单增加以及降本增效的带动下,毛利率较2024年提升2.27个百分点,一定程度上对冲了医药研发的业绩下降。然而,进入2026年,这一支撑力量明显弱化。
尽管三季报中百花医药并未披露各板块具体表现,但公司提到,“临床试验业务中生物等效性试验业务量及合同单价降低,使得公司临床业务收入、利润均有下降”。
北京中医药大学卫生健康法学教授、博士生导师邓勇指出,临床试验业务大幅下滑是政策突变、行业供需恶化与自身结构缺陷共同作用的结果。M13A指导原则正式实施,低风险口服速释制剂BE试验从强制双组简化为单组,单项目服务金额普遍下降30%—50%,同时政策落地前后药企普遍暂缓调整在手项目,进一步拖累当期收入确认。更深层的原因则在于仿制药研发需求放缓背景下,国内临床CRO供给长期过剩,标准化BE赛道价格战加剧,百花医药作为中等规模玩家缺乏品牌规模优势,单价下行幅度高于行业头部企业。此外,公司临床业务高度集中于BE试验, 创新药 临床、复杂制剂等高附加值赛道布局不足,缺乏风险对冲手段。
此外,作为一家CRO企业,百花医药的回款问题一直也是市场关注的重点。截至今年9月底,百花医药应收账款从2025年的1.25亿元进一步增长至1.32亿元。不过,在业绩压力下,百花医药加强了回款措施,同时购买商品、接受劳务支付的现金较同期减少,今年前三季度,公司经营活动产生的现金流量净额同比增长64.24%,为2030.74万元。
国资入主后,新董事长跨界接棒
主业承压之际,百花医药的资本层面也在经历深刻变局。
今年4月,百花医药筹划控制权变更。彼时,公司实控人米在齐、米恩华、杨小玲拟将合计持有的7952.51万股股份(占公司总股本20.68%)转让给金华市聚新企业管理合伙企业(有限合伙),股份转让总价款为8.9亿元,折合11.19元/股。后结合公司已实施的权益分派事项,根据相关协议约定内容,股份转让价款调整为8.87亿元,转让价格从11.19元/股调整为11.15元/股。
6月初,相关股份过户登记完成,百花医药控股股东由米在齐、米恩华、杨小玲变更为金华聚新,实际控制人变更为金华市国资委。
国资入主为百花医药脱离业绩困局提供了新的支点,也为市场提供了充分想象空间。今年6月底,有投资者在互动平台就国资入主能否在融资、项目、产业资源上为公司提供实质帮助进行提问,百花医药回复称金华聚新将“不断聚集优势资源,提升公司医药研发主业的市场规模、加大对细分优势领域的投资力度、充分打通产业协同屏障,不断为公司内生发展赋能”,同时“通过形成中长期战略发展规划布局,将多举措推进公司外延式发展”。
对于国资入主的实质性赋能,邓勇总结为四个方面。一是资金与信用加持,显著提升公司融资能力、降低信贷成本,可对接地方产业基金与政策性资金,增厚现金流安全垫;二是产业资源协同,依托浙江本地雄厚的医药产业基础,对接药企、医疗机构与园区资源,降低业务拓展成本;三是推动治理体系规范化,替代原民营家族式治理,优化内控合规与信息披露,完善长效激励机制稳定核心技术团队;四是支撑外延式发展,协助通过并购补全CDMO、 创新药 CRO等业务短板,加快转型节奏。
控制权变更后,今年9月,百花医药董事会提前换届,新一届管理层落定。董事会选举陈银恺为第十届董事会董事长,聘任钱树纲为公司总经理,同时,聘任赵云池为公司常务副总经理、黄辉为执行总经理、夏燕为副总经理、杨金华为财务负责人。值得注意的是,陈银恺、钱树纲二人均无医药背景。
朱明军认为,新领导班子的核心能力是资本配置和资源整合,而不是亲自下场做研发。管理层没有医药行业经验,如果战略判断过度偏向资本运作而忽视研发服务能力的建设,转型很容易走偏。不过,好在仍有医药老将留在了执行层,短期专业底线仍在,但长期能否把资本资源真正转化为CRO的竞争力,取决于新班子愿不愿意沉下去理解所处行业的节奏。
(文章来源:北京商报)