
友发集团业绩说明会详解三季度业绩下滑主因,并透露分红款争取春节前到账
友发集团业绩说明会详解三季度业绩下滑主因,并透露分红款争取春节前到账
2026年11月02日 15:13
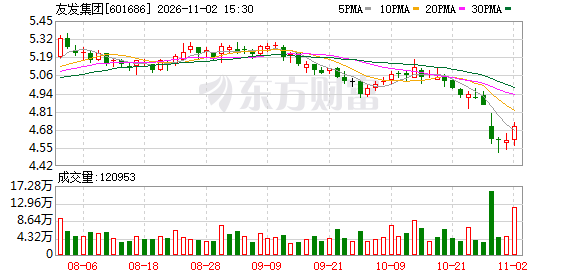
11月2日上午, 友发集团 (601686)举行2026年第三季度业绩说明会。该公司董事会秘书郭锐参加活动,与投资者展开交流。
据介绍,天津友发钢管集团股份有限公司是中国最大的焊接钢管研发、生产、销售企业,拥有“友发”“正金元”“海乾威”三个中国驰名商标品牌,主营产品包括直缝高频焊接圆管(含热浸镀锌)、方矩形焊接钢管(含热浸镀锌)、钢塑复合管、管路连接件、盘扣脚手架、热浸镀锌无缝钢管、不锈钢管及管件、螺旋焊管(含承插及防腐加工)、热塑性 塑料 管及管件、石油管道、保温管道、光伏支架及地桩等,是焊接钢管国家制造业单项冠军示范企业。自2006年起,连续20年产销量位居全国第一,连续20年位列中国企业500强、中国制造业企业500强。
日前, 友发集团 披露2026年三季报,财报数据显示,公司前三季实现营业收入390.79亿元,同比增长2.86%;归母净利润1.97亿元,同比下滑60.68%;扣非归母净利润1.70亿元,同比下滑59.12%。从单季度来看,第三季度公司营业收入140.55亿元,同比增长7.26%;归母净利润为-8125.49万元,同比下降137.83%;扣非后归母净利润仅59.61万元,同比下降99.60%。
在业绩交流会上,有投资者提问:财报显示,前三季度归母净利润同比下降60.68%,净利率降至仅0.6%左右。请问在营收实现2.86%正增长的情况下,利润大幅缩水的主要原因是什么?是原材料(带钢)价格波动挤压了利润空间,还是下游需求疲软导致公司不得不采取降价促销策略?
该公司回答: 2026年前三季度,公司坚持稳健经营,围绕年度经营目标,持续推进市场开发、生产协同、客户服务、订单组织和风险管控等工作。2026年1-9月,公司实现营业收入390.79亿元,归属于上市公司股东的净利润1.97亿元。经营活动产生的现金流量净额5.92亿元,同比增长44.97%。三季度业绩变动主要受两方面因素影响:一是因市场环境变化,市场需求释放不及预期,市场竞争较为激烈,公司产品毛利率同比下降,虽然2025年下半年以来收购项目、新增子公司增加本报告期产品销量,但未能完全弥补毛利率下降影响;二是财务性投资确认公允价值变动损失所致。公司产品主要以原料采购成本加生产经营成本及合理利润为定价原则,正常经营情况下,公司采用有效手段可以合理平抑原料价格波动影响。
未来,公司将通过高质量发展的持续实践,充分发挥各项优势,主动拓展新产品、新模式、新领域,不断提升市场占有率和品牌影响力。国内市场,十五五“六张网”建设与友发核心业务高度契合,公司将充分发挥全国14大基地协同优势,根据区域市场需求和订单情况合理组织生产经营,提高资源配置效率和订单交付能力;依托覆盖广泛的销售网络和稳定的客户关系,加强核心客户维护及终端客户开发,提升市场响应速度和服务能力。海外市场,公司重点调研东南亚和中东等地的焊接钢管行业情况,继续推进落实公司新的十年战略规划和“走出去”的全球化目标。此外,公司还将依托隆泰迪、海乾威等子公司加码油气 管材 、输氢 管材 、堆焊双金属复合 管材 等高附加值品类布局,加快新产品研发创新,正形成新的业绩增量。基于上述基础,公司有信心保持积极向上、稳健向好的经营发展趋势,以持续提升的经营质量回报广大投资者。
有投资者提问:公司历史上对股东回报较为慷慨,但鉴于当前净利润大幅下滑及应收账款恶化,请问公司是否还能维持以往的高比例现金分红?未来的分红规划是否会随着利润的下滑而进行相应调整?
该公司回答: 公司始终高度重视投资者回报,秉持兼顾全体股东共同利益和公司长期可持续发展的原则,合理保持较高的分红率和股息率,提高分红的稳定性、及时性和可预期性。对于今年的分红情况,公司将 综合 考虑实际盈利水平、经营现金流、资金需求及未来发展规划等因素,合理制定利润分配方案。公司三季度业绩属于暂时性的季节性波动,经营现金流稳定,应收账款管理科学健康、风险可控。按照当前鼓励现金分红的政策导向和公司一贯的做法,公司一般会在年末对当年前三季度的业绩进行分配,让分红款在春节前能够到账,为投资者欢度春节增添喜气。未来公司将继续通过深耕主业、拓展布局、创新研发、营销转型等促进发展、降本增效方面的努力,积极稳定和提升经营成果,不断创造和提升公司的内在价值,在稳定分红的预期目标引导下,争取以更好的业绩持续回报投资者。
有投资者提问:2026年第三季度毛利率仅为2.58%,同比下滑明显。在当前“薄利多销”模式愈发脆弱的背景下,公司管理层有何具体的应对举措?在推进高附加值产品(如复合管、锌 铝 镁管)销售方面,目前的营收占比是否有实质性提升?
该公司回答: 公司长期深耕焊接钢管主业,在品牌影响力、产品质量、生产规模、基地布局、营销网络和客户资源等方面形成了较为扎实的经营基础。在生产方面,公司充分发挥14个生产基地协同优势,根据区域市场需求和订单情况合理组织生产经营,围绕创新发展、深耕终端、市场竞合等方面持续加大资源投入,打造钢管加工制造、 物流 配送一站式服务体系,提高资源配置效率和订单交付能力。在高端管材业务方面,公司将依托隆泰迪、海乾威等子公司加码油气管材、输氢管材、堆焊双金属复合管材等高附加值品类布局,加快新产品研发创新,正形成新的业绩增量。此外,面对市场变化,公司将继续关注行业供需、原料价格波动和下游需求恢复情况,坚持稳健经营;持续推进重点区域、重点客户、重点产品和重点项目开发,优化产品结构;同时加强经营风险管控,努力提升公司经营质量和可持续发展能力。
有投资者提问:财报显示,第三季度存货达到43.78亿元,同比上涨20.78%。在净利率极低的情况下,存货的任何减值都将直接吞噬利润。请问管理层,目前存货中有多少是面临跌价风险的长库龄产品?在行业下行期,公司如何平衡“保障交付”与“控制存货跌价风险”之间的关系?
该公司回答: 公司焊接钢管品类规格较为丰富,为保持各生产基地正常生产与销售,不同规格的原料及成品需保有合理的安全库存。部分时点存货的阶段性上升,主要系为保证正常生产经营秩序和为保障交付而进行的主动备货,公司始终秉持高周转经营策略,有关原材料和产成品均处于高速周转的业务流程中,基本不存在长库龄产品,同时公司有效管控库存数量、品类、规格,并采取期现结合、库存前置等方式降低价格波动风险。整体而言,公司总库存长期稳定维持在正常经营区间内。
有投资者提问:数据显示,公司营运资本(WC)为-95.5亿元,基本依靠占用上游供应链资金维持运营。虽然前三季度经营性现金流净额(5.92亿元)远高于净利润,但这高度依赖供应链关系的稳定性。请问,在当前行业整体承压的背景下,上游供应商是否出现了要求现款现货的趋势?公司如何防范潜在的供应链流动性风险?
该公司回答: 根据公司2026年第三季度报告,按照流动资产减去流动负债的通常计算口径,公司流动资产234.82亿元,流动负债204.40亿元,营运资本约30.42亿元。公司始终坚持低成本高周转战略,充分发挥规模采购、多基地布局和供应链管理优势,根据实际生产经营需求及市场变化合理组织原材料采购、生产和销售。公司高度重视与上游供应商的长期稳定合作,持续关注市场环境及供应链变化情况,结合实际采购需求和合作情况合理安排采购及结算。根据行业常规做法,公司在原材料采购和向经销商销售产品等方面,长期以来一直采用现款现货为主的结算方式,公司始终保持经营现金流稳定、充裕。在流动性风险管理方面,公司坚持稳健经营,持续加强市场信息收集和价格研判,结合原料价格、区域供需、订单结构及客户信用情况,合理开展采购、生产和销售组织,进一步强化库存管理、应收账款管理和客户信用管理,重视订单质量和资金安全。同时,公司通过监控现金余额、对未来现金流量进行滚动预测等措施,加强资金流动性管理,保障日常生产经营及到期债务偿付需求。未来,公司将继续加强供应链管理和资金统筹,提升经营质量和风险管控能力,保障生产经营稳健运行。
有投资者关心:现在行业是原材料在上涨,但终端价格又低,利润被挤压,公司如何保障健康的利润率?
该公司回答: 公司产品原材料主要为带钢/卷板和锌锭,其成本占主营业务成本的比重超过90%。原材料价格的频繁波动会对公司产品定价造成一定的影响,但公司能够采取有效措施进行积极应对。一方面,公司在定价端主要基于成本加成模式,一定程度上能够合理传导成本压力。另一方面,公司始终坚持低成本高周转战略,充分发挥规模采购和全国多基地布局优势。超大产销规模有利于实现生产设备高负荷运转,有效摊薄管理、生产、采购成本;各生产基地靠近 钢铁 产业集群与市场前沿,有利于降低原材料和成品 物流 成本。在供应链及风控执行层面,公司持续加强市场信息收集和价格研判,结合原料价格、区域供需、订单结构及客户信用情况,合理开展采购、生产和销售组织,通过供应链集采、 期货 套期保值、库存管理等方式应对原材料价格波动,进一步强化应收账款管理和客户信用管理,重视订单质量和资金安全。除上述举措外,公司持续推进产品结构优化,积极拓展油气输送管、输氢管道、复合钢管、耐腐蚀钢管、高强钢管等高附加值产品,例如,江苏友发正在建设国内最大口径的700方连续方矩管产线,锚定周边区域 钢结构 、装备制造业等优势产业机会,深化终端市场开发。未来,公司将通过高质量发展的持续实践,充分发挥各项优势,主动拓展新产品、新模式、新领域,不断提升市场占有率和品牌影响力,以持续提升的经营质量回报广大投资者。
来源:读创财经
(文章来源:深圳商报·读创)