
前三季度A股IPO承销座次大洗牌:国泰海通单数居首,中金收入领跑
前三季度A股IPO承销座次大洗牌:国泰海通单数居首,中金收入领跑
2026年10月07日 21:49
2026年前三季度,A股IPO“蛋糕”规模明显扩大。
据Wind统计,2026年前三季度,A股共有123家企业完成IPO(按上市日计算),首发募资合计2163.15亿元。相较2025年前三季度的78家合计募资773.02亿元,今年前三季度A股IPO数量同比增长57.69%,首发募资额同比增长179.83%。
随之而来的,是券商投行业务的增长。今年前三季度,共有30家券商(合并母子公司)参与IPO保荐承销,承销及保荐费用合计72.03亿元。去年同期则有28家券商分羹,承销保荐费用合计37.09亿元。
国泰海通 保荐上市家数居首
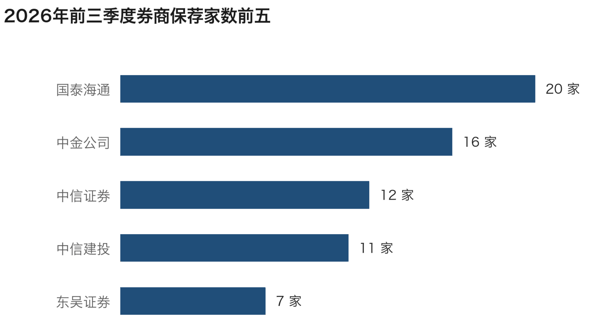
从已上市项目来看, 国泰海通 以20家居首; 中金公司 以16家位列第二; 中信证券 排名第三,有12家; 中信建投 同样超过10家,有11家排名第四。
此外,去年同期未有IPO承销入账的 东吴证券 ,今年前三季度上市家数已有7家,进入前五。 华泰证券 、 国金证券 、 国信证券 上市家数均为6家。
与上年同期相比,头部券商排名有所变化。2025年前三季度, 国泰海通 以9家位居第一, 中信证券 、 华泰证券 均以8家排名第二, 中信建投 以6家位列第三, 国金证券 、 东兴证券 、 申万宏源 均以4家并列第四。
其中,今年前三季度上市家数位居次席的 中金公司 ,去年同期的上市家数仅3家,与 东方证券 、 招商证券 、 国联民生 证券并列第五。
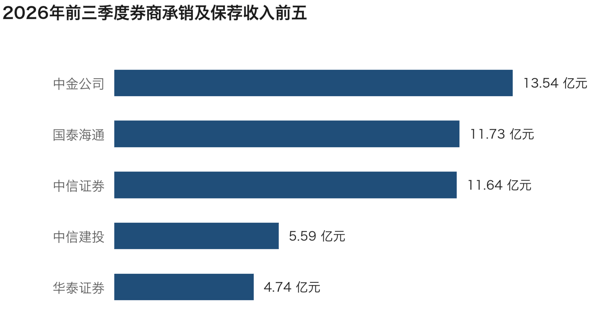
 从承销及保荐收入来看,2026年前三季度, 中金公司 以13.54亿元排名第一,领跑全市场。
国泰海通 、 中信证券 的前三季度承销及保荐费用同样超过10亿元,分别以11.73亿元和11.64亿元位列第二、第三。
中信建投 以5.59亿元排名第四; 华泰证券 则以4.74亿元位列第五。
 前五家券商募资占近八成
从市场集中度来看,头部券商在IPO首发募资金额上的优势进一步提升。
Wind数据显示,2026年前三季度, 中金公司 、中信建投、 中信证券 、 国泰海通 、 华泰证券 五家券商合计募集资金1703.68亿元,占全市场的78.76%;上年同期,这五家券商合计募集资金497.37亿元,占比64.34%,一年间提升14.42个百分点。
其中, 中金公司 募资金额706.16亿元,占全市场的32.64%,上年同期占比为16.25%。
从项目来看, 中金公司 的募资规模受到大型IPO项目带动。据Wind统计,前三季度,中金公司参与保荐的 长鑫科技 (中金公司与中信建投联席保荐)募资666.07亿元,位居全市场首位,占全市场募资规模的30.79%; 华润新能 源(中金公司与 中信证券 联席保荐)、 惠科股份 分别募资245亿元和84.93亿元, 沈鼓集团 、 盛合晶微 、 振石股份 等项目募资规模也均超过10亿元。
从券商排名看,前五家券商与其余机构之间也形成差距。排名第五的 华泰证券 募集资金68.31亿元,排名第六的国投证券募集资金42.49亿元。排名第六至第十位的五家券商合计募集资金180.92亿元,排名第十之后的券商合计募集资金176.59亿元。
前十家券商合计募资1884.59亿元,占全市场的87.12%,上年同期为76.93%。前三季度共有30家券商有IPO承销及保荐入账,上年同期为28家。
头部券商内部也存在分化。中金公司首发募资规模由上年同期的125.61亿元增至706.16亿元, 华泰证券 则是上述头部券商中唯一一家首发募资金额同比下降的机构,由108.89亿元降至68.31亿元,保荐家数由8家降至6家。
北交所上市家数居首
从上市板块来看,北交所前三季度完成IPO的企业数量最多,科创板首发募资规模最高。
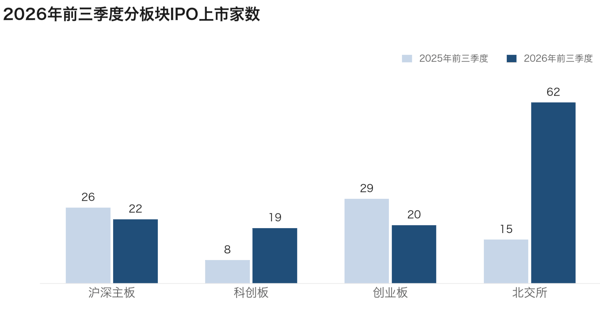
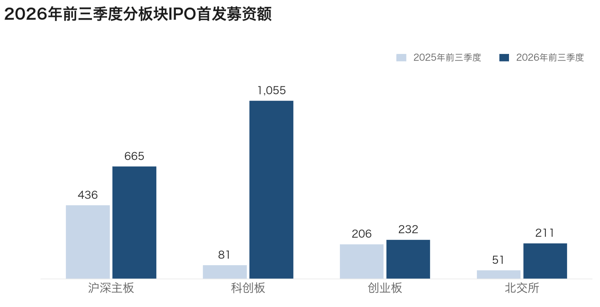
Wind数据显示,北交所前三季度共有62家企业完成IPO,占全市场123家的50.41%,较上年同期的15家增长313.33%;首发募资从50.60亿元增至211.04亿元,增长317.10%。
 科创板前三季度首发募资1054.55亿元,占全市场的48.75%,较上年同期的81.17亿元增长1199.26%。从项目来看,除 长鑫科技 外,前三季度科创板还有 盛合晶微 、 北芯生命 、 托伦斯 等多个项目完成上市。
创业板前三季度上市家数为20家,较上年同期的29家减少9家,但首发募资从205.60亿元增至232.08亿元,增长12.88%。
沪深主板(沪市主板+深市主板)前三季度上市家数为22家,上年同期为26家;首发募资规模则从435.67亿元增至665.49亿元,增长52.75%,占全市场的30.76%。
 25家券商保荐项目撤否率降至15.52%
IPO规模扩大的同时,保荐项目撤否情况也受到关注。
Wind数据显示,2026年前三季度,从申报项目来看,有撤否记录的25家券商合计申报451个项目,主动撤回家次70家,这25家券商的整体撤否率【编注:当期终止(主动撤回)项目数 ÷ 当期保荐申报项目总数】为15.52%,较上年同期的22.25%下降6.73个百分点。同期,全市场没有IPO项目被审核否决,终止项目均为主动撤回。
从头部券商来看, 国泰海通 申报74个、撤回8个,撤否率10.81%,上年同期为5.77%; 中信证券 申报68个、撤回6个,撤否率8.82%,上年同期为15.69%;中信建投申报49个、撤回9个,撤否率18.37%,上年同期为19.44%;华泰联合申报32个、撤回5个,撤否率15.63%,上年同期为13.64%。
部分中小券商的撤否率相对较高。其中,甬兴证券、国融证券前三季度分别申报了2家和1家,撤否率均为100%;华创证券申报了3家、撤回2家,撤否率为66.67%; 国元证券 、华源证券撤否率均为50.00%,分别申报了6家和2家。
头部券商方面,今年前三季度, 申万宏源 证券承销申报18家、撤回5家,撤否率27.78%; 中国银河 、 浙商证券 撤否率均为25%,分别申报了4家和8家; 广发证券 申报21家、撤回5家,撤否率23.81%。
值得注意的是,中金公司本期未出现撤否记录,因此未进入上述撤否榜单。上年同期,中金公司申报25家、撤回4家,撤否率为16.00%。
开源证券发布的行业周报认为,三季度A股和港股市场IPO业务环比增长,新项目上市有利于提升直投和跟投业务盈利,在市场波动加大的背景下,头部券商的盈利韧性有望凸显。
东吴证券 在报告中提出,境内境外IPO均回暖,集中度进一步提升。该机构表示,“考虑到行业发展政策积极,集中度有进一步提升的趋势,我们认为大型券商优势仍显著。”
(文章来源:澎湃新闻)