
汽车大重组第一枪:为什么是广汽和一汽?
《投资者网》吴微
9月14日,广汽集团(601238.SH)停牌,随后披露公司已与中国第一汽车股份有限公司(下称“一汽股份”)签署《意向协议》,拟通过发行股份的方式购买一汽股份持有的某整车合资公司部分股权,同时募集配套资金。交易完成后,一汽股份预计将成为广汽集团第二大股东,但广州市国资委仍为广汽集团实际控制人。
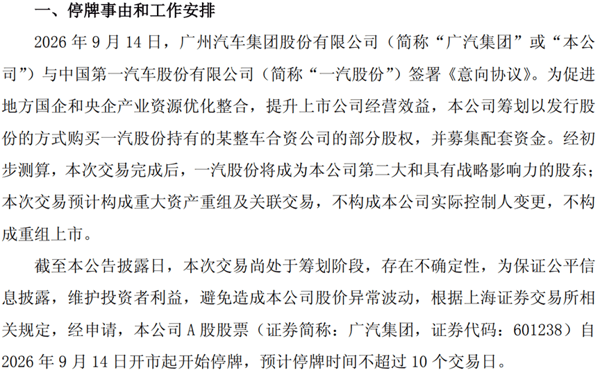 图片来源:公司公告 尽管广汽集团尚未披露标的公司的名称,但结合双方现有合资业务,市场普遍将交易指向一汽丰田。 目前一汽股份持有一汽丰田50%股权,若后续方案如市场推测一般落地,这意味着长期“南北分治”的丰田在华业务可能出现更深层次的整合。
要理解这场交易并不复杂。在当前自主新能源品牌持续挤压传统合资车企市场,价格战又压缩利润空间的背景下,广汽自身正处在经营承压与转型投入并存的阶段。2025年公司归母净利润亏损87.84亿元,2026年上半年再亏44.67亿元。
因此,对于广汽与一汽而言,整合南北丰田的意义,可能首先在于减少重复投入、提升存量资产效率。 但能否真正改善广汽的业绩,还要看股权定价、产能调整、渠道整合以及新能源转型等问题能否解决。
从“南北分治”到存量竞争,整合有现实需求
过去多年,广汽丰田和一汽丰田曾是日系车在华的重要增长引擎。
丰田的“双车战略”也一度被证明有效。卡罗拉与雷凌、RAV4荣放与威兰达、汉兰达与皇冠陆放、赛那与格瑞维亚等姊妹车型,帮助丰田通过两套渠道扩大在中国的市场覆盖。
但随着国产品牌崛起后,丰田这套模式的问题开始显现。
当汽车市场处于高速增长阶段,两套工厂、两套渠道意味着更强的市场覆盖;但进入存量竞争时代后,同一集团内部拥有两套高度相似的产品、供应链和营销体系,则意味着重复投入。
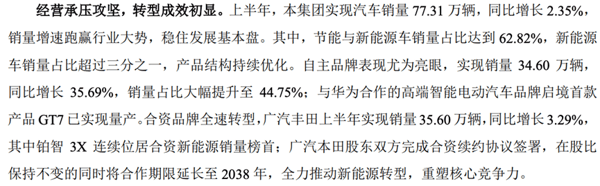 图片来源:公司公告 从销量表现看,广汽集团的经营压力已较为明显。 公司2023年销量一度达到250万辆左右,2024年降至约200万辆,2025年进一步降至172.15万辆,同比下降14.06%。同期,广汽本田销量从2024年的47.1万辆降至2025年的35.19万辆,降幅超过了25%。
广汽丰田的销量虽然相对稳定,2025年销量为75.6万辆,2026年上半年为35.6万辆,但随着价格竞争的加剧,合资业务对广汽利润的支撑也在减弱。数据显示,广汽集团合资企业投资收益从2023年的80亿元以上,下降至2025年的24.85亿元。
这意味着,广汽集团过去“合资贡献利润、自主品牌承担转型”的模式正在发生变化。
与此同时,广汽自身也面临较大的经营压力。2026年上半年,广汽集团整车制造业务毛利率为-6.27%,整体毛利率为-2.51%;截至6月末,其存货已达到239.20亿元,较2025年末增长45.45%。
在这样的背景下,若交易最终指向一汽丰田,整合的首要价值并不在于增加多少销量,而在于减少南北丰田之间的内部消耗。
一汽丰田和广汽丰田在车型、渠道和产业链上的相似度较高,理论上可以通过集中采购、研发协同、营销体系优化等方式降低重复成本。 对于当前利润承压的广汽而言,这种效率改善或比单纯追求规模扩张更现实。
历史的必要注脚,中国车企也进入新阶段
从全球汽车工业的发展来看,汽车行业从分散走向集中并不罕见。
美国汽车工业早期曾存在大量汽车制造商,随着规模化生产的普及,企业不断通过收购和兼并扩大规模,最终形成了通用、福特、克莱斯勒等大型汽车集团。
日本汽车工业则走出了另一条道路。1966年日产汽车与王子汽车合并,此后日本车企通过资本合作、产业联盟和交叉持股等方式不断强化规模效应。丰田也逐步形成广泛的产业协作网络。
欧洲的Stellantis(STLA)则是较新的典型案例。2021年,菲亚特克莱斯勒汽车与PSA集团完成合并,14个汽车品牌因此被纳入同一集团。其背后的重要原因之一,就是通过规模效应分摊电动化和智能化转型所需的大量研发投入。
这些案例虽然发生在不同市场,但背后的逻辑却很接近。当行业进入成熟期,企业既要承担越来越高的研发和技术投入,又要面对传统业务利润下降,单个企业独自承担全部成本的难度不断增加的风险。
中国汽车产业如今也到了类似阶段。
新能源汽车渗透率持续提升背景下,汽车企业需要在三电、智能座舱、智能驾驶等领域持续投入;与此同时,大量传统燃油车产能仍然存在。如何处理低效重复产能,如何减少同质化研发,正在成为行业的新课题。