
前三季度赚33亿,股价却跌近七成:胜宏科技怎么了?
前三季度赚33亿,股价却跌近七成:胜宏科技怎么了?
2026年11月03日 19:13
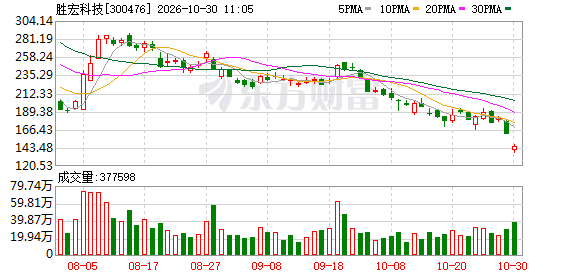
今年的 胜宏科技 (300476.SZ),股价走出了一条陡峭的曲线。
年初,它的股价在280多元上下,随后一路攀升,最高触及402元;11月3日收盘,只剩122.7元,从高点算起回落了近70%。市值也随之从近4000亿元缩水,蒸发了2700多亿元。
翻开财报,景象却截然不同:前三季度,公司赚了33亿多元,单季营收还创下 历史新高 。但归母净利润在三季度只剩5亿多元,同比削去一半以上。一边是创纪录的营收,一边是腰斩的利润,这中间究竟发生了什么?
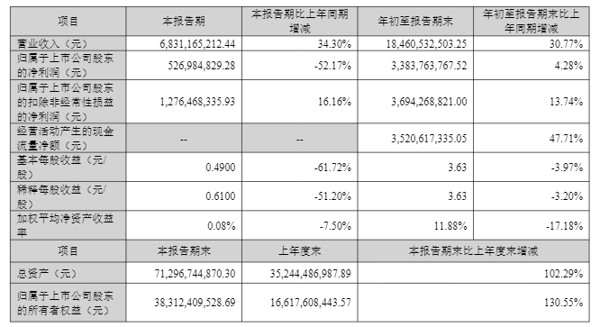 ▲企业财报截图
营收创下新高
利润为何掉头向下?
胜宏做的是 PCB ,也就是服务器、显卡等设备里,负责把各类芯片连接起来的那块电路板。按弗若斯特沙利文的统计,去年上半年,胜宏在AI及高性能算力 PCB 领域的收入位居全球第一,份额接近14%,而前年它还只排在第7。
它的壁垒不在专利,而在工艺与交付:能够稳定量产100多层的高多层板和高阶HDI,良率稳定,客户认证周期长,再加上惠州、泰国、越南三地均有产能,得以按时交货。
三季报里,好消息与坏消息并存。营收68亿多元,同比增长30%多,创 历史新高 ,但低于 高盛 预期的77亿元左右,差了10%多。 高盛 认为,这是产品切换期的影响:客户正向新一代AI平台迁移,交付与放量的节奏因此受到扰动。
扣非净利润12亿多元,同比增长10%多。三季度毛利率为34%出头,比二季度高约2个百分点,不过前三季度毛利率为33.6%,仍比去年同期低2个多百分点。
现金面则相对扎实。前三季度经营活动现金流35亿多元,同比增长近50%;账上有100多亿元现金,资产负债率不到一半,高端产品的排单已经排到2027年。
真正被拖下来的,是归母净利润。三季度仅5亿多元,同比下降一半以上,净利率从二季度的25%多,跌到不足8%。在已披露三季报的 PCB 公司中,约90%净利润同比增长,胜宏成了少数派。
主要原因是非经常性损益亏损7亿多元,其中近7亿元来自金融资产公允价值变动和处置损失。公司解释,为支持产业链伙伴上市,它参与了港股IPO的基石投资,二季度账面盈利,三季度股价回撤,盈利转为浮亏,目前仍持有一部分。
此外,营业外支出2亿多元,主要是向学校捐赠;财务费用将近5亿元,约为去年同期的6倍,主要来自汇兑损失。
财报之外:
暗藏几处绕不开的短板
这些是财报里看得见的问题,另一些毛病,则藏在公司自己的做事方式里。
最突出的是对大客户和大平台的依赖。前面 高盛 所说的产品切换期,恰是这一问题的体现:客户的产品一换,节奏便会立刻传导到胜宏的订单上。公司仅披露前五大客户合计占比约42%,不披露具体客户名称,投资者仍难以判断单一客户依赖的风险。
其次是资金使用不够专注。公司账上有80多亿元理财,还做基石投资,同时有息负债近130亿元,手里有钱却仍在借钱,市场难免要问一句为什么。基石投资更是让主业的利润去承担股市的波动,三季度便吃了亏。
再次是扩张偏重。预付的长期资产款70多亿元,在建工程60多亿元,存货90多亿元,已接近年初的3倍。产能一旦落地,折旧就会压到成本上;若需求不及预期,压力将相当可观。
最后是声誉层面的扰动。6月,董事长的个人事件曝出,当天港股下跌8%左右;7月,又有关于产品交付、市场份额等方面的负面传闻,公司均发布了澄清。但对市值的冲击是真实的,市场的信任,如今只能靠业绩一点一点补回来。
股价大跌:
缘于前期涨得太快和负面传闻?
这些短板摆在眼前,再看前面的路,风险与机会便都清晰起来。
风险首先来自客户节奏。6月,有传闻称 英伟达 新一代服务器平台Rubin出货延期;同月又有传闻称, 英伟达 要求PCB厂商统一降价10%。两则传闻均被官方辟谣,公司也表示合作有序。传闻不等于事实,但足以说明,市场对客户节奏和价格极为敏感。
此外,覆 铜 板等原材料正在涨价,公司称正向下游传导,传导的快慢,直接决定毛利率的走向。公司季末仍持有部分港股基石投资的股票,四季度账面仍会随股价波动。新产能的良率爬坡与折旧,同样是后面绕不开的课题。
至于股价为何跌得如此之深,大致是几层因素叠在了一起。
其一,前期涨得太快,估值里已提前计入了高增长,业绩只要略低于预期,便会被成倍放大。其二,三季度营收低于机构预期,归母利润又在同行普遍增长时下滑,令市场开始担心客户节奏与产品切换。其三,年中的负面传闻,让市场信心本就不稳。
账面上的浮亏更像是导火索,真正的压力,来自市场正在重新为增长的确定性定价。
机会仍在
行业却在分化,竞争愈发激烈
机会也并非没有。公司称,部分客户已释放了2027年至2028年的需求,惠州、泰国、越南的新产能正陆续爬坡,三季度毛利率也已环比回升。公司还提出了2030年做到千亿产值的目标,不过这仅是目标,仍有待后续业绩来验证。
另外,公司董事长于10月16日提议回购1.5亿至3亿元。金额不大,更像是一种态度,具体仍要看董事会后续的方案。
把视角拉远一些,行业的景气度本身没有问题。A股有20多家PCB公司前三季度净利润实现翻倍以上增长,高端算力PCB的产能依然紧张。
但这轮行情已开始分化:同在一个行业,别家的利润在涨,胜宏三季度的归母利润却在降。接下来比拼的,将不只是谁的需求更大,而是谁的良率更稳、交付更稳、客户节奏接得更准。加上行业内扩产者越来越多,中长期的竞争也会愈发激烈。
【结语】
总的来看, 胜宏科技 的主业没有垮,壁垒仍在,营收、扣非利润、现金流都不差。但利润腰斩,大半源于账面上的投资亏损;与此同时,客户依赖、资金使用和扩张节奏这些老问题,也确实摆在那里。
接下来,比起盯着股价,或许更值得观察三件事:四季度扣非利润能否继续环比向上,非经常性损益是否还会拖后腿,以及2027年的订单,能否转化为实实在在的收入。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
(文章来源:红星资本局)