
券商发债直追2万亿,头部三家破千亿,资本优势孵化业绩优势
券商发债直追2万亿,头部三家破千亿,资本优势孵化业绩优势
2026年10月05日 20:56
财联社10月5日讯 券商年内加速扩表。今年前三季度,券商发债规模合计1.69万亿元,同比增长32.97%。截至10月5日,证券公司债及短期融资券存量余额达3.63万亿元,较上年同期增加6991.38亿元,增幅23.82%。
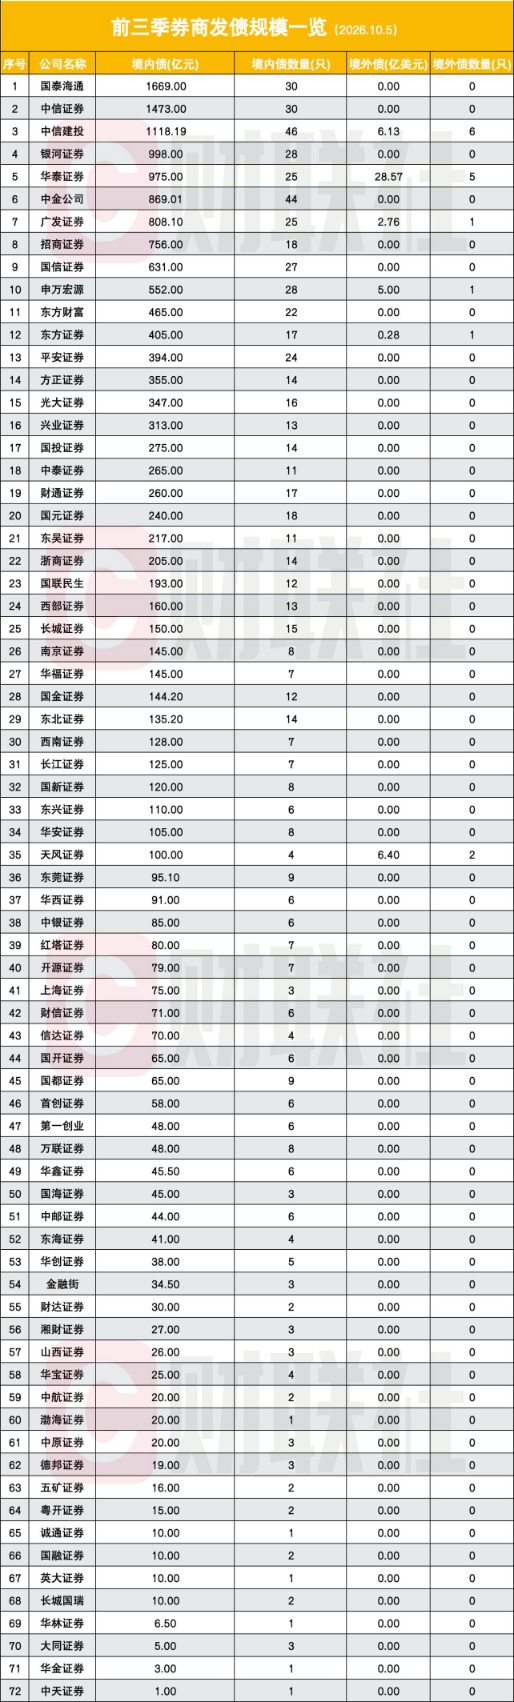
年内券商境内发债市场呈现出前所未有的“冰火两重天”格局。一方面,千亿级发债扩容至三家( 国泰海通 、 中信证券 、 中信建投 ),头部十强合计揽下58.62%市场份额;另一方面,26家券商发债不足50亿元,融资渠道与成本劣势在资本密集型业务扩张周期中被进一步放大。
 这种规模分化的背后,是券商信用分层与资产负债表扩张逻辑的重构。当重资本业务成为盈利核心引擎,头部券商凭借评级优势构建起“低成本负债-扩表创收”的正向飞轮,而中小券商则面临被边缘化的风险,一场关于ROE水平与生存空间的深度洗牌已然拉开序幕。
年内券商发债增逾三成
从发债结构来看,年内券商融资“此消彼长”特征突出,公司债发行1.08万亿元,同比增长45.55%;次级债发行2473亿元,同比大增118.97%;而短期融资券仅发行3568.2亿元,同比下滑13.34%。
这种结构性分化背后,折射出券商融资策略的深层转变。一方面,在利率中枢持续下行的窗口期,券商倾向于通过发行中长期公司债锁定较低的融资成本,用“长钱”置换频繁滚续的短融,从而优化负债结构、降低流动性风险。
另一方面,做市、两融等重资产业务的快速扩张,客观上需要更稳定、更长期的资金匹配,短融“借短配长”的错配隐患,正促使券商主动将融资“久期拉长”。换言之,公司债增而短融减,并非融资需求萎缩,而是券商在低利率环境下主动调仓、从“短期周转”向“长期成本优化”切换的理性选择。
前三季度券商发债平均久期升至2.75年,同比增0.44年。其中公司债2.28年,同比增0.18年;次级债5.53年,同比增0.18年,短融0.43年,同比减0.03年。期限结构整体拉长。券商主动拉长久期锁低息,优化负债匹配重资产业务。
中邮证券研报指出,本轮券商发债破万亿,本质上是行业格局分化+政策红利+利率窗口三者共振的结果,不仅仅是行业“资本驱动增长”的延续,更是头部券商抢占竞争优势、推进行业整合的主动选择,预计未来行业发债集中度会进一步提升,头部券商的资本优势会转化为更明显的业绩优势。到期债务规模越大、原发行利率越高的券商,增厚效果越明显;头部券商因为新发债评级更高、融资成本更低,利差更大,增厚幅度会比行业平均更大。
发债“马太效应”加剧
前三季度,券商境内发债“千亿俱乐部”扩容至3家,分别为 国泰海通 (1669亿元)、 中信证券 (1473亿元)和 中信建投 (1118.19亿元);银河证券(998亿元)与 华泰证券 (975亿元)紧随其后,逼近千亿大关。
可进入前十之列的券商还包括 中金公司 (869.01亿元)、 广发证券 (808.1亿元)、 招商证券 (756亿元)、 国信证券 (631亿元)、 申万宏源 (552亿元)。
发债资源正加速向头部聚拢,行业“赢家通吃”格局愈发显著。TOP5券商合计发债6233.19亿元,占行业比重达37.1%,仅 国泰海通 一家的发债量便超过倒数39家券商的总和;TOP10券商合计发债9849.3亿元,行业占比高达58.62%。
与之形成鲜明对比的是,前三季度发债不足50亿元的券商多达26家,其中8家低于10亿元。发债“个位数”的券商有4家,分别是 华林证券 (6.5亿元)、大同证券(5亿元)、华金证券(3亿元)、中天证券(1亿元)。反映出在资本密集型业务扩张背景下,中小券商融资渠道与成本劣势进一步凸显。
有分析认为,这种极端的“马太效应”,本质上是证券行业信用分层与资产负债表扩张逻辑分化的必然结果。在全面注册制及监管鼓励“培育一流投资 银行 ”的背景下,做市、衍生品、两融等重资本业务已成为券商盈利的核心引擎,而这些业务高度依赖资产负债表的扩张能力。
头部券商凭借AAA主体评级,不仅能轻松获取海量融资额度,更能享受极低的票面利率,从而形成“低成本负债—扩表加杠杆—重资本业务创收—利润与评级稳固”的正向飞轮。反观中小券商,受制于评级偏低与资本金约束,不仅面临“发债难、发债贵”的渠道劣势,更在优质资产荒下面临“有钱投不出、没钱投不起”的窘境。
发债规模的悬殊,预示着未来券商ROE(净资产收益率)水平的进一步分化,中小券商若无法在特色化轻资本业务上突围,将不可避免地在重资本赛道上被边缘化。
(文章来源:财联社)
主题:基金|新股|资本优势孵化业绩优势|美股