
解码白酒三季报:19家上市公司中有4家亏损,谁在掉队?
解码白酒三季报:19家上市公司中有4家亏损,谁在掉队?
2026年11月04日 17:03
作者:
阎侠
A股19家 白酒 上市公司2026年前三季度财报已悉数披露。数字如棱镜,映照终端消费的冷暖、渠道库存的流转与价格生态的变迁;亦如切片,为观察 白酒 赛道竞争格局的迭代打开一处入口。
整体来看,今年前三季度,19家A股 白酒 上市公司的营收总额较去年同期有所回落,利润端的收缩更甚于收入端。落到个体层面,冷暖分野十分清晰:实现营收同比向上的公司寥寥,多数公司收入规模同比下滑;利润端同样不太乐观,利润下行成为大多数公司的真实处境,个别公司已经陷入亏损。
白酒行业正经历着深刻的周期性与结构性调整,“存量竞争”和“马太效应”的特点愈发明显,这对身处白酒行业的公司而言,既是挑战和压力,也是谋求新的发展的机会。
19家 酒企 总营收超2600亿,利润降幅深于营收降幅
东方财富 数据显示,目前A股共有19家白酒上市公司: 贵州茅台 (600519.SH)、 五粮液 (000858.SZ)、 山西汾酒 (600809.SH)、 泸州老窖 (000568.SZ)、 今世缘 (603369.SH)、 古井贡酒 (000596.SZ)、 洋河股份 (002304.SZ)、 迎驾贡酒 (603198.SH)、 口子窖 (603589.SH)、 老白干酒 (600559.SH)、 水井坊 (600779.SH)、 舍得酒业 (600702.SH)、 金徽酒 (603919.SH)、 伊力特 (600197.SH)、 酒鬼酒 (000799.SZ)、 皇台酒业 (000995.SZ)、 天佑德酒 (002646.SZ)、 金种子酒 (600199.SH)、 顺鑫农业 (000860.SZ)。
今年前三季度,19家白酒上市公司累计实现营业收入约2655.08亿元,同比下滑约7.63%;归属于上市公司的净利润约973.68亿元,同比下滑约9.55%。
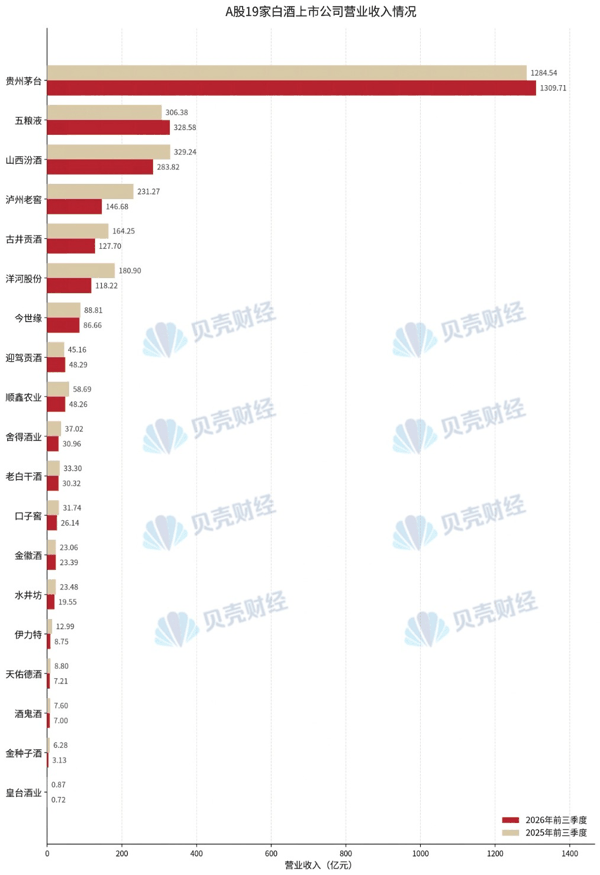 A股19家白酒上市公司营业收入情况。新京报 贝壳 财经记者阎侠制图
经梳理,记者发现,今年前三季度,实现营业收入同比增长的公司有 贵州茅台 、 五粮液 、 迎驾贡酒 、 金徽酒 。
2026年前三季度, 贵州茅台 实现营业收入约1309.71亿元,同比增长1.96%;归属于上市公司股东的净利润约644.67亿元,同比下滑0.25%。
11月2日,万联证券分析师在研报中指出:“当前行业处于筑底阶段,白酒需求整体疲软,且渠道处于去库存后段,随着渠道库存的逐步出清,以及宏观经济的复苏,白酒企业报表端有望逐步改善。”
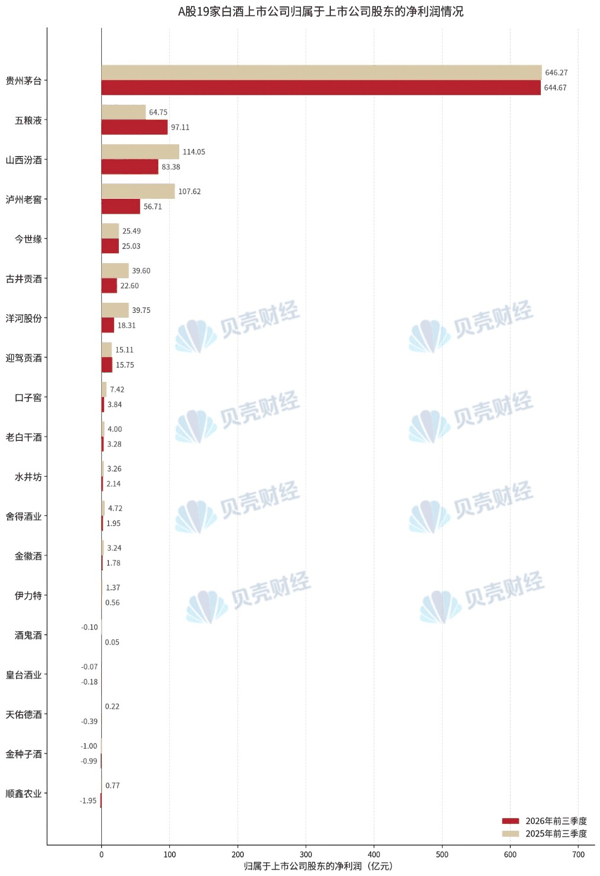 A股19家白酒上市公司归属于上市公司股东的净利润情况。新京报 贝壳 财经记者阎侠制图
经梳理,记者发现,今年前三季度,实现归属于上市公司股东的净利润盈利且同比增长的公司有 五粮液 、 迎驾贡酒 、 酒鬼酒 ,其中 酒鬼酒 属于扭亏为盈;另外, 金种子酒 实现了同比减亏,而剩余15家A股白酒上市公司归属于上市公司股东的净利润均同比下滑。
对于今年前三季度营收净利同比双增的原因,五粮液表示:“主要系上年同期利润基数较低,以及元春期间采取了有效的动销举措,销售旺季核心产品动销较好等因素的 综合 影响。”
整体来看,A股19家白酒上市公司今年前三季度在利润端的压力要大于营收端。
对此,中国城市专家智库委员会常务副秘书长、浙大城市学院副教授林先平分析:“底层原因是渠道库存高企,企业为拉动动销加大返利、渠道补贴,渠道让利持续侵蚀利润;同时产品结构下沉,高端占比回落,中低端产品占比抬升,拉低整体盈利水平。”
中国企业资本联盟副理事长柏文喜告诉记者:“这不是‘卖得少所以赚得少’这么简单,而是盈利结构被双向挤压:营收是‘量价’问题,利润是‘结构+费用+税金’三重问题。”
19家上市公司中4家亏损 , “分层出清” 趋势显现
苏商 银行 特约研究员付一夫告诉记者:“今年白酒行业最突出、最超预期的经营特征是利润端集体失速:部分企业营收只是小幅波动甚至微增,但净利润出现明显下滑,部分区域酒企利润降幅超过三成。这种‘增收不增利’,甚至‘减收更减利’的情况,打破了以往白酒企业通过提价和产品结构升级维持利润增长的惯性,行业从规模扩张转向存量博弈的速度比预期更快。”
从盈亏结构来看,A股19家白酒上市公司今年前三季度的亏损面在扩大。2025年前三季度,19家公司中16家盈利、3家亏损;到了2026年前三季度,盈利公司收缩至15家,亏损公司增至4家, 皇台酒业 、 天佑德酒 、 金种子酒 和 顺鑫农业 处于亏损阵营。这一变化并非简单的“多了一家亏损”,而是亏损的结构和量级都在发生实质性的位移:酒鬼酒从上年同期的亏损名单中退出,实现扭亏; 顺鑫农业 则反向滑落,从盈利转为亏损,且成为四家亏损公司中额度最大的一家。进出之间,足见行业调整的压力在不同类型酒企身上的分布并不均匀;表面上是盈亏家数的小幅变动,实质上标记的是行业调整正在从“普遍承压”走向“分层出清”的阶段转换。
外界关于上市酒企的业绩波动,同样关注股价走势。
东方财富 数据显示,今年前三季度,A股19家白酒上市公司的总市值从28812.58亿元缩水至23514.84亿元,整体减少约5297.74亿元。不过,板块整体市值在今年10月有所上涨,截至10月底,A股19家白酒上市公司的总市值为25686.62亿元。进入11月,板块景气度继续回升,截至11月4日收盘,A股19家白酒上市公司的总市值为27126.69亿元。
酒类分析师蔡学飞认为:“白酒板块前三季度市值缩水,本质是价盘弱、库存高与报表去水分三重挤压的结果。而10月以来的修复,也不是基本面反转,而是最坏预期落地后的估值回补,特别是三季报出清尾声信号显现,飞天、普五、国窖批价守稳,多地渠道库存同比下降,叠加板块PE(市盈率)处于近十年低位、股息率稳定等因素,加之科技端高位资金向低拥挤、高现金流的防御资产再平衡,把白酒推成利空出尽与红利修复的载体等共同作用的结果。”
“所以,这轮回升可以看成预期抢跑的资本表现,后续能不能从估值修复切到盈利驱动,还要看批价、库存、回款等指标,更要结合接下来春节备货季与消费季的市场表现来 综合 评估。”蔡学飞表示。
白酒行业深度调整,上市酒企应对方式各异
林先平认为,进入存量竞争阶段,白酒企业的核心竞争力已经跳出单纯拼产能、拼招商、拼渠道压货,未来重点转向品牌价值与价格体系管理、终端真实动销与渠道生态运营、用户数字化运营,同时拓展 新消费 场景,依托产品创新、文化表达,抓住年轻消费群体,依靠精细化管理稳住利润空间。
那么,白酒上市公司们如何看待当前行业的发展趋势、又打算如何应对?
酒鬼酒表示:当前白酒行业深度调整仍在持续,行业竞争进一步向消费终端下沉,面对复杂市场环境,公司坚持BC联动营销体系,聚焦湖南大本营市场,建设大本营市场分级分类的细分运营体系,坚持产品下沉、渠道下沉,推进 餐饮 、团购、区域商超等渠道立体化建设;持续拓宽多元销售赛道,稳步做大连锁商超、企业团购等业务;优化资源投放,围绕升学宴、婚宴、体育赛事三大年度主题营销IP持续深耕目标消费场景,依托宴席专项政策、消费者扫码激励、圈层品鉴等组合促销手段触达终端客群,终端动销质量稳步提升,渠道库存保持良性去化节奏,前期营销改革成效持续释放,2026年第三季度公司盈利水平较上年同期改善。
今世缘 认为:“消费场景和客群结构的变化既有主动因素,也有被动因素。随着部分客群客观减少,其消费占比自然下降,整体消费结构已发生变化。此前商务宴请占比较高的企业受影响更大,不同企业受影响程度有所差异。2026年以来,各家公司基本进入符合自身情况的新常态,季度营收结构和消费表现趋于稳定。”
舍得酒业 表示:“白酒行业整体仍处于深度调整期,存量竞争格局延续,消费动能偏弱,传统与新兴渠道博弈加剧,白酒产品销售持续承压。为应对行业挑战,公司主动实施‘控量挺价’策略,适度控制发货,积极支持经销商进行库存消化。同时,公司始终坚持长期主义,进一步强化市场基础动作,加大消费者培育工作力度,阶段性提高市场投入。公司主动采取的相关措施进一步拉动了渠道动销,持续提升了消费者对品牌的好感度与口碑评价,为公司后续发展奠定坚实基础。”
(文章来源:新京报)