
东南亚AI算力棋局:从消费电子、PCB到半导体、光模块,中国龙头如何落子?
东南亚AI算力棋局:从消费电子、PCB到半导体、光模块,中国龙头如何落子?
2026年11月04日 19:18
来源:
新财富杂志
东南亚凭借政策、成本、 港口 物流 等优势,在全球AI算力产业链的权重快速抬升,中国企业也以此作为全球化布局的关键阵地。 消费电子 领域,以越南为组装枢纽、泰国为中高端零部件基地, 领益智造 、 歌尔股份 等巨头深度布局; PCB 领域, 胜宏科技 、 鹏鼎控股 等头部厂商围绕AI需求在泰国、越南、马来西亚买地建厂,其海外收入占比已超80%; 半导体 领域, 长电科技 、 华天科技 等企业历经起步探索、规模扩张阶段,已从单一工厂运营走向全产业链协同出海的第三阶段,形成新加坡区域总部、马来西亚槟城后端封测、越南芯片组装、印尼基础零部件的分工布局;进入强景气周期的光模块领域, 中际旭创 、 新易盛 等龙头则形成了“国内研发+海外制造”的协同格局,收入节节攀升。
以中国为核心、东南亚为纵深的跨国双向产业链协同模式下,高价值、高壁垒环节保留在国内,东南亚基地承担后段组装、整机测试、成品交付等工作,有利于响应全球客户诉求、挖掘当地消费增量。“中国技术—海外制造—全球出货”的产业链路下,分工合作的中国企业和东道国有望在AI时代实现双赢。
赵良毕为 中国银河 证券 通信 &中小盘首席分析师、科技组组长,高峰为 中国银河 证券 电子 团队首席分析师,王思宬为 中国银河 证券 通信 行业分析师,其余作者均为 中国银河 证券 电子 行业分析师
近年来,全球产业链持续重构,东南亚国家因人工和土地等成本相对较低、配套政策完善,吸引着外商投资,在全球 电子 产业链中的战略权重正快速抬升,并成为AI基础设施投资的热点区域。 消费电子 、 印制电路板 ( PCB )与被动 元件 、 半导体 、光模块等电子信息细分领域的中国企业也积极参与到东南亚的布局中,有望实现产业布局和分工合作的双赢。
01
消费电子 : 承接产能转移,发挥区域红利
中国消费电子企业出海布局东南亚,分为两类情况:一类是代工企业重点布局生产基地,另一类是品牌厂商同步推进制造中心建设和本地市场开拓。东南亚同时吸引代工企业和品牌厂商布局生产基地,有着多重优势。
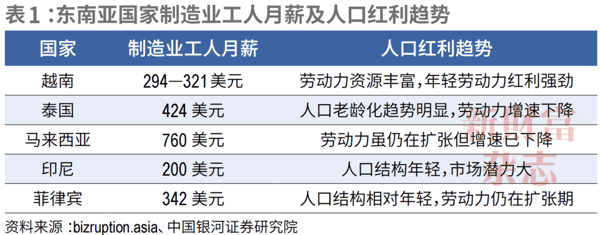
第一,劳动力成本优势。越南、印尼制造业一线员工的 综合 月薪约为200—300美元,菲律宾制造业者月薪约342美元,泰国制造业者月薪约424美元,大致为国内制造业用工成本的1/3。越南、印尼、菲律宾正处在人口红利窗口期,适龄劳动力资源充沛,能够持续满足劳动密集型组装环节用工需求(表1)。
 第二,区域制度红利。《区域全面经济伙伴关系协定》(RCEP)于2022年1月生效,覆盖东盟及中国、日本、韩国、澳大利亚、新西兰,为全球体量最大的自贸协定。协定实施渐进式关税减让、原产地累积、通关便利化政策,利好“中国中间品+东盟组装”的产业链布局,同时能助力企业开拓东盟内需市场。RCEP叠加泰国投资促进委员会(BOI)和泰国东部经济走廊(EEC)、越南高新园区等优惠政策,持续吸引消费电子产业链企业布局东南亚。2024年,东盟吸收外国直接投资(FDI)2260亿美元、电子电气绿地投资约310亿美元,中国对东盟制造业投资154亿美元,同比增长69%;2025年,东盟FDI流入增至2442亿美元。
第三,自身消费需求。东南亚是全球消费电子最重要的增量新兴市场,内需增长潜力突出。东盟总人口超6.9亿,区域内年轻人口占比高、互联网普及持续推进,叠加中产群体规模稳步扩张,带动智能手机、可穿戴设备等消费电子需求持续上行。2025年,东南亚消费电子市场规模估计为491亿美元,零部件制造行业2025至2029年复合年均增速可达7.1%。企业在东南亚布局海外生产基地,能够贴近终端消费市场,有效缩短产品交付周期,更快响应各国差异化需求、渠道变化与产品迭代诉求,依托本地化制造实现供需高效匹配,充分挖掘东盟本土消费增量。
从区域布局来看,东盟各国依托自身资源禀赋、产业基础与差异化政策,形成了分工清晰的消费电子海外产能格局(表2)。
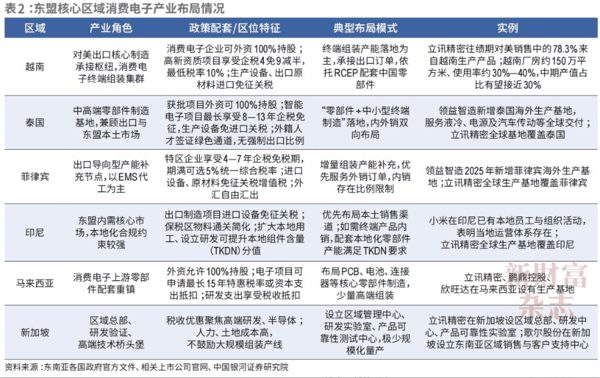 越南作为对美出口制造枢纽,集聚终端组装产能,承接外销订单,依托RCEP制度红利联动国内供应链,2024年电子产品出口额达到1265亿美元;泰国则聚焦中高端零部件制造,支持内外销双向布局;菲律宾作为出口产能补充,依托特区发展电子制造服务(EMS代工),对内销存在约束;印尼拥有庞大的内需市场,终端产品销售需满足国内组件水平认证(TKDN)等本地化准入要求;马来西亚主攻 PCB 、 电池 等上游零部件配套;新加坡成本较高,不适合大规模组装,侧重区域总部、研发测试等高端职能。 立讯精密 、 领益智造 、 鹏鼎控股 等国内消费电子龙头企业均因地制宜在此布局海外基地,构建了覆盖制造、配套、运营与研发的东南亚产业网络。
从全球维度看,东盟在全球电子产业链中的战略权重正快速抬升。2024年,该地区电子行业投资占总投资的份额较高,且在全球 半导体 组装、测试和封装中的份额较高,东盟的产业角色正从低附加值装配,向电子电气与半导体后段制造跃迁。2025年,越南智能手机产量占全球比例相较2024年快速提升,个人电脑(PC)品牌中,东南亚产能占比亦有较大增长,东南亚正从组装基地升级为面向全球的区域化交付中心。
东南亚产能扩张对中国消费电子产业形成利弊共存的双向影响。机遇层面,一是能助力龙头企业分散产能布局、增强供应链韧性,对冲关税与地缘风险,例如, 立讯精密 、 领益智造 等企业在越南、泰国、菲律宾布局海外基地,就近服务海外客户、保障全球交付;二是驱动全球价值链分工优化,国内持续锁定研发、核心元器件、高端工艺等高附加值环节,东南亚承接终端装配、模组制造等环节,推动产业升级;同时,建立海外基地也便于企业开拓东盟本地消费市场。风险层面,低端标准化组装产能持续外流,导致国内中小代工企业竞争压力加大;长期来看,东南亚本地配套逐步完善,存在下游品牌降低对华零部件采购的潜在风险;此外,全球化布局也将增加企业资本开支与跨国经营管理的难度。
对东南亚本身,其影响体现为制造产业升级与终端市场扩容双向并行之势。一方面,东盟吸引的制造业外商直接投资持续走高、电子行业投资占区域总投资比重稳步提升,区域承接电子制造的产业实力持续增强;另一方面,中国消费电子品牌在东南亚市场的渗透持续深化,东南亚不再只是单纯的产品输出目的地,更是 传音控股 、小米等国内头部品牌争夺全球份额的关键增量阵地。
领益智造 的东南亚布局路径更偏“多节点、平台化制造外延”。 领益智造 在全球布局了80个生产与交付基地,亚洲制造体系依托2018年投产的越南北宁、北江、太原基地(主营消费电子冲压、模切),以及2019年收购 赛尔 康获取的印度金奈、诺伊达基地(聚焦电源、充电器业务),形成存量产能基座。2025年,公司通过两笔累计超32亿元的并购拓展海外版图:10月,其耗资24.04亿元收购浙江向隆96.15%股权,落地泰国罗勇工厂,量产 汽车 等速驱动轴、传动轴,配套大众、丰田、 比亚迪 、 蔚来 等车企,实现 汽车 业务由二级供应商(Tier2)向一级供应商(Tier1)升级;12月,其斥资8.75亿元收购立敏达35%的股权,并依托表决权委托的形式,合计取得立敏达52.78%的表决权,拿下菲律宾马尼拉工厂,布局AI服务器液冷连接器、歧管等核心部件。立敏达为国内唯一通过 英伟达 液冷板及分液歧管(Manifold)认证的企业,产品已切入Vera Rubin( 英伟达 推出的AI超级芯片平台)供应链。其泰国、菲律宾新基地分别深耕 汽车 传动、AI算力散热赛道,客户体系独立,可共享精密加工、热管理、金属成型等核心制造能力。2025年上半年,其境外收入占比达74.21%,核心布局逻辑为依托可迁移的全栈精密制造能力,实现多品类、多区域平台化产能复制,而非单一客户、单一品类的产能堆叠。
歌尔股份 则是客户驱动型的制造企业出海的典型代表,其东南亚产能高度集中于越南,形成北宁、义安双省布局。其从2013年起在越南布局,多个项目合计规划投资超21亿美元;越南北宁省的“南山—合灵”项目取得第八版越南投资登记证书,总投资约5.4亿美元,占地52.8公顷,分三期建设,一、二期于2024年投产,三期预计于2026年四季度土建完工、2027年二季度投产,规划50条产品线,全面投产后预计提供5万个直接岗位与2万个配套间接岗位;越南义安省引进的泰国伟华集团(WHA)工业园项目,规划投资5亿美元,预计创造3万个就业岗位。2024年,其新设歌尔电子科技(越南),规划投资2.8亿美元,2025年2月, 鸿腾精密 出资5000万美元取得其25%股权。2024年,越南核心子公司合计营收占集团的34.1%、净利润贡献约60%。2025年四季度,其越南子公司在旺季遭遇劳动力短缺,用工成本上行压制扣非利润,随后,其通过商务条款优化、产能调配、提升自动化等手段推动2026年一季度盈利修复。研发端,其以青岛总部为核心,同步在美国、丹麦、日韩布局研发机构,构建“中国/美日韩研发+越南量产”的分工架构,另设墨西哥基地配套北美汽车电子客户。2025年, 歌尔股份 的境外收入为846.96亿元,占比达87.72%。对比来看,歌尔股份的海外布局更侧重大客户驱动、关税规避与产能分散。
传音控股 代表品牌型企业的市场拓展逻辑。其业务聚焦非洲、南亚、东南亚、中东、拉美等新兴区域,2025年,其手机整体出货约1.69亿部。IDC数据显示,2025年上半年,其全品类手机(智能机及功能机)在全球市场的占有率达12.5%(排名第三),智能手机市占率达7.9%(全球第六)。东南亚是 传音控股 继非洲之后的核心增量市场,据市场调研机构Canalys统计,其智能机区域份额已由不足10%升至2024年的16%,2025年二季度达18%,排名区域第二,在菲律宾市场位列第一,在印尼处于第二梯队。其依托旗下TECNO、Infinix、itel等差异化子品牌矩阵,结合 线上线下 本地化经销网络实现渗透。不同于制造企业推行大规模海外建厂,传音在东南亚不以重资产自有制造驱动,产品主要由国内原始设计制造(ODM)出口,仅配套少量本地组装,核心壁垒在于品牌与渠道运营。
小米集团在东南亚的布局体现了“品牌+生态+局部本地化”的三重特征。2025年,其全球智能手机出货1.652亿台,市场份额占比为13.3%,其中,在东南亚市场占比为17%、区域出货排名第二。其制造端采用轻资产代工模式:在印尼巴淡岛联合本地合作伙伴,实现手机100%本地生产;依托 光弘科技 在越南太原建设代工厂;另外,与富士康合作布局印度,形成“印尼—越南—印度”本地化生产三角。2025年,其同步推进 新零售 与大家电出海,海外小米之家快速扩张,家电产品在东南亚采取溢价定位;其自研的屏幕自动光学(AOI)检测、磁悬浮传输等智能装备输出给供应链伙伴,澎湃智能制造平台则有效改善代工厂良率与产出。小米将汽车业务整车高端制造产线留存国内,2025年,其交付了41万辆,现阶段仅服务国内市场,计划2027年出海。小米整体遵循“中国研发+高端制造留国内,东南亚承接本地组装与渠道生态扩张”模式,依靠品牌与生态链完成全球化渗透。
02
PCB 与被动 元件 : 围绕 AI 产业链积极布局
伴随AI产业链的发展,PCB及电感、电容、片式多层陶瓷电容器( MLCC )等被动 元件 的技术也在持续迭代,AI需求正推动这两个传统环节发生质变。东南亚国家关于外商投资的审批和税收等方面的政策逐步改善,则为中国相关制造企业出海投资布局带来有利条件。
2025年,越南修订《投资法》《企业所得税法》《就业法》和《外国劳工法》配套法令等法律法规,大幅缩小投资审批范围;对于高新技术、重点鼓励行业项目,通过认定后可享10%税率,外加最高“两免四减半”的税收优惠;外籍劳工配额放宽,管理转向电子化。2025年6月,泰国颁布第797号皇家法令,正式实施针对经济特区企业的企业所得税优惠税率政策,覆盖达府、莫达汉府、沙缴府、宋卡府、达叻府、廊开府等10个经济特区。对于新一代汽车制造、 数字经济 、自动化与 机器人 等重点产业,符合条件的纳税人可连续10个会计年度享受10%的企业所得税优惠税率。
政策优惠下,中国PCB、 被动元件 企业围绕AI产业链,积极布局泰国、越南、马来西亚等国。过去3年, 胜宏科技 、 鹏鼎控股 、 深南电路 、 沪电股份 、 红板科技 等PCB企业通过在当地购买土地,建造厂房,以及制造落地的方式拓展业务。
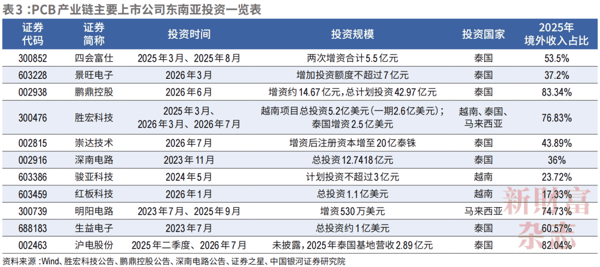
2023年, 胜宏科技 投资约4.6亿美元收购了柔性电路板(FPC)生产商MFS Technology (S) Pte Ltd(简称“MFSS”),借助MFSS在马来西亚等地的产线实现东南亚布局。2025年3月30日, 胜宏科技 (越南)有限公司奠基仪式在越南北宁省VSIP二期工业园举行,占地超10万平方米,计划总投资5.2亿美元,主要生产高端多层、高阶高密度互连板(HDI)。2025年7月, 胜宏科技 公告在泰国增资2.5亿美元,用于泰国胜宏建设厂房、购买设备等。2023年, 深南电路 公告称,将在泰国投资建设工厂,总投资金额12.7418亿元,包括设立泰国公司、购买土地、工厂建设及设备投资等。2026年,鹏鼎控股公告称,计划向泰国园区投资合计42.97亿元用于建设厂房及配套设施,并同步投资建设包括高密度互连 印制电路板 高阶HDI(含类载板SLP)、高多层线路板HLC等产品的产能。
从海外收入占比看,头部PCB厂商均保持较高水平:2025年,鹏鼎控股为83.34%, 胜宏科技 为76.83%, 深南电路 为36%, 生益电子 为60.57%, 沪电股份 为82.04%(表3)。
 2025年,中国的PCB产值已占全球的57%。根据胜宏科技2025年年报,2000年以前,全球PCB产值70%以上分布在美洲(主要是北美)、欧洲及日本等地区。2006年,中国超越日本成为全球第一大PCB生产国。根据美国咨询公司Prismark的数据,2025年,全球PCB产值为848.91亿美元,同比增长15.4%;其中,中国大陆PCB产值为484.59亿美元,占比为57%。
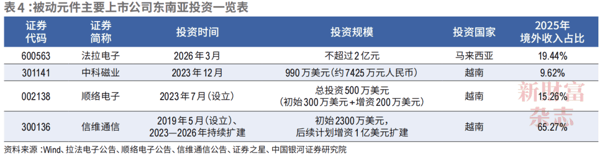
被动元件 方面,我国企业在越南和马来西亚布局较早,并且持续积极参与东南亚投资。2023年7月26日, 顺络电子 董事会通过议案,其全资子公司深圳 顺络电子 (香港)股份有限公司拟投资设立越南 顺络电子 有限公司;2026年3月,拉法电子公告计划在马来西亚投资不超过2亿元,建立薄膜电容器生产基地; 信维通信 则在越南投资商业卫星 通信 器件及组件项目,2026年发布定增计划,持续扩建(表4)。
 03
半导体:从单点向全链条布局
当前的全球芯片供应链,成熟制程功率器件、 分立器件 长期受到进出口关税约束。在越南、马来西亚建厂之后,企业可依托RCEP的原产地规则,其产品出口欧美地区能够减少13%—26%的
(文章来源:新财富杂志)