
世界机器人大会观察从围栏机器到人形机器人:北美机器人演进背后元器件产业迎来多重变革
不久前,在 2026 世界机器人大会 “开放合作” 主论坛上,美国自动化促进协会主席 Jeff Burnstein 带来《北美机器人产业发展趋势洞察》主题分享。拥有 45 年行业从业经历的 Jeff Burnstein 梳理北美机器人70余年发展历程,从第一代隔离式工业机械臂,到协作机器人、自主移动机器人(AMR),再到 AI 赋能的人形、家用机器人愿景。机器人整机迭代背后,机器视觉、运动控制、板载计算、各类传感器等上游元器件赛道正在迎来全新需求机遇与现实挑战。
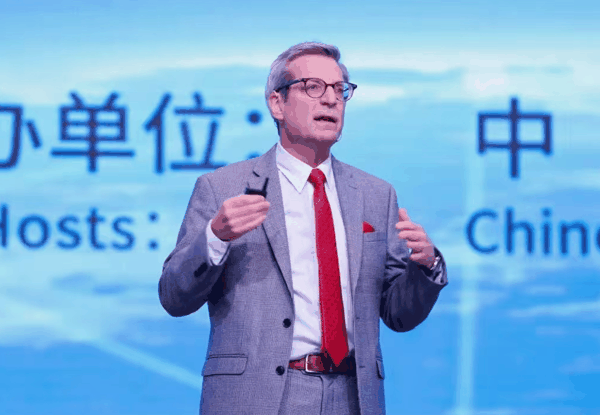 美国自动化促进协会主席Jeff Burnstein 1 从汽车单一赛道起步:整机迭代拉动基础元器件持续升级
北美机器人产业起源于 1961 年 Unimate 量产机械臂,早期几乎全部服务汽车制造业。第一代工业机器人力量大、运行速度快,必须设置物理护栏将人与设备隔离,依赖专业人员操作。彼时机器人硬件结构复杂、采购运维成本高昂,投资回报周期长,市场推广受限。受行业周期影响,北美机器人产业在上世纪 80~90 年代陷入低谷,2008‑2009 年再度遭遇明显下滑。
随着人口老龄化加剧,脏、累、危险岗位劳动力缺口扩大,机器人价值重新被市场认可。2019 年北美机器人订单创下历史新高;2025 年前三季度订单量继续保持 6.6% 的增长,虽然增速不及中国市场,但整体发展趋势向好。市场结构发生显著转变:过去汽车行业占据 75%~80% 机器人订单,2026 上半年54.8% 订单来自非汽车行业,半导体、生命科学、医药、消费品成为新增长极,物料搬运、焊接成为主流应用场景,带动运动控制、伺服、视觉感知元器件需求从汽车向多元制造业扩散。
Jeff Burnstein 介绍,北美已形成包含 500 多家机构的产业生态,覆盖 AI 算法、机器视觉、运动控制、零部件厂商、系统集成商、终端用户与科研教育机构,上游元器件供应商是整个生态不可或缺的底座。
2 两代产品形态跃迁:协作、移动机器人带来元器件新需求
2008 年前后协作机器人登场,以优傲机器人为代表,机器人走出安全围栏,实现人机协同作业,可完成装配、放置、维修等轻量化任务,拓展至生命科学等更多领域。2025 年北美协作机器人总订购量突破 7200 台,70% 应用于汽车以外行业。人机共融场景,倒逼力矩传感器、安全检测器件、轻量化伺服、高精度编码器等元器件升级,对器件安全性、响应速度提出更高标准。
自主移动机器人(AMR)是另一重要方向。2012 年亚马逊收购 Kiva,如今其仓库内部署超百万台自动搬运机器人。但 Jeff Burnstein 坦言,除头部大型电商仓储外,AMR 大范围普及尚未到来。移动 + 协作复合形态(移动底盘搭载协作机械臂)成为下一代工业机器人方向,这对导航传感器、电池电源管理、分布式运动控制元器件提出复合型要求。
我们现在才刚刚迎来第二代协作机器人,第三代自主复合机器人大规模落地仍需要时间。Jeff Burnstein 表示。
3 AI全面渗透整机:“机器人大脑” 带动板载算力元器件变革
演讲着重强调,AI 赋能并非人形机器人专属,全品类机器人都在迎来智能化升级。以 Generalist AI 的 AI 大脑方案为例,这套通用智能单元可以适配不同本体,能够在极短时间训练机器人完成非标准化复杂装配任务,训练耗时降低至原有 30%,效率提升 3 倍。如同 ChatGPT 生成全新文本,物理世界机器人依靠 AI 实现对陌生任务的快速适配。
智能化浪潮之下,上游元器件市场发生明显变化:机器人不再只依靠传统运动控制硬件,板载计算单元、多目相机、多传感器融合模组需求快速上升。算力从后台云端向机器人本体转移,边缘 AI 芯片、存储、高速通信器件成为重要增量。硬件层面既要保障运动控制的实时性,又要承载大模型推理,对芯片功耗、延迟、可靠性提出双重考验。
4 资本热度高涨,人形与家用机器人仍面临元器件现实瓶颈
人形机器人是当下资本投入最热赛道,中美欧企业均投入大量研发资源,Agility 成为北美首家计划上市的人形机器人厂商。产品将模块化计算、摄像感知单元集成在头部,板载处理能力成为核心卖点。即便演示效果亮眼,但 Jeff Burnstein 保持审慎:现阶段人类综合能力依旧领先机器人,人形机器人距离大规模商用尚有距离。
制约规模化落地的不止算法软件,大量硬件元器件短板亟待补齐。工业场景对整机可靠性要求达到 99.99%左右,当前硬件还难以达标;家庭等非结构化环境,机器人要面对儿童、宠物等复杂变量,安全相关元器件缺少统一国际标准。同时,可负担性、投资回报率也都是绕不开的门槛。
面向家用机器人,行业很早就抱有期待。参照高端汽车1万多欧元(注:1欧元约合7.8元人民币)的价位,市场理论上可以接受同价位家用服务机器人,用以解决做饭、清洁、养老照护等社会痛点。但现实中,多功能家用机器人尚未实现商业化普及,历史上的早期原型多为单功能设备。消费者不仅关注技术酷炫度,更看重产品能不能真正解决实际问题,元器件成本、可靠性、安全性是绕不开的卡点。
记者观察
回望北美机器人几十年发展历程,从围栏内的工业臂到火热的人形机器人,给国内机器人行业和研发人员带来诸多镜鉴。机器人是典型长周期实体产业,原型演示不等于商业化落地,资本热潮之下更要保持理性。AI 为机器人赋予更强能力,但算法无法替代本体硬件、传感器、可靠性设计。
研发不仅要追逐人形机器人等前沿热点,也要看到半导体、医药、消费品等多元工业市场的现实机会。安全、成本、投资回报率是技术走向市场绕不开的三道门槛。无论是整机还是元器件研发,都应当锚定劳动力缺口、高危作业等真实社会需求,同时加强上下游生态协同,才能够推动技术真正走出实验室。
机器人产业很难一夜爆发,新技术从原型到大规模落地,离不开上下游包括元器件企业在内整个产业生态的共同努力。
主题:机器人