
【答疑室】思源电气:超级电容业务在新型电力系统应用场景中逐步得到了客户认可
【答疑室】思源电气:超级电容业务在新型电力系统应用场景中逐步得到了客户认可
2026年09月20日 18:22
来源:
中国证券报·中证金牛座
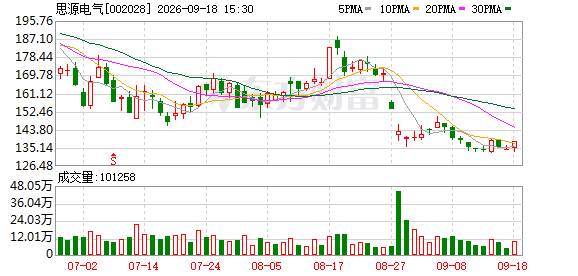
近日,有投资者在互动平台向 思源电气 提问:公司 超级电容 器目前需求如何?
9月20日, 思源电气 回应称,基于公司目前的产能状况而言, 超级电容 产品的需求比较旺盛,公司正通过产能建设和自动化、智能化、数字化的投入,不断提升 超级电容 业务的生产能力和质量水平,不断满足客户需求。
针对投资者“预测未来超级电容增长速度”的提问, 思源电气 表示,公司超级电容业务在新型 电力 系统应用场景中逐步得到了客户的认可,在 数据中心 应用场景中,超级电容作为主要技术方案正在进入批量应用阶段。公司对基于超级电容的成套产品和系统解决方案的发展前景保持坚定信心。超级电容业务的创新能力和市场表现,已成为公司总体战略布局中的重要拼图之一,有效地拓宽了公司的技术边界与市场覆盖范围。公司正通过产能建设和自动化、智能化、数字化的投入,不断提升超级电容业务的生产能力和质量水平,不断满足客户需求。目前,超级电容业务在公司的业务占比还很小,公司希望该业务能有快速的成 长和 发展,具体的增长速度存在不确定性。
思源电气的主营业务是输 配电设备 及其核心零部件的研发、设计、制造、销售,以及工程总包(EPC),产品涵盖一次设备、二次设备、储能及电能质量治理设备等多个领域。2026年上半年,公司营业收入107.95亿元,同比增长27.05%;归母净利润14.64亿元,同比增长13.23%。报告期内,公司储能业务增速亮眼。储能系统及 元件 类业务上半年实现营收13.91亿元,同比增长231.25%,毛利率同比提升4.22个百分点至10.5%。
超级电容业务方面, 东吴证券 研报表示,公司48V超级电容需求放量,和国际头部公司合作不断提升AIDC超级电容市场份额,有望成为新的业绩增量。
中航证券研报表示,公司海外市场积极开拓和新品类的稳步推进,国内电网主业稳扎稳打,有望受益于全球电网投资步入上行周期。预计2026—2028年归母净利润分别为43.5亿元、58.9亿元、78.2亿元,EPS分别为5.6元/股、7.5元/股、10.0元/股。
(文章来源:中国证券报·中证金牛座)