
宝丰能源三季报喜中藏忧:量增撑起143亿元净利,价差撕开裂缝
宝丰能源三季报喜中藏忧:量增撑起143亿元净利,价差撕开裂缝
2026年10月23日 21:19
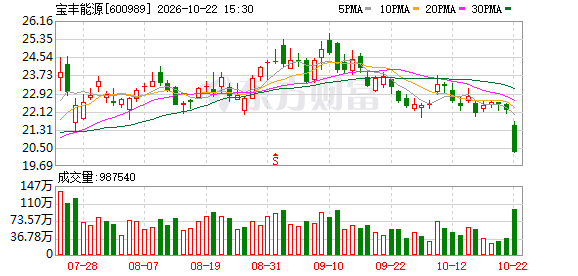
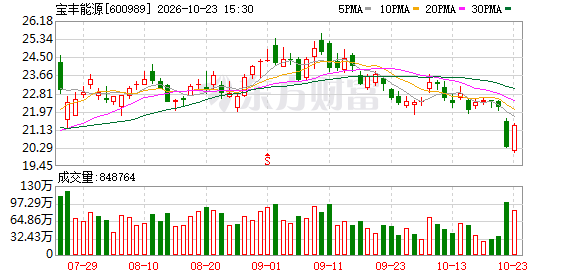
10月21日晚间, 宝丰能源 (600989.SH)披露三季报,这家煤制烯烃龙头前三季度归母净利润143.17亿元,超过2025年全年,同比增长59.97%。但第三季度归母净利润45.89亿元,较第二季度的60.67亿元减少近15亿元,环比下降24.4%。
对此, 宝丰能源 回复《华夏时报》记者,公司三季度归母净利润环比回落,属于现代 煤化工 、聚烯烃板块的行业共性现象。同时,低库存环境导致需求短期偏弱,压缩了产品价格的上行空间,化工行业大部分企业均出现环比利润收缩的情况。
业绩走强
从全年盈利规模看, 宝丰能源 2026年前三季度已经完成对2025年的超越。2025年公司归母净利润为113.50亿元,而2026年前三季度达到143.17亿元,同比增长近六成。
对于业绩增长的原因,公司在三季报中表示,受中东地区地缘冲突影响,全球主要 化工原料 石油、烷烃价格涨幅较大,推动化工产品市场价格上涨,公司烯烃产品盈利能力增强。同时,内蒙古烯烃项目于2025年4月全面达产,产销量同比大幅增加。
宝丰能源的业务模式并不复杂:以 煤炭 为起点,通过煤气化制甲醇,再由甲醇制取聚乙烯、聚丙烯等烯烃产品,形成“煤—甲醇—烯烃”一体化链条。
与需要外购甲醇或中间原料的烯烃企业相比,一体化把原料转化环节内部化,减少了中间采购、运输和交易成本;与单一装置相比,大型化、基地化生产又把折旧、人工、公用工程等固定费用摊到更薄的单位产品上。
成本压薄之后,公司在同样的聚烯烃售价下,往往能比多数同业留出更宽的利润空间。有券商指出,2025年公司聚烯烃吨均成本约4426元/吨,显著低于同业;内蒙古项目单位投资约1.6亿元/万吨聚烯烃,也低于行业2.0—2.3亿元/万吨的平均水平。
这一模式在过去十余年里沿着宁东和 鄂尔多斯 两个基地逐步铺开。内蒙古300万吨/年煤制烯烃项目则在2025年全面达产,并在2026年进入完整运行年度,产量增量集中释放。宁东四期50万吨/年烯烃项目还在推进,计划2026年底建成投产,届时公司总产能将进一步升至570万吨/年。
财报显示,前三季度聚乙烯销售收入151.28亿元,聚丙烯153.65亿元,EVA/LDPE16.79亿元,合计约321.72亿元,占主营业务收入近七成。聚烯烃已经成为公司最核心的收入和利润来源,规模扩张对业绩的支撑直接体现在销量和收入端。
更关键的是,2026年上半年煤制烯烃遇上了有利的价差窗口。受中东地缘冲突等因素影响,国际原油价格上行,油制烯烃成本抬升,而煤制烯烃以 煤炭 为主要原料,相对成本优势被放大。
宝丰能源凭借一体化链条和规模化装置,在同样的聚烯烃售价下,单位成本低于多数同业,毛利率因此抬升。前三季度公司毛利率达到42.83%,处于较高水平。
第三季度净利环比下滑
宝丰能源业务模式的痛点,和它的亮点是同一枚硬币的两面。这家公司把“煤—甲醇—烯烃”链条压得极薄,把固定成本摊得极薄,但薄到极致之后,利润对煤价和油价的敏感度也被同步放大了。
公司的核心利润来源是煤制烯烃价差,这个价差本质上取决于油煤价差:油价高企时,煤制路线的相对成本优势被放大,利润弹性充分释放;油价回落或煤价上行时,利润也会同步收缩。
第三季度的数据把这个痛点摆到了桌面上。当季营收168.90亿元,与第二季度的169.61亿元几乎持平,归母净利润却从60.67亿元降至45.89亿元,环比降幅24.4%,毛利率从上半年的43.6%回落至单季度的41.53%。
宝丰能源方面告诉记者,公司三季度归母净利润环比回落,属于现代 煤化工 、聚烯烃板块的行业共性现象,今年三季度,中东地缘冲突延宕反复,国际油价震荡攀升,国际煤价跟随上升,全球化工产业链面临成本上行压力,并非公司单独承压,也不能简单归因于油煤价差单一变量。
与此同时,今年前三季度下游采取刚需采购、低备库策略,社会库存整体处于近五年同期偏低区间,这种低库存环境导致需求短期偏弱,压缩了产品价格的上行空间,化工行业大部分企业均出现环比利润收缩的情况。
数据显示,前三季度气化原料煤采购均价536.74元/吨,同比上涨19.74%,而第三季度煤价较上半年进一步抬升, 鄂尔多斯 动力煤 第三季度均价环比上涨约18%。同期聚乙烯、聚丙烯第三季度销售均价环比分别回落3.8%和4.3%,一头煤价在涨,一头售价在降,煤制烯烃的价差被两头挤压。
后续来看,煤价和供需仍是决定公司四季度盈利弹性的两个关键变量。
宝丰能源告诉记者,原料煤方面,四季度进入冬储窗口,叠加安监管控带来供给弹性偏弱,现货阶段性存在支撑;但国内保供稳价、长协定价机制是压舱石,受三部委联合印发《关于做好 煤炭 安全稳产稳供工作的通知》影响,山西复产增产有较大确定性,进口煤可做补充调剂,煤价后续回调的概率较大。
供需方面,宝丰能源方面认为,“十四五”期间,国家严格管控新增产能,前期核准项目将在2026年底前集中落地,2027年起新增产能明显收窄。行业正在进入供需再平衡的新阶段,全球聚烯烃供需关系将持续改善。
(文章来源:华夏时报网)