
“躺赚”时代结束,蜜雪瑞幸们的供应商不好当
“躺赚”时代结束,蜜雪瑞幸们的供应商不好当
2026年09月20日 18:32
近日,蜜雪冰城、瑞幸咖啡的原料供应商山东唯可鲜食品集团股份有限公司(以下简称唯可鲜)在山东证监局完成辅导备案登记,拟赴北交所上市,这距离其签署上市辅导协议仅十天,动作颇为迅速。
曾经,新茶饮、现制咖啡“批量造富”,一众供应商登陆A股,成为市场佳话。但此次唯可鲜冲击北交所上市,却更像是一个时代落幕的信号。
当新茶饮、现磨咖啡等现制饮品从跑马圈地转入存量厮杀,靠“卖铲子”的上游供应商们,正在经历上市窗口收窄与盈利承压的双重考验。
供应商上市潮或近尾声
资料显示,唯可鲜成立于2018年,2024年9月挂牌新三板,2026年5月调入创新层,2026年8月刚完成1.16亿元定向增发。
公司主营果汁浓浆、果酱、茶饮料等现制饮品原料及HPP(超高压冷杀菌技术)即饮饮品,2025年实现营收8.69亿元、归母净利润9070.41万元,蜜雪冰城与瑞幸咖啡两家合计贡献约58.49%的收入。
背靠新茶饮巨头和现制咖啡巨头,唯可鲜近年业绩增长迅猛。2022年至2025年,公司营收分别为2.54亿元、4.19亿元、6.14亿元、8.69亿元;归母净利润分别为0.12亿元、0.32亿元、0.46亿元、0.91亿元。
这份快速增长的业绩无疑为唯可鲜冲击北交所上市提供了底气。
回望过去几年,现制饮品供应商曾掀起一波集中的上市潮:2021年,植脂末龙头 佳禾食品 、 餐饮 具供应商 家联科技 分别在上交所主板、深交所创业板上市;2022年,新茶饮小料供应商 宝立食品 在上交所主板敲钟上市;2023年,原料果汁供应商田野股份、纸袋供应商 南王科技 分别登陆北交所和创业板;此后 餐饮 具供应商 富岭股份 、 恒鑫生活 先后于2025年登陆深交所主板和创业板;今年5月,蜜雪冰城的包装供应商 新天力 也在北交所上市。
但硬币的另一面是,并非所有供应商都能上岸。2023年12月,饮品浓浆、糖浆供应商德馨食品在历经两轮问询后撤回深市主板IPO申请;同月, 古茗 、蜜雪冰城的供应商鲜活饮品也终止了上市进程。两者的共同点在于:毛利率持续下滑、客户高度集中、业绩稳定性存疑。
盘古智库高级研究员江瀚对此有过判断:资本市场对这类“依附型生意”的估值逻辑已经转变,客户结构分散、具备跨品类能力的公司更容易获得认可,而高度绑定少数头部品牌、缺乏技术壁垒的供应商,很难再通过审核。
随着现制饮品头部品牌自身完成资本化、行业增速换挡,“卖铲人”的上市窗口正快速收窄。唯可鲜此番冲刺北交所IPO,或许是这波浪潮的最后一抹余晖。
上半年普遍盈利能力下滑
现制饮品“贴身肉搏”背景下,供应商们的盈利曲线持续承压。2026年半年报显示,多家A股现制饮品供应商陷入“增收不增利”或业绩显著下滑的窘境。
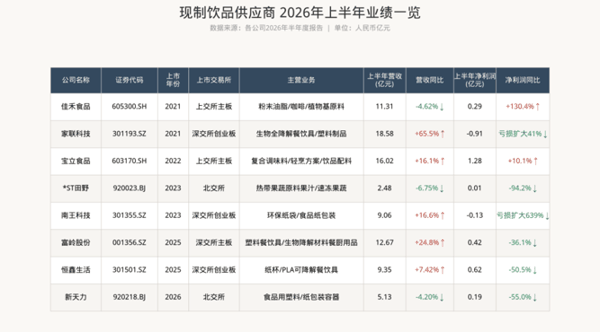 恒鑫生活 、 家联科技 、 南王科技 、 富岭股份 属“增收不增利”阵营。以 恒鑫生活 为例,其上半年实现营收9.35亿元,同比增长7.42%,归母净利润却同比“腰斩”,仅6205.76万元,同比下降50.49%;毛利率同比下滑6.35个百分点至18.50%。
正在辅导期的唯可鲜同样未能摆脱“增收不增利”的困境。其上半年实现营收5.04亿元,同比增长25.23%,归母净利润为3319.56万元,同比下降22.77%。
田野股份、 新天力 则属于“营收、净利双降”阵营。其中,田野股份上半年实现营收2.48亿元,同比下降6.75%;归母净利润为95.66万元,同比下降94.16%。 新天力 上半年实现营收5.13亿元,同比下降4.20%;归母净利润为1915.67万元,同比下降55.00%。
即便是利润表“翻红”的公司,其成色也值得推敲。 佳禾食品 上半年净利润同比增长130.41%至2864.68万元,但营收同比下降4.62%,核心产品粉末油脂收入下滑8.6%,被视为“第二曲线”的咖啡业务收入下滑12.72%,利润改善更多依赖棕榈油等原材料降价和低基数效应。
业绩承压的根源,一方面在于供应商在产业链中议价能力偏弱。新茶饮、咖啡行业上半年存量博弈加剧,竞争压力向上游行业传导,头部品牌对供应商强势压价,“以价换量”成为供应商守住订单的无奈选择。
例如,田野股份在半年报中就表示,上半年公司毛利率下降的主要原因是下游果汁饮料行业总量承压,新茶饮行业存量博弈加剧,公司为维护客情使用价格竞争策略。
另一方面,以恒鑫生活为代表的 餐饮 具供应商还面临国际地缘政治紧张带来的原材料成本上行的挤压,两头“受气”之下利润被大幅侵蚀。
更深层的冲击来自大客户“去中间化”。蜜雪冰城依托大咖国际自建原料生产基地,瑞幸咖啡自建烘焙工厂和供应链体系, 茶百道 和 霸王茶姬 合建包材公司……品牌方不再满足于单纯采购,而是向上游延伸,这意味着供应商手中的订单不再是“铁饭碗”。
唯可鲜前五大客户贡献超七成营收的结构,恰恰暴露了这类依附型生意的脆弱性——一旦大客户调整采购策略或自建产能,业绩波动将直接放大。
寻找差异化与新增长点
面对困局,现制饮品供应商们的破局思路大体指向三个方向:技术差异化、C端品牌化、市场国际化。
唯可鲜押注的是HPP技术。HPP作为一种非热加工工艺,是对NFC(非浓缩还原)工艺的重要升级与补充,真正实现了100%果汁含量,以及“接近鲜榨”的感官与营养表现,契合消费升级的核心方向。
作为国内最早将HPP规模化商用的企业之一,唯可鲜HPP 苹果 汁、羽衣甘蓝汁两个品类均获得全国销量第一名。上半年HPP即饮饮品实现收入9866.67万元,同比增长68.07%,成为公司增长最快的业务;同时,公司还向盒马、胖东来等零售渠道供货C端产品。
从给品牌“供原料”到向消费者“卖产品”,是唯可鲜摆脱大客户依赖的关键一步。
佳禾食品 则把筹码放在健康化升级上。上半年其植物基业务收入同比增长51.89%,并推出羽衣甘蓝、西梅益生元等功能性咖啡液产品,试图在“零反式脂肪酸”和植物基趋势中重塑增长曲线。
国际化方面, 富岭股份 、恒鑫生活正借全球“禁限塑”政策东风加码海外布局。富岭股份本就深耕海外,境外市场收入占比超七成,其构建“中国+美国+墨西哥+印尼”的产能矩阵,将可降解制品部分产能转移至印尼基地。恒鑫生活在内销承压之际,仍依托泰国工厂拓展海外,2026年半年报显示,其外销毛利率(25.02%)显著高于内销毛利率(15.79%)。
海外市场对可降解产品的合规刚需与更高溢价,正成为供应商修复盈利的重要出口。
现制饮品“淘金热”降温之后,供应商“躺赚”时代已经结束。唯可鲜能否借着HPP技术的差异化和C端品牌化成功登陆北交所,不仅是一家公司的资本故事,更将成为整个行业供应商价值重估的“试金石”。
技术壁垒、客户分散度、第二增长曲线——这三道考题的答案,决定了“卖铲人”们能否在存量时代继续留在牌桌上。
(文章来源:中国基金报)