
东吴策略:从估值和业绩看超跌反弹选什么方向?
东吴策略:从估值和业绩看 超跌反弹选什么方向?
2026年10月25日 14:2
东吴证券
市场进入底部区间,反弹可期
7月以来A股市场震荡调整,主要宽基指数均出现阶段性回撤。本轮调整主要由于估值承压,是外部输入性风险的集中释放:美联储加息预期反复、美债利率走高压制全球权益估值,地缘局势升级进一步冲击风险偏好。本周五,主要指数探底回升,量能放大至2万亿水平,市场呈现出筑底的迹象。参考2015年和2021年的经验,牛市中的阶段性调整后,往往孕育可观的修复行情。本轮指数调整已经较为充分,阶段性反弹有望开启。
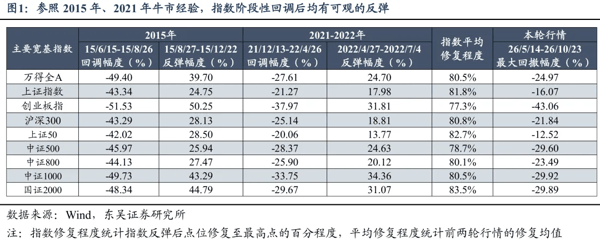 当前市场在估值、筹码、情绪等多个维度均已呈现底部特征:
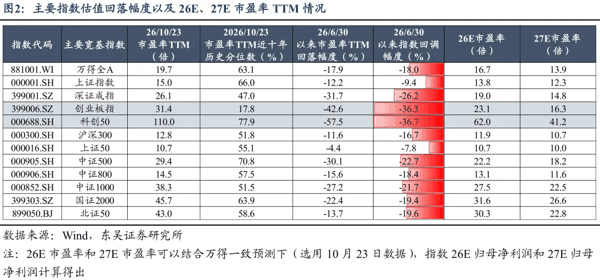
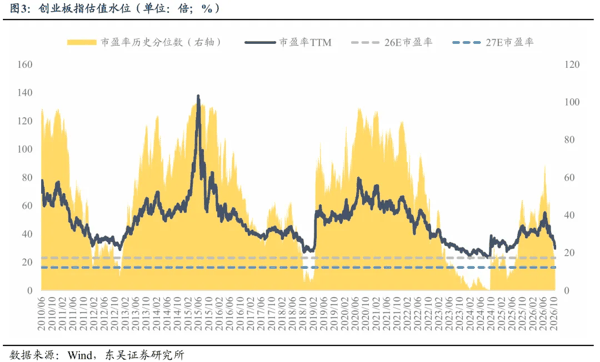
一是估值水平已回落至低位,成长板块性价比凸显。经历本轮回调后,A股核心指数的估值已经得到消化。截至10月23日,沪深300指数市盈率TTM为12.8倍,处于近10年51.8%的历史分位;创业板指市盈率TTM为31.4倍,仅处于近10年17.8%的历史分位。若进一步基于万得一致预测净利润(选用10月23日数据,下同)测算,创业板指2026年、2027年动态市盈率仅为23.1倍和16.3倍,已经进入明显低估区间。对于AI等产业趋势明确、盈利加速的成长赛道而言,性价比已经较为凸显。
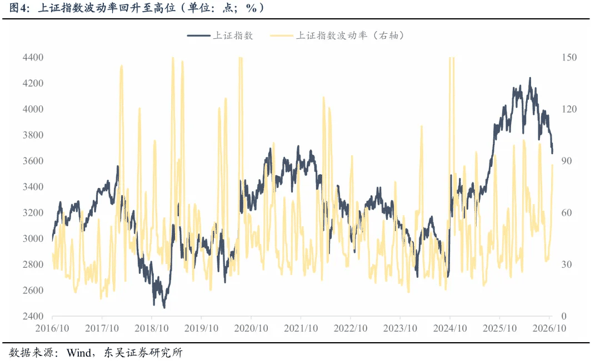
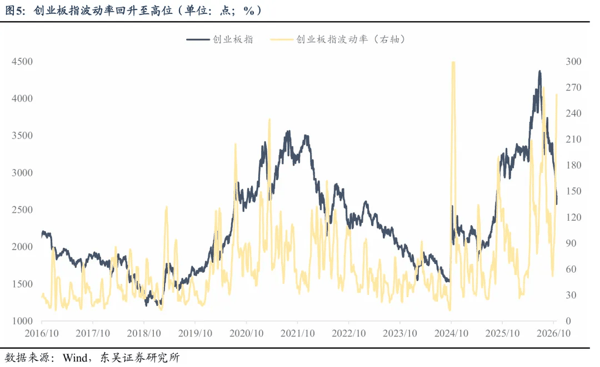
 二是指数波动率升至高位,具备均值回归内在动能。当前上证指数与创业板指的波动率均已升至阶段性高位,进入极端波动区间。从市场运行的底层逻辑来看,波动率的变化本质是多空力量从失衡到均衡的动态映射:当市场单边行情共识强化、多空力量走向极端时,波动率会随行情斜率快速放大;而当单边动能衰竭、多空分歧逐步收敛时,波动率便会向中枢均值回归。本轮调整过程中,指数短期下行斜率过于陡峭,波动率快速突破历史阈值,表明空头力量已集中释放。按照历史规律,极端波动率出现后,市场往往会进入波动率收敛阶段,对应的便是指数企稳修复的过程,均值回归的内在动力将支撑行情逐步回暖。
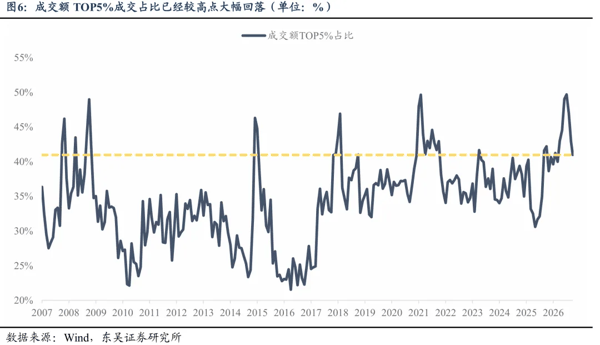
 三是筹码结构逐步修复,交易拥挤度缓解。伴随近期市场调整,热门板块的交易拥挤风险已经降低,市场筹码结构持续修复。成交额排名前5%的个股成交占比较前期高点出现明显回落,截至10月23日为40.9%,较6月末回落接近10个百分点。筹码结构的修复意味着此前一致预期带来的风险已大幅降低,对行情的压制减弱。
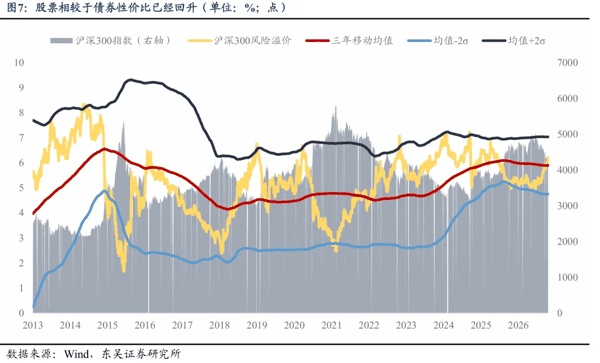
 四是大类资产配置视角下,股票配置价值提升。当前沪深300指数风险溢价已回升至3年移动均值上方,从大类资产配置的角度看,股票资产相较债券资产的性价比显著凸显。风险溢价作为衡量股票相对收益吸引力的核心指标,其持续走高意味着权益资产的超额收益补偿不断提升,对中长期配置型资金的吸引力持续增强。在国内流动性保持合理充裕、债券收益率维持低位的背景下,权益市场的配置性价比将持续吸引大类资产资金增配,为市场提供中长期的资金支撑。
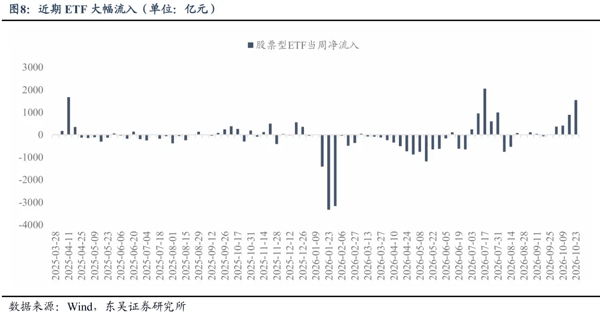
 五是ETF资金大幅净流入,稳市信号明确。近期股票型ETF持续呈现大额净流入态势,本周累计净流入规模超1500亿元,流入力度与2025年4月、2026年7月的底部区间相当,其中本周四、周五单日净流入额均超过500亿元。历史经验表明,股票型ETF的大额净流入往往对应市场的阶段性底部。 ETF资金的持续流入能够提振投资者信心,有效缓解市场流动性冲击,为大盘提供坚实支撑。
 从估值和业绩看,超跌反弹选择什么方向?
短期市场有望迎来反弹,绩优、超跌、估值合理的板块将成为获取超额收益的重要抓手。本轮行情更偏向于流动性冲击式的阶段性调整,而非产业景气逻辑发生根本性逆转,随着A股上市公司在下周进入密集的三季报业绩披露窗口期,具备坚实基本面支撑的高景气方向有望率先企稳走强,因此需重视盈利质量因子在后续修复行情中的定价,结合估值水平来挖掘反弹的超额收益线索:
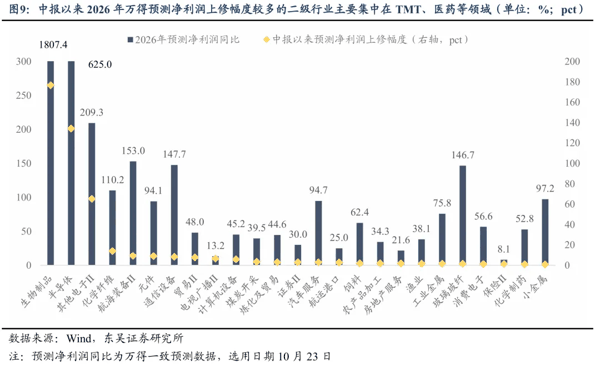
一是高景气方向。AI硬件相关行业如 半导体 、 元件 、 通信设备 等2026年万得一致预测净利润同比增速较高,且自中报披露以来增速仍有一定上修。此外可以关注 生物制品 、 化学纤维 、航海装备等领域盈利预期也较好。业绩是股价的中长期定价锚,盈利预期的边际变化往往领先于股价表现,持续上修意味着行业景气度仍在向上验证,而非阶段性脉冲。当前资金对确定性的要求依然较高,盈利增速领先且预期不断改善的方向更容易获得资金共识,随着风险偏好修复,其估值中枢有望同步抬升,形成业绩与估值共同驱动的行情,因此高景气方向值得重点关注。
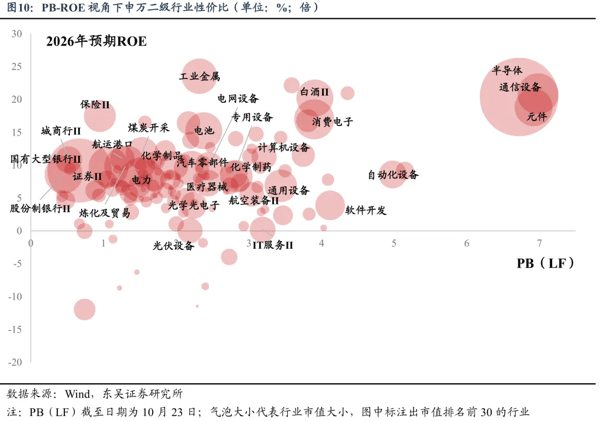
 二是PB-ROE视角,寻求安全边际。从盈利能力与估值的匹配关系看,上游周期和中游制造细分领域行业ROE水平相对较高,但PB仍处于偏低区间,估值并未充分匹配其盈利能力。其中上游周期包括 工业金属 、 煤炭 开采、 航运港口 等细分行业;中游制造包括 化学制品 、 汽车零部件 、 炼化及贸易 、 电网设备 等细分行业。这类板块向下有资产价值支撑,回撤空间相对有限,向上则存在估值修复的余地。当市场从情绪定价回归盈利定价,盈利能力稳定而估值偏低的行业有望迎来估值中枢的逐步抬升,兼具防御属性与修复弹性,具备较好的中长期配置价值。
 三是超跌科技方向。以中大市值科技股为样本,筛选PEG偏低、远期增速较高且自7月以来回调幅度超过40%的核心标的,其估值已回落至相对合理区间,而产业趋势与长期成长逻辑并未被破坏。此类标的兼具低估值与高成长属性,对流动性与风险偏好变化更为敏感,筹码结构经过充分消化后,一旦市场企稳反弹,有望成为弹性最为突出的抓手。从筛选的标的来看,主要分布在几个分支,一是国产算力芯片,二是海外链的 PCB /光芯片环节,三是 半导体 设备龙头。
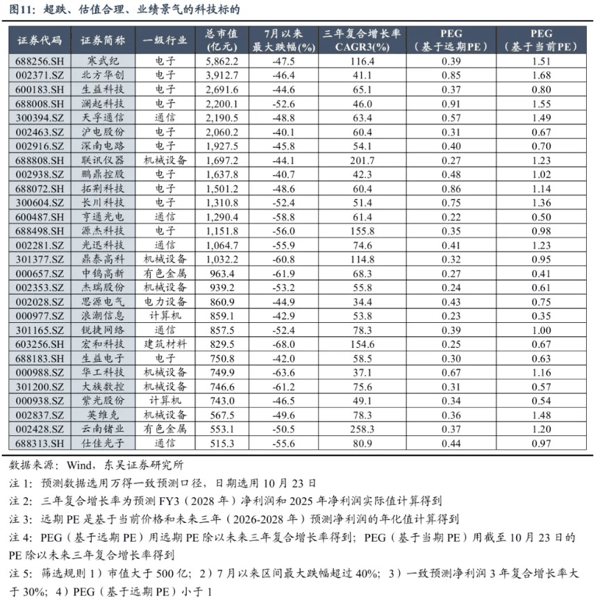 注:个股通过设定筛选条件得出、作为展示,具体推荐逻辑请参照 东吴证券 研究所各行业组所推荐标的。
风险提示:经济复苏节奏不及预期;地缘政治风险;美联储超预期加息;历史经验不代表未来;统计口径差异造成数据误差
(文章来源: 东吴证券 )