
AI等硬科技企业密集赴港上市商业化验证成为估值分水岭
AI等硬科技企业密集赴港上市 商业化验证成为估值分水岭
2026年11月17日 06:44
伴随港交所18C特专科技机制落地,一批大模型、AI算力芯片、自动驾驶、 机器人 等硬科技企业密集赴港递表、挂牌上市,港股市场正成为国内未盈利科技企业重要的境外融资枢纽。但市场呈现明显冷热分化,部分头部标的基石认购火热、上市后再融资通道顺畅,不少新股遭遇破发、成交低迷、一二级估值倒挂。港股在承接新质生产力资产的同时,正迎来一场对商业化能力、现金流、客户结构的严格检验。
业内普遍认为,后续港股AI等硬科技类 次新股 将会进一步分化,具备稳定订单、标准化产品、可控资本开支的标的更容易获得溢价;纯概念、收入单薄、持续大额烧钱的标的估值持续承压。这种分化,将倒逼具备真实技术壁垒的硬科技企业获得可持续的长期融资支持。
新股冷热显著分化
近期,18C框架下的AI等硬科技 次新股 股价出现较为明显的分化。
11月10日, 登临科技-P 在港交所主板挂牌上市,发行价为231港元/股。上市当天收报213港元/股,出现“破发”现象。此后几个交易日,公司股价连续回调。11月16日, 登临科技-P 大涨。截至收盘,公司股价报219港元/股,收盘涨幅为23.52%。
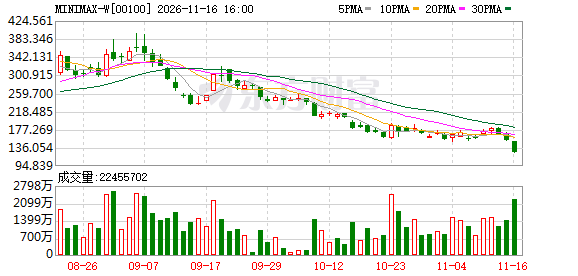
11月16日,头部大模型厂商 MINIMAX-W 股价大跌。截至收盘,公司股价报124.9港元/股,收盘跌幅为18.04%。此前, MINIMAX-W 于2026年1月登陆港交所,机构认购火热,上市后交易活跃,上市首日收盘价达到345港元/股,收盘涨幅达到109.09%。此后股价一度涨至1330港元/股。
资深财税与上市公司合规专家刘志耕告诉中国证券报记者,硬科技不会再是全赛道普涨式受追捧,而是进入精准分化的阶段。有落地订单、正向现金流、可验证商业化闭环的硬科技龙头,依然能获得国际资本与南向资金的热捧,拿到高认购和估值溢价;纯炒概念、无实质营收支撑的硬科技标的估值持续承压。
南开大学金融学教授田利辉对中国证券报记者表示,港股 次新股 分化现象是资本市场从流动性驱动向基本面驱动回归的必然结果。港股特专科技上市机制为前沿企业打通了融资通道,但并未降低资本对商业闭环的终极要求。在经历了早期的概念狂热后,二级市场定价逻辑已深刻重构,资金不再为单纯的技术参数或烧钱换增长的叙事买单。
“具备稳定订单与标准化产品的企业,证明其技术已跨越实验室阶段并嵌入真实产业链,能够产生可预期的自由现金流。反之,缺乏造血能力且资本开支失控的纯概念标的,在宏观资金成本波动的环境下必然面临估值重估甚至流动性枯竭。这种优胜劣汰不仅是市场理性的体现,更是倒逼硬科技企业加速技术变现的核心机制。”田利辉告诉中国证券报记者。
工信部信息 通信 经济专家委员会委员盘和林对中国证券报记者表示, 人工智能 类公司在港股IPO时估值一般较高。但部分公司在上市之后会出现回落,存在新股高估值但上市后估值回归的问题。这类公司的表现最终还是要看主营业务收入、市场份额、技术实力以及相关应用的市场需求等因素,这些因素真正决定了长期估值高度。
各赛道估值锚差异凸显
多位受访者认为,对于港股IPO新股估值而言,不同行业的估值锚存在较大差异,遵循“一行业一把尺”的原则。
对于AI类公司的投资逻辑,盘和林对记者表示,主要看市场份额,当前AI变现主要集中在AI漫剧、AI办公、AI编程等领域,这些领域的头部AI估值较高,长尾AI公司将逐渐被边缘化。
对于 创新药 赛道,中国企业资本联盟副理事长柏文喜表示,一般是看管线不看利润,核心品种临床阶段、适应症空间、专利剩余期、BD首付款与里程碑等。转折点是看商业化首年的订单量。
“随着行业发展,AI大模型、算力芯片、自动驾驶、具身智能等行业的估值逻辑逐渐发生变化。例如,具身智能、 机器人 领域估值已经逐步转向收入验证阶段,出货台数、客户复购率、单台毛利、场景标准化程度、核心零部件自研比等指标更受市场关注。”刘志耕告诉中国证券报记者。
“对于投资者而言,评判硬科技公司的投资价值必须穿透技术表象,锚定各细分赛道的核心商业转化节点。”田利辉告诉记者,以 创新药 为例,其价值核心在于未满足的临床需求与管线“风险调整后的净现值(rNPV)”,关键催化剂是核心临床数据的优效读出以及跨国药企的授权出海背书,这直接决定了峰值销售的兑现概率。对于自动驾驶与 机器人 赛道,投资逻辑已从纯粹的算法比拼转向车规级硬件量产良率、数据闭环能力以及合规责任界定,具备规模化交付能力、对供应链拥有强把控能力的企业,才能构筑更深的护城河。而在大模型领域,评判标准则是单位算力成本下的变现效率与垂直场景的生态黏性。不同赛道的估值锚虽异,但底层逻辑均指向技术壁垒向持续性自由现金流转换的确定性。
上市节奏料稳步扩容
Wind数据显示,截至发稿前,共有347家公司港股IPO显示聆讯处理中,10家公司通过聆讯等候上市。
业内普遍认为,当前,港股排队企业数量虽维持高位,但上市节奏将呈现显著的结构性提速与宽进严出并存的特征。
在田利辉看来,港交所正通过优化审核流程引导资源向国家战略急需的硬科技领域倾斜。预计率先获得审核绿灯并成功挂牌的,将是那些具备全球竞争力的算力基础设施、高端 半导体 以及已完成股份制改造且合规架构清晰的头部 人工智能 企业。这些公司不仅契合港股打造国际科技创新中心的战略定位,更能为市场提供稀缺的优质资产供给。而对于商业模式模糊、财务规范性欠缺的尾部企业,审核周期将被实质性拉长甚至面临主动撤回的命运。整体而言,未来的发行节奏将与市场承接力动态匹配,确保新股生态的量质齐升。
“未来,港股发行节奏将延续稳中有进的扩容态势。硬科技公司不仅依然受市场追捧,更将成为主导港股定价权的核心基石。随着全球 人工智能 产业浪潮的深化,高性能计算、 先进封装 与具身智能等领域的头部企业将持续吸引全球长线资金配置。预判未来的市场追捧将呈现高度的聚焦性,资金将追逐那些掌握底层核心技术且具备全球化商业拓展能力的链主企业,而处于应用层且护城河浅的边缘创新者将面临发行困难。”田利辉告诉记者,“港股正加速完成从传统金融地产市场向全球硬科技定价枢纽的历史性跨越,科技溢价将成为常态。”
对于港股IPO市场,刘志耕预计明年将延续整体向好、温和放量的节奏,全年挂牌企业大概率会超140家,募资总额应该稳居全球资本市场前列。港交所科企专线会持续提效,叠加A+H通道顺畅,存量排队项目将分批有序消化,不会出现短期扎堆上市的情况,整体节奏平稳且可持续。
(文章来源:中国证券报)