
遭遇肥料周期下行压力,史丹利前三季度营收、净利双降:磷肥出口受限叠加渠道去库存拖累业绩,称四季度冬储有望改善全年现金流
遭遇肥料周期下行压力,史丹利前三季度营收、净利双降:磷肥出口受限叠加渠道去库存拖累业绩,称四季度冬储有望改善全年现金流
2026年10月22日 16:28
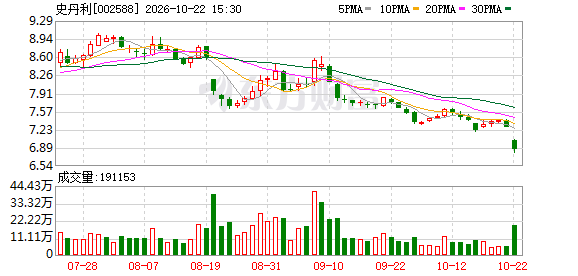
10月21日晚间, 史丹利 农业集团股份有限公司(以下简称“ 史丹利 ”或“公司”)发布2026年第三季度报告。季报显示,公司前三季度实现营收89.90亿元、归母净利润6.50亿元,分别同比下滑3.22%、20.23%,其中第三季度单季营收20.58亿元,同比下降29.03%,归母净利润1.06亿元,同比下滑49.20%;业绩下滑主要受磷肥出口政策调整、硫磺硫酸原料成本走高以及氮磷 钾肥 料价格下行、渠道集中去库存拖累 复合肥 发货影响,季报披露当晚,公司同步召开机构电话会议,就原料价格走势、冬储节奏、磷肥出口缺口、阶段性现金流承压等市场关切问题逐一回应,同时透露公司园艺业务保持高速增长。
季报披露,2026年前三季度,公司实现营业收入89.90亿元,同比下降3.22%;实现归属于上市公司股东的净利润6.50亿元,同比下降20.23%。其中,第三季度实现营业收入20.58亿元,同比下降29.03%;实现归属于上市公司股东的净利润1.06亿元,同比下降49.20%。
史丹利 称,业绩同比下降主要有两方面原因:一是磷肥业务影响。受磷肥出口政策调整影响,公司磷铵产品本期未能实现出口,而去年同期出口业务带来的收益集中体现在第三季度,本期无同类业务贡献;同时,受硫磺及硫酸价格高位运行影响,磷铵装置开工负荷有所下降,成本上升,公司磷肥业务盈利同比明显减少,并且参股公司盈利同比明显减少对公司投资收益形成较大影响。二是 复合肥 业务影响。8月下旬以来, 氮肥 磷肥 钾肥 价格同步回落,下游经销商及零售环节集中去库存,公司 复合肥 发货节奏放缓,销量同比有所下降。
三季报公布当晚,史丹利与多家机构投资者进行了电话会议。会议上,史丹利回答了投资者关于公司经营情况的问题。
投资者询问,磷肥业务经营压力较大,硫磺、硫酸等原料成本后续走势及对公司的影响如何?史丹利答复, 目前国内硫磺、硫酸价格高位回落,且国内降幅快于国际,主要国内硫磺制酸、冶炼酸、硫酸制酸等多工艺配套,硫酸供应总体能够满足国内磷肥企业降低负荷后的原料需求。从国际市场看,受中东地缘局势、部分欧洲及中亚地区货运不畅、海运费较高等因素影响,国际硫磺价格短期内大幅下跌的可能性较小;国内在磷肥出口受限的背景下,以保供硫磺和冶炼酸为主要原料组织生产,价格已与国际市场形成一定区隔。
公司将持续跟踪原料价格变化,通过争取保供资源、优化采购结构、合理安排装置检修等方式控制成本。
谈及8月以来 氮肥 、磷肥、 钾肥 价格普遍下跌的原因,史丹利称, 8月以来氮磷钾价格普遍下跌,主要原因是阶段性供大于求。磷肥方面,出口受限后国内磷铵企业虽普遍降低开工负荷,但产出仍阶段性超过国内需求; 氮肥 方面,出口按批次有序放开,但行业新增产能及日产量仍处于高位,叠加经销商去库存,实际采购量下降;钾肥方面,今年进口到货量明显增加, 港口 库存处于较高水平。三种原料价格相互联动,价格下行进一步强化了下游去库存行为,形成阶段性循环,是本次价格调整幅度较大的主要原因。
投资者关心,公司三季度复合肥销量同比、环比均有所下降,这部分销量是延后还是消失?四季度及明年如何展望?史丹利表示, 公司三季度复合肥销量下降主要有三方面原因:一是部分经济作物价格低迷,农户亩均投入下降,实际用量小幅减少;二是8月下旬以来三种主要原料价格跌幅普遍在200-400元/吨左右,复合肥成本相应下降约10%,流通环节集中去库存,正常年份保有的库存量在极端降价行情下被集中释放;三是行业部分中小企业以现产现采方式组织经营,市场竞争有所加剧。公司考虑小幅度调整出厂价未必能提高发货量,同时出于维护前期已发货经销商利益、避免渠道库存跌价的考虑,未大幅调整产品价格,阶段性影响了当季发货节奏。
从需求看,复合肥属于刚需,四季度冬储及明年春耕用肥需求依然存在。据了解,目前渠道库存较往年偏低,若原料价格企稳,下游采购意愿将逐步恢复。需要说明的是,冬储发货节奏对原料价格是否见底较为敏感,若11月原料价格企稳,冬储发货有望集中在11月,若原料价格继续下行,冬储发货则可能推迟至12月,整体发货窗口较往年有所后移。
史丹利称,随着渠道库存降至较低水平,若下游需求不出现大幅下降,在下一季用肥时行业将逐步回归正常库存水平,发货情况有望改善。目前经销商对库存管理较为谨慎,主要出于保本心理,对库存跌价损失较为敏感,在原料价格未明确企稳前,经销商主动补库意愿不强。总体看,待氮磷钾价格见底后,渠道将逐步启动累库。
投资者询问,今年我国磷肥出口量大幅下降,国际其他地区是否补上了缺口?对明年如何判断?史丹利回答, 今年全球磷肥总产量同比下降,国际其他地区并未补上中国出口减少形成的缺口。主要原因:一是硫磺价格大幅上涨推升磷肥成本,年内国际硫磺价格大幅上涨并创出 历史新高 ,按国际硫磺价格测算,磷肥单吨成本上升约2000元;二是氮肥、磷肥价格同步高位运行,北美、南美等地区大农场主对亩均投入高度敏感,直接减少了施肥量,部分地区甚至扩大了休耕、轮作面积,需求被高价硬性压制。对明年而言,若粮食价格因减产或极端天气而上涨且涨幅能够覆盖成本上升,海外种植意愿有望恢复;但粮食价格对成本变化的反映通常滞后一个种植季,短期仍存在不确定性,公司对此保持关注。
被问及公司前三季度经营活动现金流为负的主要原因是什么,史丹利称, 前三季度经营活动现金流净额为负,主要影响因素在收入端和采购端:一是第三季度销售规模收窄较为明显,客户预付货款相应减少;二是发货节奏推迟,且当前客户多为当日打款、即日发货,预收款项在公司账面留存时间较短;三是前期原料备货阶段,硫磺等原料价格上涨,在备货量基本不变的情况下采购付现金额增加,预付账款亦略有增加。上述因素属于阶段性、周期性影响,随着四季度冬储发货推进,预收款项及存货逐步结转,预计全年现金流状况将有所改善。
史丹利还表示,经营活动现金流为负属于周期性、阶段性影响。公司坚持稳健的分红政策,分红政策将结合全年经营业绩、现金流状况及资金安排 综合 确定。目前公司资金较为充裕。此外,前三季度公司园艺业务全网零售额同比增长67%,保持高速增长态势,园艺种肥、园艺种苗等品类增长情况良好。公司将持续推进产品迭代和新渠道建设,把握家庭园艺市场的发展机会。
(文章来源:深圳商报·读创)