
Coherent:订单延伸至2028年,AI光互连需求未见放缓迹象
近日,Coherent公布截至2026年9月30日的2027财年第一季度业绩。期内,Coherent实现收入为23.7亿美元,同比增长49.9%,环比增长15.9%;归母净利润为3.85亿美元,同比增长70.2%,环比增长59.9%。
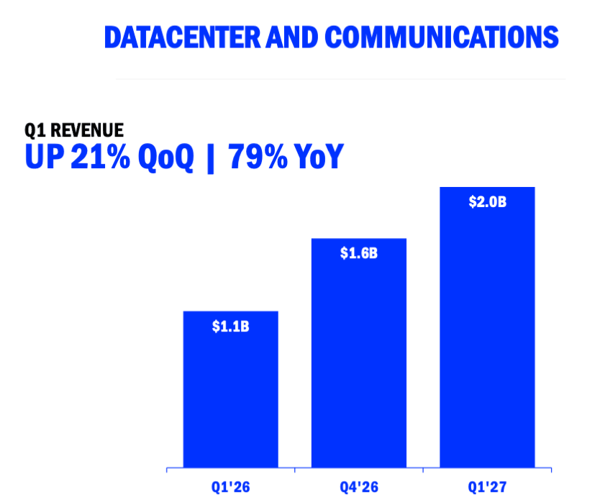
其中数据中心和通信业务实现收入为20亿美元,同比增长79%,环比增长21%。具体来看,数据中心业务同比增长85%,环比增长17%,连续第四个季度实现两位数环比增长;通信业务同比增长84%,环比增长34%。
2027年订单已满
未观察到任何需求疲软迹象
Coherent CEO Jim Anderson表示,截至2027年的订单覆盖情况十分理想,几乎已经订满,订单进一步延伸至2028年。本季度,Coherent签署了多项新的长期供应协议(LTA),而客户的此类协议通常会延续至2030年底。“我们尚未观察到任何需求疲软的迹象。”
数据中心业务中的光模块方面,Coherent正在为多家客户放量供应1.6T产品,并持续推动800G产品收入的增长。展望未来数个季度,预计1.6T收入将持续快速增长,而800G收入则有望延续增长势头直至2027年全年。
“我们预计可插拔光模块在未来几年仍将是Scale-out网络的主导形态。Coherent正在积极参与塑造新兴封装形式的行业生态,不仅在OFC上展示了XPO,还积极支持全新的USFP封装形式。”Jim Anderson表示。
OCS业务方面,客户参与范围正向Scale-across、Scale-out和Scale-up网络中不断扩大。
9月份,Coherent推出PhotonLink集成光学平台,汇聚了Coherent广泛的关键光子技术组合、精密组装与测试能力,为下一代AI数据中心提供完整的光学解决方案。该平台支持共封装光学(CPO)、近封装光学(NPO)以及新兴的芯片间光互连。
Jim Anderson介绍,Coherent在本季度与一家大型AI公司签署PhotonLink长期供货协议,将在未来5年贡献约200亿美元的收入,相关收入在2028年开始确认。“这是对此前与英伟达长期协议的补充,除了这两个锚定客户,我们还有10多个额外的CPO合作项目、10多个NPO合作项目,以及5个以上的芯片间合作项目。”
PhotonLink收入将在未来几个季度快速放量,预计在截至2027年3月的季度收入将突破1亿美元,并在2027年底之前实现单季度收入超过2.5亿美元。据悉,PhotonLink目前首批部署于CPO Scale-out应用场景,到2027年底或2028年初,CPO和NPO将出现在Scale-up应用。
值得一提的是,Coherent估计,到2030年,CPO、NPO以及芯片间光互连整体的市场规模约为300亿美元。
传统通信市场,Scale-across、DCI业务收入实现高速增长,第一季度Scale-across收入超过2亿美元,环比增长53%,同比增长近四倍,预计年收入规模将接近10亿美元。随着MultiRail的放量,到2027年末Scale-across的季度收入将在当前水平上翻倍。
持续加码InP产能
暂不存在供应过剩风险
需求快速增长,核心物料供应短缺问题一直是整个光互连行业的共性挑战。Jim Anderson表示,回顾过去一年或一年半,限制因素之一,一直是InP。目前Coherent的六英寸InP扩产项目进展顺利,该季度内部InP产能同比翻番,比原计划提前了一个季度。同时,EML产量也创历史新高,涵盖100G和200G产品,产能爬坡对数据中心业务的增长作出重要贡献。
Coherent CFO Sherri Luther介绍,Coherent第一季度资本开支为7.76亿美元,高于上一季度的5.56亿美元和去年同期的1.04亿美元。“这些投资直接支持我们数据中心与通信业务的未来增长。之所以坚定地加快资本投入步伐,得益于极佳的客户可见性、充裕且已锁定的订单储备,以及新增的多项多年期供应协议。”
目前,Coherent仍按计划于2027年上半年在苏黎世启动六英寸InP的量产。同时,鉴于客户强劲需求并正在规划在2027年后进一步扩大产能,预计到2027年底InP的产能将再次翻倍。
有分析师在电话会议期间提问,在行业层面,到2028年某个时候可能出现InP产能过剩,Coherent有何看法?Jim Anderson表示:“到2027年乃至2028年,我并不认为存在供应过剩的风险。这不仅是因为可插拔光模块正在催生的需求,还因为集成光学未来将为激光器带来新的需求,同时在DCI应用中也会用到相当数量的InP材料。”
此外,Coherent目前生产的InP大部分都用于自身产品,或者说全部都用于自身产品,即便如此仍不能满足全部内部需求。未来随着时间推移,光模块等产品将更多使用内部生产的激光器,对Coherent而言也是巨大的成本优势。
Jim Anderson进一步补充,关于InP产能,它不仅由数据中心需求驱动,还由技术演进推动,面向Scale-up或是芯片间互连,要实现所需的带宽和链路速度,必须转向光互连方案,这也是推动InP产能需求的重要原因。
谈 Marvell与Lumentum 合并
独立供应商将受益
本周,Marvell与Lumentum正式宣布合并,引发全行业的讨论。谈及这笔交易,Jim Anderson表示,这无疑表明,光互连技术正日益成为数据中心架构中不可或缺的关键组成部分。随着Scale-up网络、甚至Scale-in芯片间通信链路从铜转向光,光子和光学技术对实现这一转变,推动数据中心架构创新绝对关键。
“对Coherent而言,从光源产生,经由光纤传输,再到光电探测,全球范围内没有其他公司拥有比我们更广泛、更深入的光子和光学技术组合,”Jim Anderson强调,这无疑凸显了Coherent内部高度垂直整合的巨大战略价值。
从客户的角度,Jim Anderson认为,客户对拥有一家独立的光子与光学供应商和合作伙伴非常重要。“这使我们处于非常有利的位置,能够作为一家独立的光学供应商,在不存在任何竞争冲突的前提下,同时为众多不同客户提供支持,既服务于超大规模云服务商客户,也服务于半导体客户。”
“这使我们处于非常有利的位置,成为行业光学领域的首选合作伙伴。”Jim Anderson表示,“从技术、制造到战略方面,我们都具备了强大的优势,而且我们正处于一条极为强劲的增长轨道上,发布PhotonLink平台,以及PhotonLink收入加速增长就是最好的证明。”
Jim Anderson还回应了关于中国激光器供应商带来的竞争。“就400mW超高功率CW激光器而言,我们还没有看到他们的具体优势。据我们所见,我们在那里只有一个竞争对手,还没有看到任何其他具备高功率CW激光器能力的厂商。”
主题:增长