
思源电气召开三季报业绩说明会:前9个月订单增速超年度目标,储能盈利改善,海外订单表现更为积极
思源电气召开三季报业绩说明会:前9个月订单增速超年度目标,储能盈利改善,海外订单表现更为积极
2026年10月25日 17:52
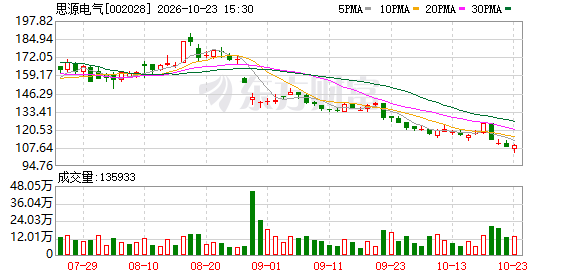
10月25日, 思源电气 股份有限公司(以下简称“ 思源电气 ”或“公司”)公告称,公司于2026年10月24日举办线上业绩说明会,董事会秘书兼财务总监杨哲嵘、市场战略总监李刚参与接待多家机构投资者,就三季报经营情况、订单、产能、海外业务、 特高压 布局等问题作出交流回复。公司前三季度营收177.62亿元同比增长28.46%,第三季度营收保持30.71%的高增速,管理层明确对完成全年25%的营收增长目标充满信心,同时对外解读毛利率变动原因、储能业务改善态势、北美业务风险、 特高压 产能建设、海外订单及存货管控等市场重点关切问题,还就汇兑损失、资产减值计提、中东 航运 成本上升等经营难点作出详细说明。
季报显示,公司2026年前三季度实现营业收入177.62亿元,同比增长28.46%;归母净利润24.03亿元,同比增长9.66%;扣非净利润23.15亿元,同比增长13.69%。其中,第三季度实现营业收入69.67亿元,同比增长30.71%;归母净利润9.39亿元,同比增长4.53%;扣非净利润9.16亿元,同比增长14.57%。
业绩说明会上, 思源电气 称, 公司设定全年收入目标为较2025年增长25%,2026年前三季度实现销售收入177.6亿元,同比增加28.5%,第三季度实现销售收入69.7亿元,同比增加30.7%,公司表示有信心完成全年目标。从产品结构来看,储能类业务增速较快,集团收入占比有所提高,开关类业务、变压器类业务同样保持较高增长速度。从销售区域来看,据不完全统计,海外收入占比与2026年半年报数据大体相当并略有提高。2026年前三季度毛利率为30.62%,较2025年同期下降1.7个百分点,较2025年全年下降0.08个百分点,毛利率下降主要受销售结构影响,储能类低毛利产品收入占比提升,拉低集团加权平均毛利率。销售费用、管理费用和研发费用的增长幅度低于收入增幅,公司整体运营效率有所提高,公司持续加大研发投入,研发费用保持较高增长速度。受人民币持续升值影响,前三季度公司产生较大汇兑损失,公司开展外汇套期保值业务,但受外汇合约远期贴水影响对冲效果有限,公司正协同外部金融机构,积极开发其他外汇类金融工具,降低汇兑带来的影响。
在互动问答环节,公司谈及全年及明年产品结构、毛利率趋势, 公司2025年全年毛利率30.7%,2026年前三季度毛利率30.6%,和去年全年基本持平,考虑各类成本影响因素,预计基本可以维持去年毛利率水平,存在小幅波动。开关类、变压器类两大主力产品线预计维持较高增速,整体毛利率保持稳定;储能类产品增速最快,三季度毛利率已出现改善,但依旧低于公司平均毛利率,业务占比提升会对加权平均毛利率形成拖累,短期加权平均毛利率整体基本稳定,受产品结构影响或出现小幅波动,不会发生重大变化。针对三季度储能毛利率改善,公司表示,主要源于海外储能项目收入占比提高,电芯涨价压力伴随碳酸 锂 价格回落得到缓解,同时公司推出更加贴合市场需求的产品。前9个月储能订单与收入均实现高速增长,后续公司将聚焦高质量订单,不片面追求规模,扩大海外储能业务占比,探索多种业务模式。
谈及北美市场,公司称当前交付端未出现合同变更,交付计划与进度没有重大变化,订单合同正常签订,公司按照相对乐观的判断进行资源规划投入,同时密切跟踪相关政策变化。对于12月细则趋严带来的潜在影响,公司表示自身产品主体以线圈和结构件为主,不含可编程硬件与软件,成套供货配置的独立控制保护装置多由客户指定品牌,判断业务风险相对偏小,最终情况仍有待12月细则落地。
公司介绍各业务板块产能建设进展,开关类业务方面,GIS产品线 特高压 厂房已经投产,500kV、750kV产品供应能力大幅增强,具备1000kV供应能力,敞开式断路器新厂房已经动工,建成之后将提升敞开式断路器、罐式断路器产能,并扩建赫兹产线,提升互感器与套管产能。变压器类业务,位于江苏常州的思源东芝超高压厂房项目已经开工奠基,计划明年七八月开展试生产,基于产能建设周期,公司已经可以提前承接长周期项目。储能类业务,场站级储能新生产基地已经落成,产能实现较大提升, 超级电容 扩产项目正在稳步推进。公司1000kV GIS产品资质与工厂资质均已通过国网审核,但能否实现招标突破以及具体时间存在不确定性,需要等待招标机会。
公司表示四季度属于传统交付旺季,将做好履约交付管理,严格按照制度规范确认收入。公司存货以及发出商品持续增长,存在一定规模海外在途商品尚未确认收入,品类以变压器、开关产品为主,其余品类影响较小,公司将强化发出商品监控,履行合同履约义务,规范收入确认。存货增长来源于业务规模扩张、根据业务以及客户需求提前备货、发出商品增加等多重因素,公司将持续加强存货管理。 据不完全统计,公司前9个月新增订单阶段性增速超过30%的年度目标,第三季度订单表现较好,年底达成该目标可能性较大,海外区域订单表现更为积极。
关于资产减值计提,公司说明减值计提与发货、收入确认周期不存在直接关联。信用减值主要针对应收账款,按照回款可能性做组合计提或者专项计提,款项收回之后可以转回;资产减值包含应收质保金计提的减值准备,质保金收回后可以冲回,还有按照成本与可变现净值孰低计提的存货跌价准备。
特高压业务布局上,交流特高压重点布局1000kV GIS,直流特高压布局±800kV换流阀,同步筹备换流变产品。1000kV GIS已经具备产品与工厂资质,业务突破时点取决于项目建设及招标进度,暂无法给出确切时间。直流换流阀方面,公司正在推进IGCT换流阀业务,预计明年订单层面有望取得进展,工程落地预计在此后数年。
中东地区发货情况方面,受地缘局势影响,部分航线缩减、运价上行,对交期和运费形成影响,公司多数项目已经和客户协商完成合同变更与运费补贴,必要时选择其他 港口 卸货之后转陆运,该方式会拉长周期、增加成本。
从海外新签订单的区域看,欧洲与中东区、非洲区是两大核心区域,占比较高、增速与海外平均水平相当;美洲区占比亦较高且增速最快,增量主要来自北美;其余亚洲区域占比相对较小。
(文章来源:深圳商报·读创)
主题:思源电气|海外订单表现更为积极|新股