
暑促带动云台相机热销,26 Q 2全球手持智能相机出货量同比增长57%创新高
国际数据公司(IDC)最新发布的《2026年第二季度全球手持智能相机市场跟踪报告》显示,2026Q2全球手持智能相机市场出货量超过588万台,同比增长57%。销售额接近157亿元人民币,同比增长50%。IDC预计,至2030年,全球手持智能相机市场出货量规模将会接近4100万台,五年复合增长率接近20%。
市场现状
运动相机市场: 26Q2全球运动相机出货量突破255万台,同比增长47%。平均单价2262人民币,同比下降4%。其中不可拆卸运动相机(即广角运动相机)出货量同比增长22%,可拆卸运动相机(即拇指相机)同比增长超过300%。
云台相机市场: 26Q2全球云台相机出货量接近280万台,同比增长87%,平均单价2968人民币,同比下调6%。主力厂商单摄升级迭代,全新双摄新品发布即断货,特别是中国区市场暑促销售劲爆,拉动云台相机市场再创新高。
全景相机市场: 26Q2全球出货量超过53万台,同比增长4%。
 竞争格局
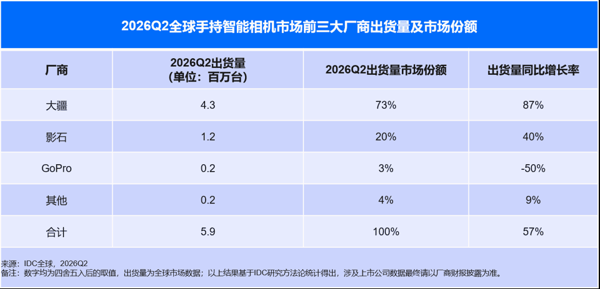
26Q2全球手持智能相机市场,大疆以73%出货量市场份额保持第一,同比增长87%;影石出货量市场份额达到20%,同比增长40%,排名第二;GoPro在全球市场受到国内厂商的强劲挑战,出货量同比持续萎缩且跌幅放大。
大疆
26Q2大疆出货量超过428万台以73%整体市场份额排名第一,同比市场份额增加11个百分点创新高。细分品类来看,大疆云台相机自身出货量占比超过60%,同比增长超过77%。不可拆卸运动相机出货量市场份额同比上升11个百分点增长至64%,Action5 Pro和6代产品结构占比显著攀升。同时可拆卸运动相机仅一款单品出货量市场份额超过55%。
云台双主摄Pocket4P四代创新产品登录中国和全球市场,凭借17级动态范围,新一代D-Log2专业色彩曲线完成“口袋电影机”跃迁。超越产品层面,大疆供应链体系与全球零售网络构成品牌深度护城河。面对上游核心零部件价格剧烈波动,品牌凭借准确行业判断与强供应链把控,保障了云台新品在“高配大存储”下的平稳交付与极具竞争力的发售价格。
影石
26Q2全球出货量超过115万台(结果基于IDC研究方法论统计得出,涉及上市公司数据最终请以厂商财报披露为准),在总体手持智能相机市场,影石获得20%出货量市场份额保持第二位排名。在全景相机市场(即360相机),26Q2影石出货量市场份额73%,环比回升超过4个百分点。在不可拆卸运动相机市场,出货量市场份额超过17%,同比增长2个百分点。在可拆卸运动相机市场拿下43%出货量市场份额。Luna Ultra云台相机首发登录全球市场热销至26Q2结束出货量市场份额接近6%。
26Q2云台新品发布和全景相机,可拆卸以及不可拆卸运动相机打造完成全影像矩阵且未来仍布局更大传感取景器新影像产品方向。凭借三大技术核心方向即Imaging成像(AI模型替代传统算法,夜景降噪、色调色彩管理)、AI智能(用户意图理解分析,自动构图、智能取景与AI剪辑)、Robotics机器人学习(相机物理世界移动与运镜)打造相机智能体愿景。同时影石加速国内和全球渠道覆盖和布局。26年下半年全线影像产品将进驻国内Apple以及荣耀专卖店,海外日本,欧洲美国将新增品牌旗舰店。
GoPro
运动相机出货量同比下降49%,全景相机下跌61%。运动相机新品MISSION1/Pro以及全景Max2虽然终于补齐硬件短板,但生态,软硬件迭代和中国厂商仍存差距。全球战略收缩,出货量超过65%集中在美洲。
IDC洞察与市场未来发展预测
1.从影像记录设备到小型化AI影像计算平台终端1.0到相机智能体远景。手持智能相机从产品发展趋势来看,AI算力已经快速融入软硬件体系并且很快将成为产品圈层竞争的核心因素。独立AI芯片已经在旗舰级产品植入,对平台计算性能显著提升,在场景主体识别,防抖降噪,智能HDR,构图编码等层面推动产品向AI智算影像平台1.0演进。在应用软件层面,核心厂商开始自研和训练AI多场景模型。以往成熟的一键剪辑已经向AI导演剪辑升级,大幅提升用户实现一键成片的精彩体验。此外,厂商已经引入语音助手云端大模型实现AI算力调度的端边云协同。
2.场景画质再升级,云台相机市场潜力爆发进入高速增长期。手机作为用户粘性最强的智能终端之一在用于视频拍摄场景时仍旧在运动跟拍防抖,长时创作疲劳等方面不够友好。运动相机算法防抖强但画质,景深,空间感和夜景又相对较弱。微单画质碾压但操作复杂,机身镜头组体积重量大,不便携且价格昂贵。云台相机具有便携体积小,带有三轴机械防抖的云台超稳特性,部分媲美微单的画质输出以及兼顾了运动相机的易用性。26年光学变焦双摄产品的导入推动云台市场在场景和画质进入新阶段。同时更大感光芯片,AI芯片模块,多镜头组,保持小体积,散热,特别是对于小型云台的结构设计,控制精度,防震等层面也给厂家提出了诸多挑战。伴随产品快速迭代以及平均单价下移,云台相机的用户群体也从专业视频内容创作者向普通消费者快速拓展特别在学生人群和女性用户群体,云台相机市场正步入爆发增长期。
3.渠道变革,内容电商崛起,线下聚焦中高端体验和服务,垂类渠道活跃。从手持智能相机渠道结构来看,传统电商京东天猫亚马逊仍旧贡献了出货量的基本盘面。由于运动相机,全景相机和云台相机的应用场景源于视频内容创建属性和传统3C数码终端区隔,不同场景的创作体验,KOL种草到直接购买要比搜索比价下单的模式更加吸引主力消费人群,因此以抖音为代表的内容电商比重迅速攀升。线下渠道,品牌仍旧聚焦国内和全球旗舰店建设包括建立和中高端手机品牌的渠道生态合作。兼顾品牌背书,客户体验,线上引流,高端产品销售和打造金牌服务网络。另一个线下渠道方向是开拓各种垂类资源,比如旅游消费场景渠道,租赁渠道以及配件渠道。
4.手持智能相机市场需求端和行业内部均保持乐观,预计未来五年出货量复合增长率将接近20%。尽管手持智能相机市场发展态势良好,但如果和高相关影像终端品类智能手机,单反微单以及传统固定镜头数码相机年度出货量相比较其渗透率仅不到2%。综合预测模型,IDC认为至2030年,全球手持智能相机市场规模将会接近4100万台,总体复合增长率接近20%。