
应收账款包袱拖累业绩节能铁汉前三季度亏损17.75亿元
应收账款包袱拖累业绩 节能铁汉前三季度亏损17.75亿元
2026年10月29日 17:36
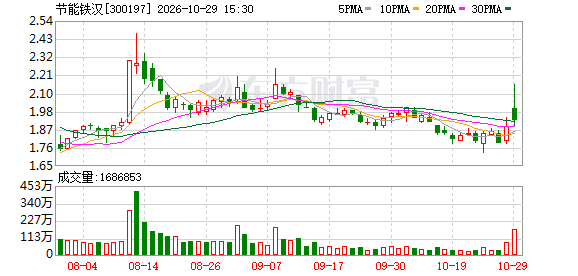
近日, 节能铁汉 (300197.SZ)披露2026年三季度报告。前三季度,公司实现营业收入5.32亿元,同比下滑12.21%;归母净利润亏损17.75亿元,同比下滑102.14%。
节能铁汉 证券部人士在接受《中国经营报》记者采访时表示,三季度业绩亏损的主要原因来自历史经营形成的存量包袱,生态工程行业项目账期普遍较长,而存量应收账款产生的财务成本属于刚性固定支出。
业绩亏损
节能铁汉 主营业务涵盖生态修复、生态 环保 、生态景观和生态科技四个板块。
从三季报数据看,节能铁汉前三季度实现营业收入5.32亿元,同比下滑12.21%;归母净利润亏损17.75亿元,同比下滑102.14%;扣非归母净利润亏损18.01亿元,同比下滑110.66%。单季来看,第三季度营收虽有小幅回升,但未能扭转亏损局面。
记者梳理发现,2021—2025年,节能铁汉归母净利润分别亏损3.54亿元、8.66亿元、14.83亿元、25.96亿元和20.75亿元,五年累计亏损73.74亿元。同期,营收整体呈现下滑趋势,2021年为26.63亿元,2022年增至27.90亿元,2023年至2025年分别降至14.18亿元、10.46亿元和9.00亿元。
中研普华研究员李康康向记者表示,节能铁汉生态修复项目周期长、结算节奏慢,大量应收账款难以按期收回,拖累经营性现金流,侵蚀利润。
截至三季度末,节能铁汉总资产228.13亿元,归属于上市公司股东的净资产为-11.15亿元。
应收账款18.70亿元
截至三季度末,节能铁汉应收账款账面余额18.70亿元,虽然较期初有所回落,但整体体量仍然较大。
李康康表示,对比其他生态修复企业,节能铁汉经营与应收压力突出,根源在于前期业务布局和项目风控存在短板。公司过往扩张阶段承接了大量回款条件偏弱的项目,对甲方履约能力、回款保障的审核不够严格,存量应收包袱基数更大。此外,公司项目区域结构相对集中,部分区域财政支付能力波动,进一步放大回款不确定性。
上述节能铁汉证券部人士向记者表示,目前公司针对存量逾期应收账款已建立专项清收机制,各项清收举措均在常态化、稳步推进当中。
李康康表示,当前行业整体转向严控垫资、优先保障现金流的发展思路,节能铁汉后续脱困面临不小挑战。一方面,历史应收账款包袱较重,减值风险尚未充分出清;另一方面,行业项目招标门槛提升,垫资类项目持续压缩,公司获取优质新项目的竞争优势不足。若要走出困境,需要同步推进应收清收、存量项目处置和业务结构精简,但清收周期漫长,短期内很难快速改善现金流和盈利状况。
为化解经营压力,节能铁汉此前已披露筹划重大资产重组相关事项,试图通过剥离低效资产、引入优质资产,完成业务结构重塑,寻找新的盈利支点。
公告显示,节能铁汉拟向中国节能集团或其他市场主体出售除保留资产负债外的其他资产及负债,同时拟以支付现金方式购买中节能晶和科技有限公司及中节能西安启源机电装备有限公司的控股权。
据节能铁汉方面披露,上述重组的标的资产范围、交易价格等要素均未最终确定,交易方案仍需进一步论证和沟通协商。
(文章来源:中国经营报)