
物理AI重构杭叉集团:叉车龙头的价值重估
物理AI重构杭叉集团:叉车龙头的价值重估
2026年10月29日 10:28
10月19日至28日,A股用八个交易日完成了一次对物理AI的集中定价。Wind人形 机器人 指数10月19日至23日上涨11.48%,核心公司指数上涨14.21%,同期上证指数下跌0.69%、沪深300下跌1.57%;10月28日,人形 机器人 概念单日再涨4.13%。
催化来自三个方向。政策端,首批6项人形 机器人 国家标准发布,商务部等九部门推动具身智能在商贸场景落地,中办、国办提出全面实施“ 人工智能 +”行动。在产业界, 英伟达 柏林GTC将物理AI设为核心议题,黄仁勋称“下一波浪潮是物理AI”, 特斯拉 第三代Optimus进入初期生产爬坡。南京物理AI与世界模型大会签约金额超60亿元。
更值得注意的是结构变化。第一波上涨集中在仿真、数采、视觉等软件与数据侧;10月27日,高位软件与整机标的回调,触觉、执行器、 减速器 等硬件方向接力。资金的筛选标准,正从“是否沾边”转向“是否接近落地、能否兑现收入”。
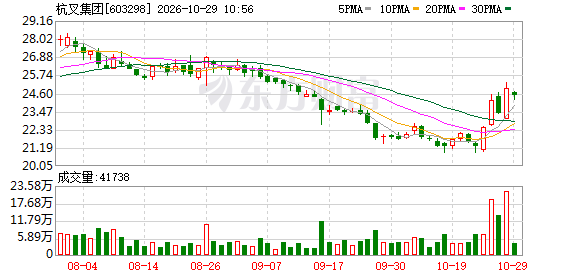
沿着这个标准重新审视, 杭叉集团 (603298)是一个尚未被充分定价的样本。
杭叉集团 已经形成完整闭环
杭叉集团 在物理AI领域的路径,是以工业车辆为本体入口,以国自 机器人 为技术抓手,以LogiMind工业具身大模型为智能中枢。
2025年7月,公司控股子公司收购国自 机器人 99.23%股权,补足AMR、AGV产品线以及算法、软件和场景实施能力。2026年上半年,公司搭建具身智能研究院、智能 物流 研究院、 机器人 创新中心三大研发平台,建立“数据采集—模型训练—应用迭代”机制。
2026年7月首届AI DAY,杭叉集团发布LogiMind大模型和五款L3级叉车机器人,覆盖平衡重、前移、搬运和堆垛等主要车型。产品统一采用“3D 激光雷达 +多目深度相机+端云协同工业大模型”架构,具备环境理解、自然语言任务接收、自主取放货和主动安全能力。HC-Sim仿真平台、GRACE PAI 1.0底层软件和TransEasy应用软件,则承担仿真训练、系统控制与现场部署功能。X1系列轮式 物流 人形机器人 ,进一步补足5米以内的精细操作场景。
在产能建设上,今年9月,公司披露不超过22.59亿元的可转债预案,其中7.59亿元拟投向叉车机器人智慧工厂。这表明杭叉集团的准备不限于产品验证,还包括后续规模交付。
三层产业重构
在这条脉络之下,公司的重构发生在三个层次。
第一是产品重构。传统AGV依赖预设坐标和规则配置,托盘偏移、货物变化就需要人工介入。LogiMind通过“云端统筹+本地边缘运算”的大小脑协同和自研SRN结构化感知网络,实现毫米级识别与弱网独立运算,让叉车从按路线运行转向理解任务、自主取放。竞争维度随之改变:从机械性能、制造成本,扩展到环境理解、任务规划、异常处理。这正是“重构”而非“叠加”的含义——AI从附加功能变成决定产品形态的能力。
第二是增长重构。智能 物流 已经成为可验证的第二曲线。2026年上半年,杭叉集团智能物流集成及机器人收入7.96亿元,同比增长30.81%;杭叉集团国自智能收入7.24亿元,同比增长22.03%;新增订单8.92亿元,同比增长29.26%。项目已进入 汽车 、 白酒 、光伏、快消和 电力 能源等行业。公司披露,新一代叉车机器人替代人工的回报周期为12至24个月,远程运维监控可降低现场人力60%以上。叉车机器人预计2027年正式推向市场,后续订单能否转化为批量收入,将决定第二曲线的斜率。
真实场景还会形成数据壁垒。杭叉集团拥有80余家直属销售公司、700余家授权经销商,业务覆盖200多个国家和地区。设备交付、作业运行和后续运维可以持续沉淀工况数据,再反哺模型与硬件迭代。这种“产品落地—数据沉淀—算法迭代”的循环,是纯模型公司和初创机器人企业较难复制的能力。
第三是估值重构。截至10月27日,杭叉集团PE(TTM)约13.38倍,仍主要按照叉车制造企业定价,约为同期 人形机器人 指数PE约25.84倍的一半。若智能化业务真正形成独立估值支撑,当前估值水平未必已充分反映其物理AI布局深度。
需要指出的是,估值重构并不意味着简单对标机器人板块,而取决于三个条件:智能化收入占比持续提高,叉车机器人形成标准化产品而非定制项目,模型与软件能够跨车型、跨场景复用。当这些条件兑现,杭叉集团才可能从设备制造估值,逐步转向“工业物流装备+物理AI平台”估值。
主业提供安全垫
从业绩侧看,公司刚刚披露的三季报表面承压,实则改善。公司今年前三季度营收151.24亿元,同比增长8.25%;归母净利润17.90亿元,同比增长2.11%。
拖累主要来自非经营项目。其中,汇兑损失使前三季度财务费用增至1.81亿元,同比增加约1.96亿元;单三季度投资收益同比减少0.82亿元。
剔除后,核心经营利润前三季度约19.14亿元,同比增长17.52%。单三季度毛利率28.27%,同比提升2.11个百分点,创阶段新高,海外与电动化产品占比提升是主因;经营现金流净额8.26亿元,同比增长19.90%。主业盈利与现金流,为智能化投入提供了内生资金。
物理AI对杭叉集团的意义,不是多一条产品线,而是把一家具备年产40万台能力的叉车企业,重构为工业物流智能体平台。市场已开始为“AI进入物理世界”定价,杭叉集团的重估则取决于订单与收入的兑现节奏。下一轮竞争,才刚刚开始。
(文章来源:证券时报网)
主题:新股|物理AI重构杭叉集团|基金|价值重估