
603580准“新主”贷款搞要约收购收购价格超低
603580 准“新主”贷款搞要约收购 收购价格超低
2026年10月19日 00:4
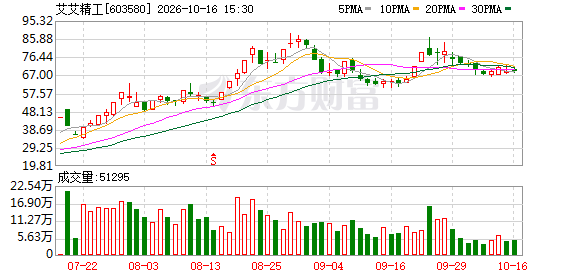
10月18日晚间, 艾艾精工 (603580)公告称,公司收到上海誉升发来的要约收购报告书。上海誉升拟向除其自身外的全体股东发出部分要约,收购1308.0388万股股份,占总股本的10.01%,要约收购价格为27.54元/股,大大低于公司最新市场价格68.80元/股。本次要约收购旨在进一步增持公司股份,获取控制权,完成后上海誉升将成为上市公司控股股东,袁源将成为实控人。
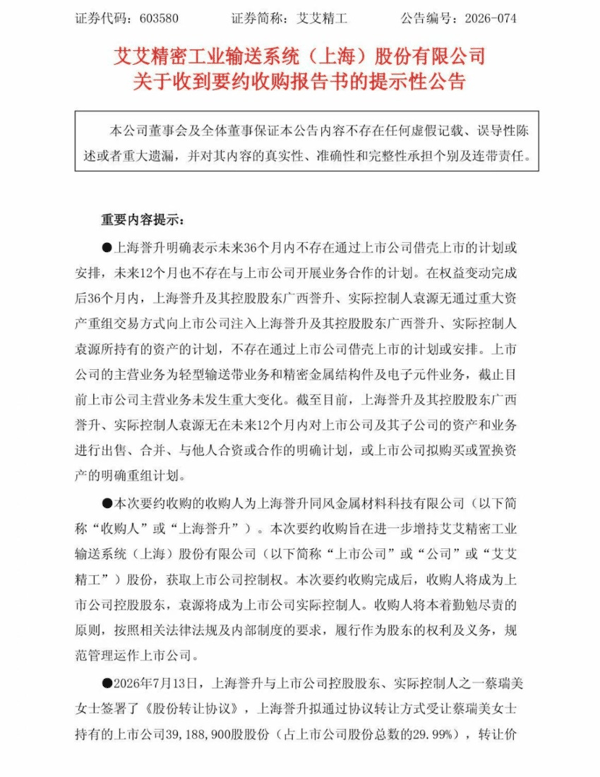 根据收购报告书,本次27.54元/股的要约价格基于上海誉升与“原主”之间协议转让的控制权交易价格。上海誉升最初约定受让蔡瑞美29.99%股权的转让价为27.62元/股;在公司实施2025年度每10股派0.82元现金分红后,按照协议约定扣除每股现金红利0.082元,要约价格调整至27.54元/股。
此前,上海誉升已通过协议转让受让蔡瑞美持有的29.99%股份,转让价款合计10.79亿元。要约收购期限为2026年10月21日至11月20日。叠加本次部分要约,收购方计划合计拿下上市公司40%股权。交易落地后,上海誉升将成为 艾艾精工 新任控股股东,袁源将接替涂木林、蔡瑞美,成为上市公司新实际控制人。
据公告,本次要约收购类型为主动要约,并非履行法定收购义务,且不以终止上市公司上市地位为目的,若本次要约收购完成后上市公司的股权分布不具备上市条件,收购人将协调其他股东共同提出并实施解决股权分布问题的方案,以维持上市公司的上市地位。
根据《预受要约协议》约定,涂木林承诺以其所持上市公司4410万股无限售条件流通股份(占上市公司股本总数的33.75%)有效申报预受要约,蔡瑞美承诺以其所持上市公司417.61万股无限售条件流通股份(占上市公司股本总数的3.20%)有效申报预受要约。
上海誉升进行本次要约收购的资金全部来源于其自有资金及并购贷款。其中,并购贷款金额为721838867.28元,借款期限为84个月,自贷款实际发放日起算;担保方式为袁源、袁睿(上海誉升法定代表人、袁源的一致行动人)、广西誉升锗业高新技术有限公司(上海誉升控股股东,以下简称“广西誉升”)提供连带责任 保证担保 。同时,本次交易取得的上市公司股份36个月内不对上述 银行 贷款提供质押担保。此前的7月13日,上海誉升已将72256063.32元(不低于要约收购所需最高资金总额的20%)存入中国结算上海分公司指定的 银行 账户,作为本次要约收购的履约保证金。
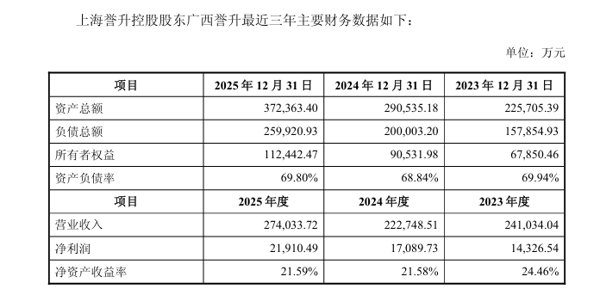
值得关注的是,广西誉升2023—2025年三年的资产负债率分别为69.94%、68.84%、69.80%,处于 有色金属 矿山冶炼行业偏高区间。不过,广西誉升三年间经营情况相对稳定,净利润自2023年年底的1.43亿元逐年稳步增长至2025年年底的2.19亿元。
 与此同时, 艾艾精工 还披露,截至《要约收购报告书》签署日,除本次交易外,上海誉升(收购人)在未来12个月内无继续增持上市公司股份的明确计划,也没有直接或间接处置其拥有的上市公司股份或股份对应权益的计划,但不排除在合法合规且不违背相关规则和承诺的前提下,选择合适的时机继续增持上市公司股份。
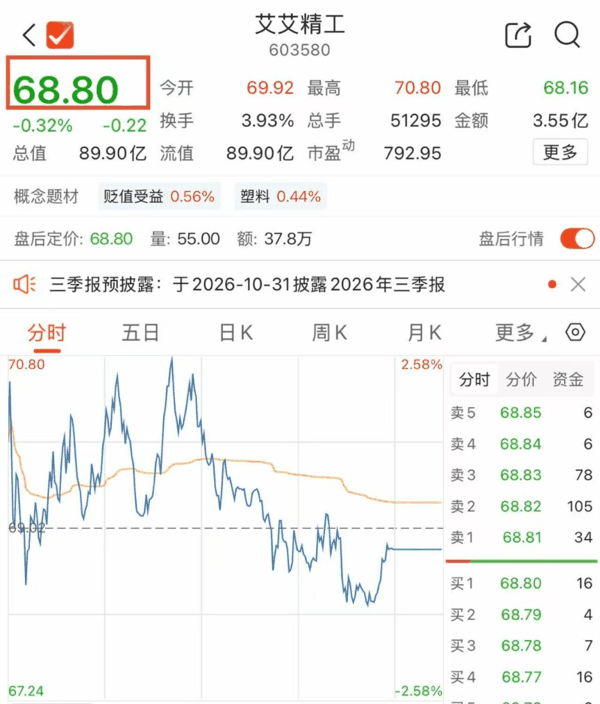
值得一提的是,截至10月16日收盘,艾艾精工二级市场价格为68.80元/股。对照二级市场股价,本次要约收购价格仅为现价的四成。
 (文章来源:上海证券报)