
加盟商投资更谨慎华住CEO金辉称“行业趋于理性”
加盟商投资更谨慎 华住CEO金辉称“行业趋于理性”
2026年11月17日 22:33
“在( 酒店 )签约端,我们关注到加盟商对项目投资有更加理性的趋势。”
11月16日, 华住 集团(01179.HK)首席执行官金辉在三季度业绩会上表示, 酒店 行业正变得更理性、科学化决策。他认为,这并非坏事,而是 华住 推动高质量发展的必经之路。
金辉同时表示, 华住 正在规划可能为期两年、针对主要 酒店 品牌的品牌提升与纯化计划,用来提升改造不符合预期的项目。这也是华住管理层首次在公开场合提及该计划。
华住集团11月16日发布财报显示,三季度实现营业收入约78亿元,同比增长11.3%;归母净利润约18亿元,同比增长22.6%。
其中,酒店管理及加盟业务(M&F)贡献了主要收入,共计约42亿元,同比增长25.7%,约占集团总收入54%。
华住集团还二次上调了全年业绩指引,预计全年营业收入同比增长9%-10%,此前预期为4%-8%。
金辉在业绩会上指出,三季度,华住中国毛开店数量为644家,前三季度累计新开了近1700家。开店数量基本符合公司预期,在签约端表现仍较为稳健,截至9月底管道内酒店(即待开业酒店)同比略有提升。
华住集团将业绩向好主要归因于酒店网络得以持续扩张。
近年来,华住集团轻资产化不断提速,其业绩增长很大程度上得益于高毛利的加盟业务。大规模新开业的加盟酒店既显示了投资人的信心,也为该公司创造了大量管理加盟及特许经营收入。
界面新闻梳理华住集团历年财报发现,自2024年起,华住集团进入新一轮高速扩张周期,2024-2025年连续两年新开超2400家酒店,突破 历史新高 。今年华住预计新开酒店2200-2300家,仍保持较高位。
但当前酒店全行业整体加盟商投资信心有所下滑。
华美 顾问集团今年4月发布了针对100位酒店投资建设管理者的《2026年度调查》结果显示,65%的受访酒店投资建设管理者对市场持“谨慎观望”态度,酒店总经理和饭店协会负责人中,这一比例分别为66%和62%。
在宏观预期与挑战方面,高达85%的受访者将内卷竞争加剧视为最大挑战,“业主与酒管博弈加剧”的选项得票率较去年激增至49%,成为不可忽视的行业矛盾。随着投资态度的保守化,业主对资金的使用愈发谨慎。
华住存量酒店在经营表现上也有一定压力。
三季度,华住中国开业18个月以上酒店的平均每间可售客房收入(RevPAR)为248元,同比下降4.4%,平均房价同比下降1.3%,入住率下降2.7个百分点。
国金证券 研报指出,随着加盟业务占比提高,酒店集团的收入更多取决于门店规模,对单店RevPAR波动的敏感度随之下降。但单店收益下降仍会影响加盟商投资回报率,进而影响续约与开店意愿。
不过,从金辉提到的待开业酒店数量中可以看出,这种“寒气”还未传导至华住新开业项目端。
华住的品牌提升与纯化计划,着手要做的是改善存量酒店的经营效率,提升行业信心。金辉表示,今年华住集团的闭店数量可能会略高于年初规划,目的是提升存量酒店品质。但他强调,在签约方面,“公司依然会保持相对稳健的发展速度”。
“华住目前是两条腿走路。”金辉如此定义集团当前的市场战略,他表示,一方面公司非常重视一二线核心商圈的旗舰标杆项目,且认为有周期性机会,“重返一二线核心商圈”是华住的核心发展策略。“同时还要推进高质量精准的下沉(三四线城市)。”
在本次业绩会上,金辉还首次谈及了“供应链业务”在未来对外开放、进一步国际化的可能性。
过去,华住集团供应链主要服务于自有品牌和加盟酒店,如果未来向其他酒店集团、单体酒店开放,就有机会获得集团酒店网络之外的新客户。华住集团的供应链业务已发展十余年,最初目的是为了让加盟商享受到成本最低的物资供应,这也是华住控制加盟酒店单房造价及运营成本的重要竞争优势。
“随着我们对供应链管理、产业研发的深入,我们发现供应链生态的创新的机会越来越多。”他指出,依托当前华住供应链的产业规模,华住对未来全面盈利化保持开放的态度,但其让所有加盟商保持成本领先的策略不会变。
与之呼应,财报数据显示华住的“其他业务收入”正在增长。三季度,集团其他业务收入为3.62亿元,同比增长约119.4%。按华住披露的业务分类,这部分收入主要包括技术服务、采购平台、华住商城以及国际业务的其他收入。
界面新闻了解到,除了酒店行业现在售卖火热的“记忆枕”,华住目前还在着重推广温控手撕被,并同步在华住商城售卖洗护沐浴、差旅出行等行李箱及双肩包产品。
华住集团首席财务官Arthur Yu在回应上调业绩指引原因时也提到,公司正整合酒店上下游价值链,拓展供应链、金融及 新零售 等业务,这些业务的良好表现也是上调指引的重要因素。
在国际业务方面,华住仍处于“爬坡”阶段。
华住集团的国际化布局始于2019年。当年,旗下全季酒店首次进入新加坡,随后华住斥资约7.2亿欧元(约合52.73亿元人民币)收购德意志酒店集团,将版图拓展至欧洲。2024年,德意志酒店集团正式更名为华住国际。
此外,华住集团自2024年起也在陆续向东南亚扩张,覆盖柬埔寨、老挝、越南等市场。
今年三季度,华住国际业务实现收入11.57亿元,同比下降7.7%。公司称主要受到欧洲部分酒店关闭的影响。不过,该业务经调整EBITDA达到1.36亿元,较去年同期的6400万元利润进一步改善。
截至9月底,华住在海外运营酒店120家,另有34家酒店处于筹建阶段。华住管理层在业绩会上表示,欧洲市场酒店在精细化管理落地后,经营表现有所改善,三季度平均RevPAR同比增长3.3%,同时公司也会继续推进在亚太市场的战略布局。
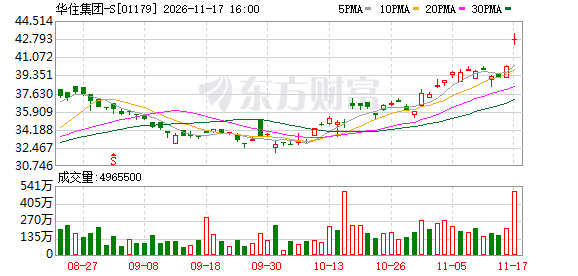
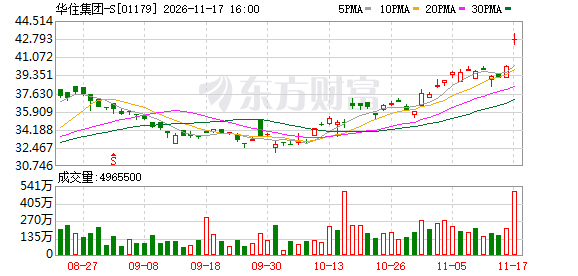
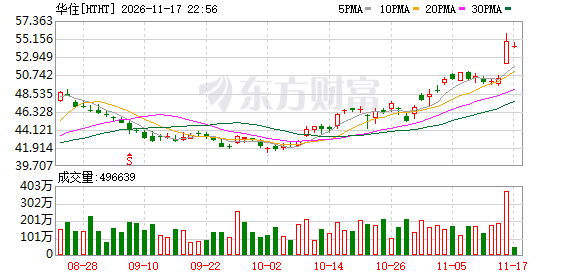
11月16日,华住集团三季报发布后,该公司美股收涨8.91%,报54.88美元(约合365.84元人民币);11月17日收盘,港股收涨6.36%,报收42.8港元(约合36.36元人民币)。
(文章来源:界面新闻)