
背靠长鑫长存,冠礼科技IPO告别高增长时代?
登录新浪财经APP 搜索【信披】查看更多考评等级
 《投资者网》江寂
近期,苏州冠礼科技股份有限公司(简称:冠礼科技)向深交所递交创业板IPO招股书。这家成立于2016年的半导体设备公司,主营 高纯工艺介质系统和高阶湿制程工艺设备, 客户覆盖中芯国际(688981)、长江存储、长鑫存储等国内头部晶圆厂。
 2024年,公司净利润同比增长121.94%。但2025年营收仅增3.74%,净利润仅增4%,增速出现明显换挡。招股书同时披露了多重风险信号: 无实际控制人、分红约2亿元后仍募资补流、研发费用率显著低于同赛道可比公司、存货合同履约成本高企 等。一家踩中国产替代风口的细分设备商,正在接受创业板审核的全面检验。
从翻倍增长到几乎停滞:增速换挡的真实面貌
2023年至2025年,冠礼科技的营收分别为8.43亿元、12.82亿元、13.30亿元。净利润分别为9011万元、2.00亿元、2.08亿元。
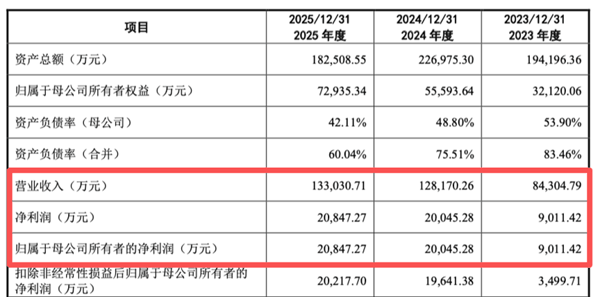 2024年是真正的高光时刻。营收同比增长52%,净利润同比增长121.94%,利润增速是收入增速的2.3倍。毛利率从24.44%升至32.16%,净利率从10.69%升至15.60%。 规模效应和产品结构改善同时发力,利润弹性充分释放。
但2025年业绩明显换挡:营收仅增3.74%,净利润增4%。毛利率从32.16%回落至28.90%。 核心业务高纯工艺介质系统的毛利率也从31.97%降至29.81%。
市场对此的解读是:2024年的爆发可能来自下游晶圆厂集中扩产或大额项目集中交付确认,2025年新增项目不足,收入自然进入平台期。叠加行业周期调整和价格竞争,毛利率承压。
利润表上的数字好看,但 现金没有跟上。 2023年至2025年末,公司应收账款余额从2.03亿元增至3.38亿元,占当期营收比重维持在25%左右。存货中 合同履约成本分别高达9.39亿元、10.69亿元和7.59亿元, 占流动资产比例常年超过45%。 合同履约成本为已投入项目、但客户尚未完成验收、暂不满足收入确认条件的项目投入,近一半流动资产被锁定在尚未完成验收的在执行项目中。经营现金流从2024年的3.59亿元骤降至2025年的6685.62万元,回款节奏明显恶化。
 把冠礼科技放进同行坐标系里看,画面更完整。
盛美上海(688082)主营前道湿法工艺设备,2024年营收56.18亿元,同比增长44.48%,毛利率长期稳定在40%以上。而高纯工艺系统赛道核心可比公司至纯科技(603690)2025年营收28.55亿元,同比下滑20.81%,归母净利润亏损7.77亿元,反映出赛道受下游扩产周期冲击。
冠礼科技2025年净利润2.08亿元,盈利能力明显优于至纯科技。 但研发投入差距悬殊。 冠礼科技的研发费用率约4%至4.5%,同赛道可比公司至纯科技、正帆科技2024年研发费用率均值为6.90%。
台资控股与分红迷局:资本运作的逻辑待解
与研发投入的克制形成鲜明对比的,是公司在资本运作上的大手笔。
2023年至2025年, 冠礼科技累计分红约2亿元。 与此同时,本次IPO拟募资15亿元,其中 3.6亿元资金拟用于补充流动资金 ,其余投向产能扩建、研发项目与营销网络建设, 补流占募资总额比例约24%。
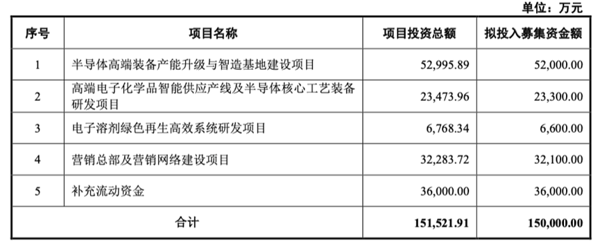 大额分红后再募资补流,是A股IPO审核重点关注的问题。 回顾近年案例:福华化学先分红33亿元后再募资27亿元补流及偿债,最终撤回IPO申请;博菱电器拟募资金额中补流占比达到33%,属于监管窗口指导重点关注情形。虽然冠礼科技的补流占比处于相对较低水平,但大额分红与募资补流之间的逻辑关联,仍然会引发资本市场关注。
此外, 冠礼科技的股权结构是审核绕不开的问题。
招股书法律层面认定公司无实际控制人: 直接控股股东台湾朋亿(6613.TWO)持有发行前86.59%股权, 台湾圣晖直接持有台湾朋亿55.52%股份,为间接控股股东;由于台湾圣晖自身股权分散、无实际控制人,由此冠礼科技亦无实控人。但值得关注的是, 台湾朋亿持股比例极高,且梁进利同时担任冠礼科技、台湾朋亿、台湾圣晖核心高管,存在事实上重大影响力,该股权架构预计也是IPO审核的重点问询方向。 两家主体均在中国台湾地区运营,在A股IPO审核中需要额外关注跨地区监管协调、信息披露一致性以及关联交易公允性等问题。
卡位晶圆厂上游:国产替代的红利与天花板
冠礼科技的产品是晶圆厂建厂、扩产和工艺升级的刚需配套。 高纯工艺介质系统负责电子化学品的纯化、配比、密闭输送和回收, 洁净度达到SEMIG5最高标准,适配28纳米及以下先进制程。
 公司客户名单几乎覆盖了国内所有主流晶圆厂:中芯国际(688981)、合肥晶合(688249)、长江存储、长鑫存储等。其中,长鑫存储从一期建厂阶段即导入冠礼全套高纯介质系统,公司是长鑫产线化学品供应的主要本土供应商。 目前,公司前五大客户占比超过50%,与头部客户绑定较深。
这种客户结构是双刃剑。绑定头部晶圆厂意味着订单确定性强、认证壁垒高,一旦进入供应链,替换成本极大。但也意味着,如果主要客户资本开支计划调整,公司业绩将直接承压。
半导体设备行业高度依赖下游晶圆厂的扩产周期。2024年国内晶圆厂集中扩产,冠礼科技受益明显。但2025年至纯科技营收下滑并出现巨额亏损,反映出资本开支下行周期对设备商的冲击。 冠礼科技2025年虽然保住了利润,但增速几乎归零。如果2026年下游晶圆厂资本开支不显著回暖,公司收入可能继续承压。
从长期看,国产替代是冠礼科技最坚实的支撑。在供应链安全需求推动下,国内晶圆厂更倾向于导入本土设备与系统供应商。冠礼科技作为国家级专精特新小巨人企业,在细分领域处于第一梯队,具备技术和客户卡位优势。
冠礼科技的核心矛盾在于:行业红利仍在,但自身体量偏小、研发强度不足、增速已明显放缓。2024年的爆发究竟是可持续的成长起点,还是一次性的周期高点,是这家公司必须向市场回答的问题。你怎么看?评论区聊。(思维财经出品)