
乖宝宠物可转债募资11亿扩产:前次募投项目延期、营销推广费高增Q 1-Q 3净利润同环比降幅持续扩大
出品:新浪财经上市公司研究院
作者:渚
2026年10月27日, 乖宝宠物 披露修订后的可转债预案,仅将“智能仓储及数智化分拣中心项目”更名为“宠物食品数智工厂项目”,发行条款未作任何实质调整。
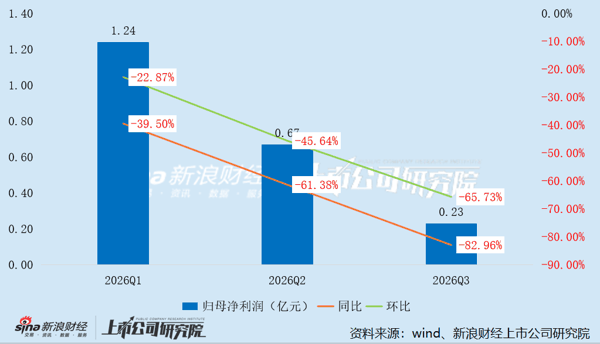
同一时间,公司披露2026年三季度业绩:营收15.82亿元,同比增长4.27%,环比下滑16.73%;毛利率37.09%,同比下滑5.83个百分点,归母净利润2300万元,同环比分别下滑82.96%、65.73%,降幅较二季度进一步扩大;经营现金流净流出近1亿元。
当利润、毛利率与经营现金流同时转向,11亿元可转债所锚定的产能扩张逻辑,还是否行得通?
营销推广费持续高增 Q3净利润暴跌八成
乖宝宠物2023年8月登陆创业板时,曾是资本市场的宠儿。2023年至2025年,营收从43.27亿元增长至67.69亿元,归母净利润从4.29亿元增长至6.73亿元,复合增长率均超过25%。2025年营收虽仍保持两位数增长,但利润增速明显放缓,同比仅增长7.75%。
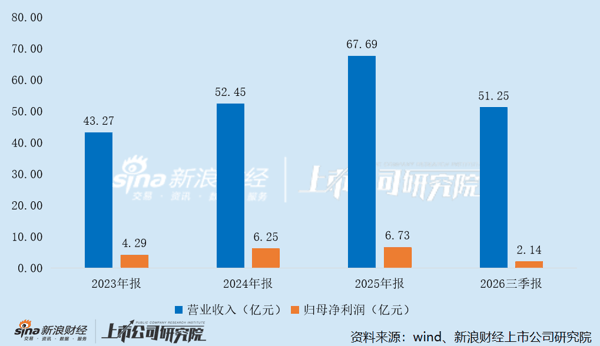
进入2026年,形势急转直下。一季度归母净利润同环比分别下降39.5%、22.87%,二季度降幅扩大至61.38%、45.64%,三季度更是暴跌82.96%、65.73%。利润下滑的速度远快于营收增速的收窄——前三季度营收仍同比增长8.17%至51.25亿元,但归母净利润降幅达58.35%。这意味着每多赚一元收入,需要付出更多的成本和费用,增量收入不仅没有带来增量利润,反而在加速消耗存量利润。
公司在财报中将原因归结为三方面:原材料涨价导致毛利率下降(前三季度毛利率39.18%,同比下降3.65个百分点);境内自有品牌及直销占比提升带动销售费用率攀升至24.22%(同比增加2.4个百分点);汇兑损失使财务费用由收益转为支出。这三重压力叠加,使得前三季度销售费用、管理费用、财务费用合计同比增加3.27亿元,而同期营收同比增加3.88亿元,费用增量吃掉了营收增量的八成。
更值得警惕的是,这种“增收不增利”并非季度性扰动,而是结构性趋势。2025年全年销售费用已同比增长44.79%,远超营收29.06%的增速;2026年上半年销售费用继续同比增长26.43%至8.60亿元,其中业务推广费5.35亿元,同比增长44.39%。
董事长秦华在年报致股东信中坦言“不被短期利润波动干扰长期布局”,将当前阶段定义为“结构升级的关键攻坚期”。但“用利润换未来”的战略能否兑现,取决于费用投入何时转化为可持续的品牌溢价和复购率,而这恰恰是当前最大的不确定性。
乖宝宠物的自有品牌矩阵中,麦富迪是基本盘,弗列加特是高端化引擎。两者在电商平台的表现呈现出明显分化。
麦富迪连续六年蝉联天猫综合排名第一,获欧睿认证“中国宠物食品销售额第一”。2025年双十一全网销售额6.88亿元、同比增长35%,抖音宠物食品类目稳居榜首。但进入2026年,增长动能明显减弱。第三方数据显示,2026年4月麦富迪全平台线上销售额同比仅增长1%,抖音渠道指数同比下降8%,大众主粮赛道价格战挤压利润空间。虽然5月618预售期间出现反弹(天猫预售首日主粮销售额1.2亿元、同比+75%),但这种脉冲式增长更多依赖大促催化,日常销售的疲软态势并未根本改变。
弗列加特的处境更为复杂。作为高端猫粮品牌,其2025年双十一全网销售额3.35亿元、同比增长51%,2026年4月线上销售额同比增长163%,一度是集团增长的核心引擎。但2026年7月爆发的舆情事件——大量消费者反馈猫咪食用后出现后肢异常,对品牌造成了严重冲击。
尽管公司称报道不实、舆情已阶段性解除,但坦承“对短期业绩影响较大”,并主动调整下半年投放节奏,优先修复消费者信任而非追求增速。这意味着弗列加特在可预见的未来将从高速增长切换为信任修复模式,其对集团利润的贡献能力将面临阶段性压制。
主题:乖宝宠物