
【每日收评】沪指跌1.59%险守3700点,全市场超5100股收绿,宽基ETF尾盘大幅放量
【每日收评】沪指跌1.59%险守3700点,全市场超5100股收绿,宽基ETF尾盘大幅放量
2026年10月15日 16:46
作者:
财联社 枫林
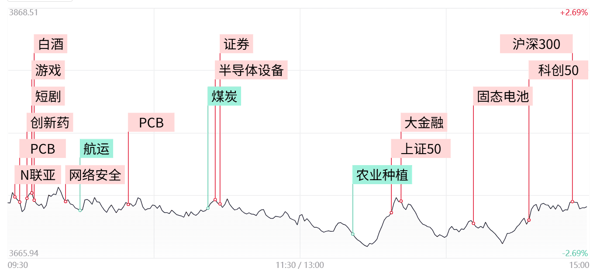
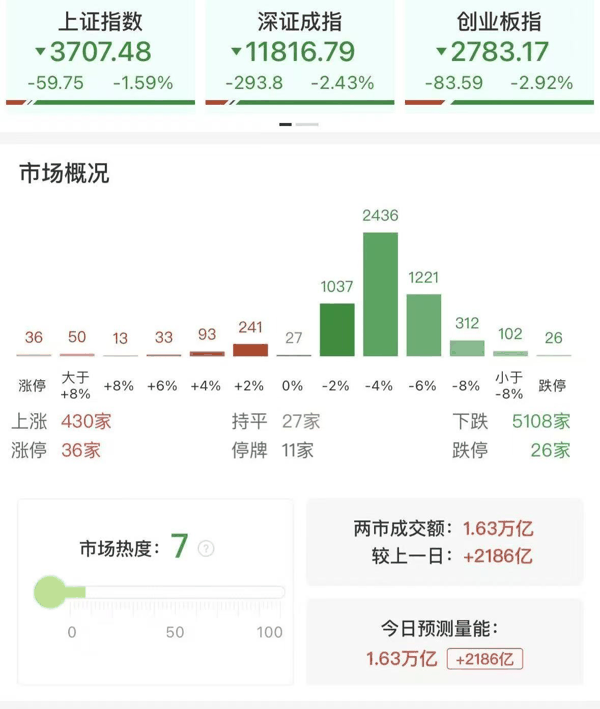
财联社10月15日讯,沪指尾盘守住3700点,创业板指跌近3%,深成指跌超2%。沪深两市成交额1.63万亿,较上一个交易日放量2186亿。全市场超5100只个股下跌。盘面上,题材弱势轮动, PCB 骏亚科技 3天2板, 崇达技术 、 金禄电子 、 天津普林 涨停, 澳弘电子 19天11板续创 历史新高 ;证券板块午后异动拉升, 华林证券 回封涨停, 锦龙股份 涨近6%; 固态电池 上海洗霸 直线涨停, 紫竹高科 盘中一度走出“地天板”。下跌方面, 航运 概念集体走弱, 招商南油 、 中远海能 、 招商轮船 跌停; 煤炭 板块下挫, 昊华能源 、 云煤能源 、 陕西黑猫 大跌。截至收盘,沪指跌1.59%,深成指跌2.43%,创业板指跌2.92%。值得注意的是,多只宽基ETF大幅放量,创业板ETF易方达、科创50ETF华夏全天成交额均突破100亿,为8月19日以来首次。沪深300ETF易方达全天成交超190亿元,创出2026年1月28日以来天量。
板块方面
PCB 概念股再度走强, 金禄电子 、 澳弘电子 、 骏亚科技 、 天津普林 、 崇达技术 等涨停, 逸豪新材 、 四会富仕 、 超声电子 涨幅居前。
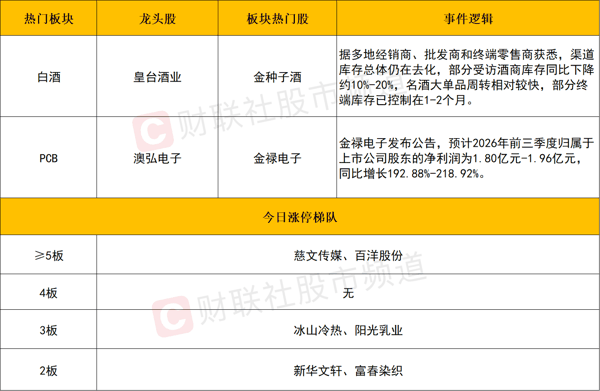
消息面上, 金禄电子 发布公告,预计2026年前三季度归属于上市公司股东的净利润为1.80亿元-1.96亿元,同比增长192.88%-218.92%。 华泰证券 研报表示,9月中旬以来,全球AI资产表现分化加剧。整体来看,市场关注点从“需求确定性”向“回报弹性”切换,资本开支或不再是AI资产单一的定价锚当前AI交易或从“堆算力”的粗放贝塔,进入“沿瓶颈与现金流确定性选股”的阿尔法阶段,建议关注三季报业绩能见度较高确定性赛道机会。
从市场来看,近期 PCB 概念中逆势领涨标的,以披露三季报业绩预增的中小市值公司为主。这类个股相较于权重,筹码结构更轻、抛压相对有限;叠加 澳弘电子 率先打出高度,带动资金局部抱团。但需注意的是,该行情情绪属性较强,若市场整体情绪持续转弱,导致资金抱团出现松动,相关标的存补跌风险。
白酒 逆势活跃, 皇台酒业 3天2板, 金种子酒 涨幅居前, 今世缘 、 金徽酒 、 山西汾酒 等个股跟涨。
消息面上,据河南、山东、广东、安徽等地经销商、批发商和终端零售商获悉,渠道库存总体仍在去化,部分受访酒商库存同比下降约10%-20%,名酒大单品周转相对较快,部分终端库存已控制在1-2个月。
从估值与资金维度看,板块安全边际逐步抬升,当前 白酒 的估值处于历史低位,市场此前对于酒企增长降速、价盘不稳、需求萎缩等悲观预期,已经充分反映在股价之中。当高位科技权重持续调整之际, 白酒 板块的防御属性凸显。但行业仍处于库存出清周期,趋势性行情尚不具备基础,后续建议聚焦经营确定性突出的优质龙头。
午后大金融异动拉升, 华林证券 回封涨停, 锦龙股份 一度触及涨停最终涨超7%, 首创证券 、 中金公司 、 华信永道 、 大智慧 、 汇金股份 等个股跟涨。
消息面上,2026 金融街 论坛年会将于10月19日至22日在北京 金融街 举办,国家金融管理部门将集中发布系列金融改革发展政策。大金融为市场人气板块,盘中异动拉升有助于修复市场情绪。不过板块想要走出持续行情,需要增量资金加持;若量能难以持续放大,板块大概率维持轮动格局,个股也以局部脉冲行情为主。
 个股方面
个股层面,今日市场延续弱势下行态势,盘面赚钱效应整体偏弱,全市场超5100只个股收跌,其中 醋化股份 、 东百集团 、 金奥博 、 龙江交通 等多只近期活跃股封死跌停,市场恐慌情绪有所蔓延。
但在指数走弱的背景下,短线题材炒作并未彻底退潮,场内部分活跃资金继续抱团高位人气标的。PCB概念持续保持强势活跃,成为当前市场主线之一,澳弘 电子 再度涨停,斩获19天11板; 骏亚科技 拿下3天2板,金禄 电子 20CM涨停并创出 历史新高 ,此前收获2连板的 超声电子 盘中涨幅超5%。 传媒 板块则呈现明显分化格局,多数个股承压回调,但前排核心标的依旧维持强势, 新华文轩 走出14天10板行情, 内蒙新华 录得16天8板, 慈文传媒 成功晋级5连板,龙头穿越效应显著。午后 固态电池 概念迎来资金回流, 上海洗霸 走出反包涨停, 紫竹高科 盘中一度上演地天板。
不过需要重点提示,当前高位人气股的行情主要依靠资金抱团驱动,板块和个股的持续性十分脆弱,一旦抱团出现松动信号,这类标的极易迎来集中兑现,届时需警惕补跌风险。
 后市分析
今日市场延续调整,三大指数依旧全线下挫,不过受益于尾盘多只宽基ETF大幅放量,各大指数的跌幅均有所收窄。整体而言,虽然目前A股市场尚未出现明确的止跌企稳信号,但经过连续回调之后,短期积累的风险正处于逐步出清过程。后市观察重点放在今日跳空低开形成的缺口上,若指数能够快速、有效回补该缺口,代表场内资金承接力度明显改善,市场有望转入震荡筑底阶段。
盘面结构上,算力硬件为代表的科技权重板块仍是主要杀跌来源。本轮调整由科技主线主导。正所谓解铃还须系铃人,市场若要实现自然止跌企稳,离不开科技权重板块的短线修复带动。
 市场要闻聚焦
1、部分机构收到监管点名提醒要求加强债券投资风险管理
本周以来,长债收益率加速下行。截至10月14日收盘,10年期国债收益率1.64%,逼近历史低位。财联社记者从多位知情人士处获悉,针对近期长期国债收益率交易热度明显升温,部分券商和 银行 收到了监管部门点名提醒,要求相关机构加强债券投资风险管理。有业内人士认为,央行已多次表态加强金融市场宏观审慎管理,对市场运行情况高度关注。不排除后续对交易行为偏激进的机构采取宏观审慎管理措施。
2、1—9月我国储能 电池 销量为595.4GWh 同比增长111.8%
中国 汽车 动力 电池 产业创新联盟发布的数据显示,9月,我国动力和储能 电池 合计产量为237.8GWh,环比增长0.3%,同比增长57.3%。1—9月,我国动力和储能电池产量为1833.1GWh,同比增长63.4%。销量方面,9月,我国动力和储能电池销量为222.7GWh,环比下降0.2%,同比增长52.0%。其中,动力电池销量为149.2GWh,占总销量67.0%,环比增长1.7%,同比增长35.0%;储能电池销量为73.5GWh,占总销量33.0%,环比下降3.7%,同比增长104.4%。1—9月,我国动力和储能电池销量为1681.7GWh,同比增长57.6%。其中,动力电池销量为1086.4GWh,占总销量64.6%,同比增长38.2%;储能电池销量为595.4GWh,占总销量35.4%,同比增长111.8%。
(文章来源:财联社)
主题:市场|宽基ETF尾盘大幅放量