
【深度】缩水1.3亿张背后,信用卡的新叙事
【深度】缩水1.3亿张背后,信用卡的新叙事
2026年09月17日 19:44
信用卡行业仍在深度调整。
9月2日,中国人民 银行 发布的2026年第二季度支付体系运行总体情况显示,截至二季度末,全国信用卡和借贷合一卡6.77亿张,较一季度末减少1000万张,与2022年二季度末相比,更是大幅减少了1.3亿张。
逆风之下,也有 银行 守住了“基本盘”。今年半年报数据显示, 招商银行 的流通卡、流通户规模均实现了小幅回升, 中国银行 、 华夏银行 等机构的累计发卡量也呈现上升态势。
但业务承压依然明显,无论从贷款余额还是交易规模、不良率的指标看,信用卡仍处于下行趋势。
有 银行 人士透露,由于利润承压,各银行会在发卡量以及实际收益之间进行权衡。界面新闻记者了解到,目前已有银行选择调整获客阵地,从原来的大面积陌拜改为与其他部门联动发卡。
与此同时,业务核心也发生了变化。“目前维稳、高质量发卡和压不良是最重要的。”某国有行信用卡业务员吴海(化名)告诉界面新闻记者。
守住“基本盘”
银行披露的半年报数据显示,部分银行的卡规模有所增长。
截至今年6月末, 中国银行 (601988.SH,03988.HK)信用卡累计发卡量为1.52亿张,较去年末增加约200万张; 招商银行 (600036.SH,03968.HK)流通卡、流通户数量均较去年末有所上升。 邮储银行 (601658.SH,01658.HK)、 华夏银行 (600015.SH)、 浙商银行 (601916.SH,02016.HK)的卡量数据同样有所增长。
界面新闻记者整理历年数据发现,拉长时间线来看,以上五家银行表现各异。2022年至今长期保持增长态势的有 中国银行 、 华夏银行 、 浙商银行 。 招商银行 属于持稳状态, 邮储银行 则为下行趋势中的企稳。
需要注意的是,各家银行口径存在差异, 中国银行 、华夏银行、 浙商银行 为累计发卡量;邮储为结存卡量,属于有效指标;而 招商银行 使用的流通卡、流通户则是活跃度指标。在资深信用卡专家董峥看来,相较于发卡量,活跃度指标更有参考意义。
另外,由于各银行对于“累计发卡量”未作具体口径说明,以下数据仅作为行业参考,不宜做直接的横向对比。
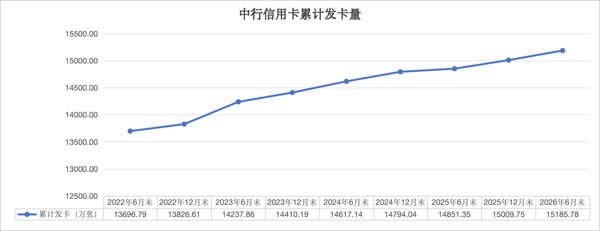
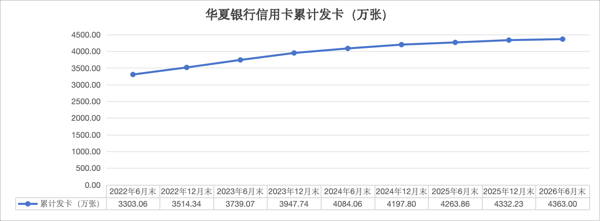
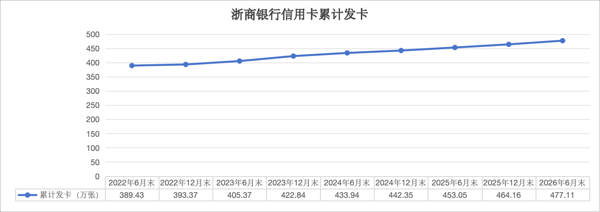
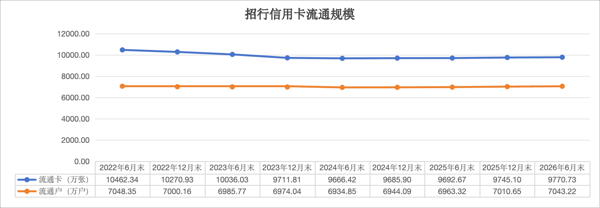 (注:2022年末数据显示,招行对部分账户及卡片进行清理,流通卡和流通户统计口径有所调整。)
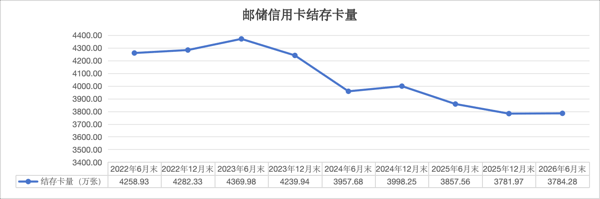 界面新闻记者梳理制图
作为比较,根据中国人民银行公布的数据,在2022年第二季度末,我国信用卡和借贷合一卡8.07亿张,到今年二季度末,该项数据减至6.77亿张,大幅减少1.3亿张。
部分银行信用卡规模保持上行背后是何趋势?
有股份行内部人士告诉界面新闻记者,“从客户的角度看,现在很多优质客户就挑好的几家用,我认为在监管的治理下,新增的规模都是高质量发展的规模。”
董峥对此持同样看法,他向界面新闻记者分析称,信用卡用户可以分为三类,一类是对权益不敏感的高端用户;二类是敏感度一般的普通用户;三类是十分偏好权益与优惠的用户。如今行业下行,权益缩减,第三类用户可能会被挤出,留存下的客户会更青睐风格更沉稳的信用卡。
另外,银行的策略方向、投入力度也会影响卡规模的走势。“现在每家银行对信用卡有自己的考虑,如果要保发卡量,其实需要让渡一些收益来做权益。但如果保不住发卡量,最后收益肯定也保不住。并且对于一些头部机构而言,市占率掉了也不行。”某银行人士告诉界面新闻记者。
界面新闻记者留意到,在上述5家银行中,从卡规模看, 中国银行 长期位居前列。而从消费交易额看,“零售之王” 招商银行 则稳居第一梯队。
在董峥看来,能守住“基本盘”,尤其是流通盘,其实显示出机构的客户基础和经营能力。
高质量发卡
如今发卡量仍是一个重要指标吗?业内目前普遍看法是“依然重要”。
有业内人士告诉界面新闻记者,“发卡规模只是地位下降,不是完全不看。”另一业内人士也向界面新闻记者表示,“如果没有规模,业务也做不起来。”
只是相较于冲刺总量新增,目前业内对于“持稳”的追求更为迫切与现实。“持稳是所有银行对信用卡发卡调整的首位目标。”吴海向界面新闻记者强调。
招行亦在今年中报提及,持续深化信用卡 “平稳、低波动” 的经营策略,通过调优客群及资产结构,构建适配经济周期的合理客群和资产组合。
一方面,信用卡的地推活动仍在进行。
界面新闻记者近日走访各大商超,在 深圳华强 北的 京东 电器旗舰店, 中信银行 (601998.SH、00998.HK)、 兴业银行 (601166.SH)、 建设银行 (601939.SH、0939.HK)等7家信用卡业务员均在此驻点。
“我们和 京东 有合作,开卡新户消费立减200元,而且可以叠加,前几天有客户开了5张卡,立减了1000元。”现场信用卡业务员向界面新闻记者推介道。
现场部分银行还推出了分期免息、以旧换新补贴等优惠活动。
招行近期也与盒马合作推出了“120元券包”新户权益,开卡即可领取,适用于深圳多家盒马门店。
但站在用户角度,办卡意愿并不会随着活动投放而同步增长,特别对于非白户(白户指从未申请过信用卡的用户)而言。
“去年6月,我在 京东 Mall买家电,有信用卡员工驻场,跟我推荐说有优惠,即开即用,就开了一张华夏银行的信用卡。我去盒马、加油站的时候也会遇到信用卡的推销人员,但因为已经办过一张了,我就没有再开。”有信用卡用户告诉界面新闻记者。
考虑到成本压力、获客效率,以及获客质量,有银行选择战术性退出。
“现在没有怎么在外面获客了,连原来合作的几家大型商超都已经退出,现在我们更倾向于高质量发卡,主要经营交叉客户,即与银行其他部门联动。”吴海告诉界面新闻记者。
另有一城商行中层告诉界面新闻记者,“目前我们不主动推信用卡业务,更多是与其他部门联动,比如私行配卡。”
“据我观察,目前只有个别银行在大规模发卡。”吴海补充道。
业务压力仍大
“规模是保住了,但业务并不好做。”前述银行人士向界面新闻记者坦言。
界面新闻记者以15家银行进行统计,数据显示,信用卡贷款余额全部下行。有9家银行降幅超过5%,其中 工商银行 (601398.SH、01398.HK)截至今年6月末的信用卡贷款余额规模为5971.57亿元,较去年末大幅下行14.39%。 邮储银行 、华夏银行同样录得较大降幅。
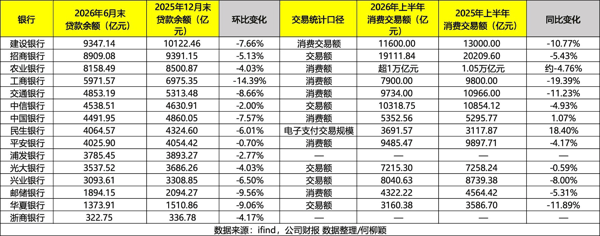 从交易规模看, 工商银行 同比降幅接近20%,实现了卡规模增长的华夏银行、 招商银行 同样录得同比下降,降幅分别为11%、5%。录得增长的仅 中国银行 、 民生银行 (600016.SH,01988.HK),同比涨幅分别为1%、18%。
部分银行披露了具体的收入情况,同比下降同样是主要趋势。比如招商银行2026年半年报显示,实现信用卡利息收入269.03亿元,同比下降12.12% ;实现信用卡非利息收入97.76亿元,同比下降6.64%。该行同时提及,银行卡手续费收入63.74亿元,同比下降11.73%,主要是信用卡线下交易手续费下降。
今年上半年,华夏银行信用卡业务收入69.32亿元,同比下降8.48%。 光大银行 (601818.SH,06818.HK)财报数据亦显示,今年上半年信用卡实现业务收入126.31亿元,去年上半年业务收入为136.60亿元。
从成本端看,此前有信用卡人士向界面新闻记者透露,其所在行总行的信用卡运营成本一年可以达到一个亿。
成本高企的同时,交易却持续下行,叠加减费让利措施的落地,银行对于信用卡的利润贡献已经有新的考量。
“对于部分银行来说,信用卡的盈利点正在弱化。现在信用卡对于我们来说更像是一个‘战略项目’,相当于需要其他资源反哺这项业务。现在大零售压力都比较大,其实没有额外的利润来继续支撑这块。”前述城商行中层告诉界面新闻记者。
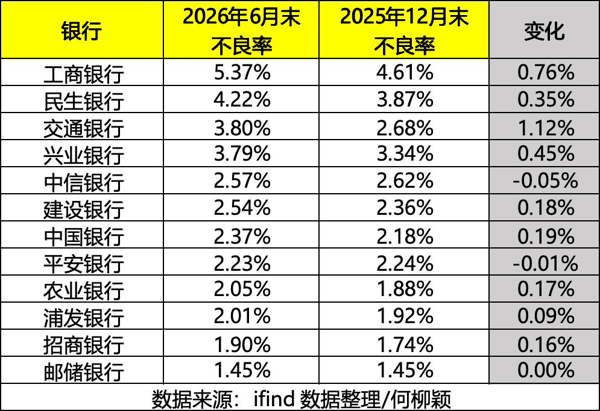
不良而言,今年上半年,信用卡不良抬升是普遍趋势,且多为贷款整体不良率的主要拖累项。从绝对值看, 工商银行 与 民生银行 的信用卡不良率站在高位,分别为5.37%与4.22%。
界面新闻记者整理有可比数据的12家银行不良率发现,有9家银行的信用卡不良率有所上升,其中 交通银行 的不良率从去年末的2.68%上涨至3.80%,上升了1.12个百分点。
 国信证券 一份研报分析指出,2026年上半年42家上市银行累计核销处置规模6517亿元,处置规模多增;期末,12家样本行信用卡余额较2024年末下降约10.7%,显示银行正在通过收紧准入和加快核销出清存量风险,但此前形成的存量风险尚未完全释放。
该研报认为,若居民收入和就业保持温和修复,上市银行信用卡风险生成边际高点大概率在2026年出现,不过风险处置压力会延续到2027年上半年。
“我的直观感受是,现在业务压力在于销卡多、失活多、用卡频率低、消费额下降、盈利差、不良高。”吴海向界面新闻记者总结称。
马太效应预计加剧
在消费情绪低迷、其他信贷产品迅速崛起的背景下,信用卡正被越来越多人“抛弃”。
多名人士向界面新闻记者提及,现在对信用卡的开卡意愿很低,“我已经取消这种提前消费了”。另有人士表示,“除了出国,其他时候都用不上。信用卡权益感觉也很复杂,没有心思去研究。”
存量竞争中,多名业内人士认为,行业马太效应预计进一步加剧。
据界面新闻了解,某行信用卡业务已经取消一级部门,内部也取消了利润中心。
“这是比较激进的调整,其他一些银行目前的调整动作还没有很大。但我认为,未来的收缩趋势是比较明显的,尤其是中部、尾部的出清。同时也存在‘胜者为王’的可能,大家逐渐退出之后,部分银行的市占率会越来越高,他们可以通过提高效率的方式扩大利润。”前述城商行管理人士告诉界面新闻记者。
前述股份行内部人士也认为,未来玩家会进一步出清,优胜劣汰。在该名人士看来,新周期下的竞争本质,信用卡行业的胜负手在于优质客群的长期深度经营、品牌心智构筑的用户粘性以及应对变局的迭代能力。
董峥则认为,未来会呈现出两个分化。“一个是大的两极分化,就是大型国有、股份制银行和其他银行的两极分化;另一个是国有、股份制银行里面的两极分化,未来的信用卡业务,最终可能集中在五、六家头部机构。”
在董峥看来,相较于保住“分母”,如今对存量用户的经营能力才是竞争关键。“我认为的存量分两种,一种是自己机构的存量用户,另一种是全市场的信用卡存量用户。要深耕存量用户,包括服务好自己的客户以及吸引他行客户,就要有更精准、更细分的产品思维。”
(记者安震对本文亦有贡献)
(文章来源:界面新闻)