
被动元件大涨!AI需求驱动结构性紧缺(附股)
被动元件大涨!AI需求驱动结构性紧缺(附股)
2026年09月29日 12:07
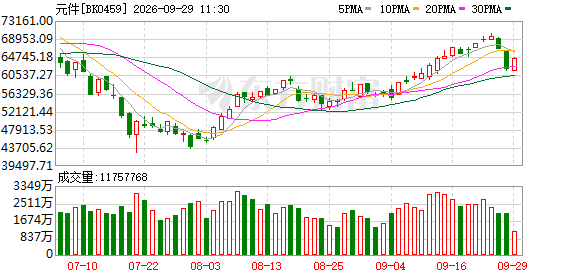
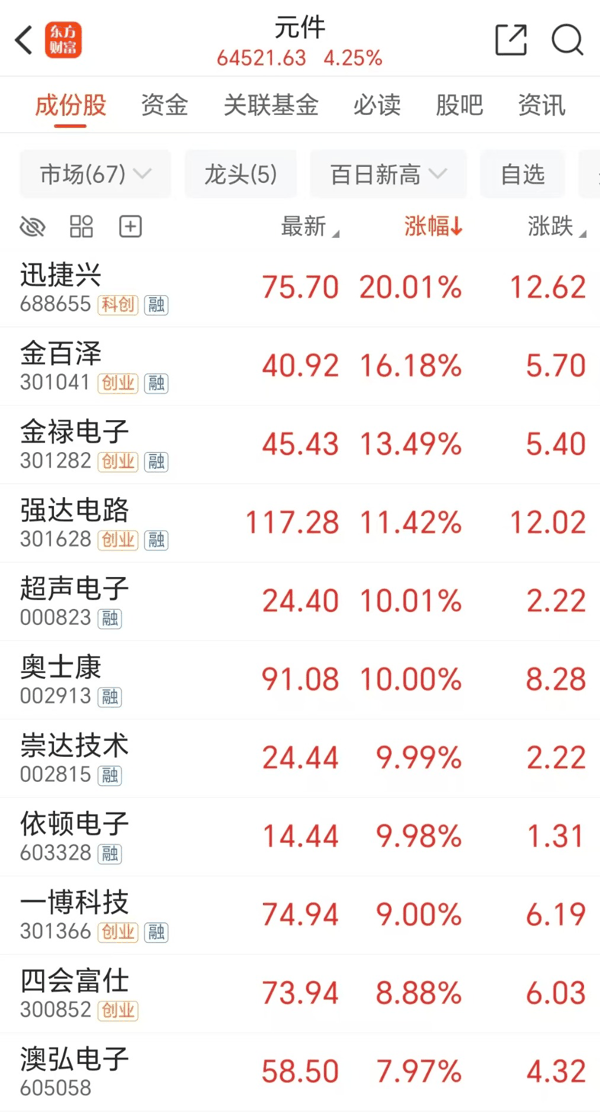
周二 电子 元件 行业大涨,截至午间收盘, 迅捷兴 20CM涨停 , 金百泽 、 金禄电子 涨超10%, 超声电子 、 奥士康 等多股涨停。
 端侧AI进入旺季
商务部公布的中秋消费数据显示,重点平台 智能穿戴 设备销售额增长达120% ,具身智能 机器人 增长93.1%。消费者越来越愿意为更智能、更健康、更有体验感的商品买单,智能手表、手环、智能眼镜等产品因同时满足“科技”与“健康”需求而走热。
消费电子 需求利好 电子 元件 。据WSTS预测,受AI驱动,2026年全球 半导体 市场规模有望向万亿美元关口迈进,下游AI服务器、智能终端等应用端需求旺盛,将为上游 半导体 设备及 电子 元件 采购提供坚实支撑。
长城证券 指出,8月 半导体 电子链对总出口同比贡献达11.9%,较7月进一步抬升1.2%,贡献提升幅度已超过当月总出口增速上行幅度。
该机构认为以上数据指向:一是海外 数据中心 建设增长持续处于旺盛态势、短期未见回落,二是存储器等全球半导体供给瓶颈局面尚未出现明显改善,三是我国半导体电子领域产能升级扩张持续推进,预计半导体电子领域出口飙升局面有望延续至年底。
主力资金吸筹这些票
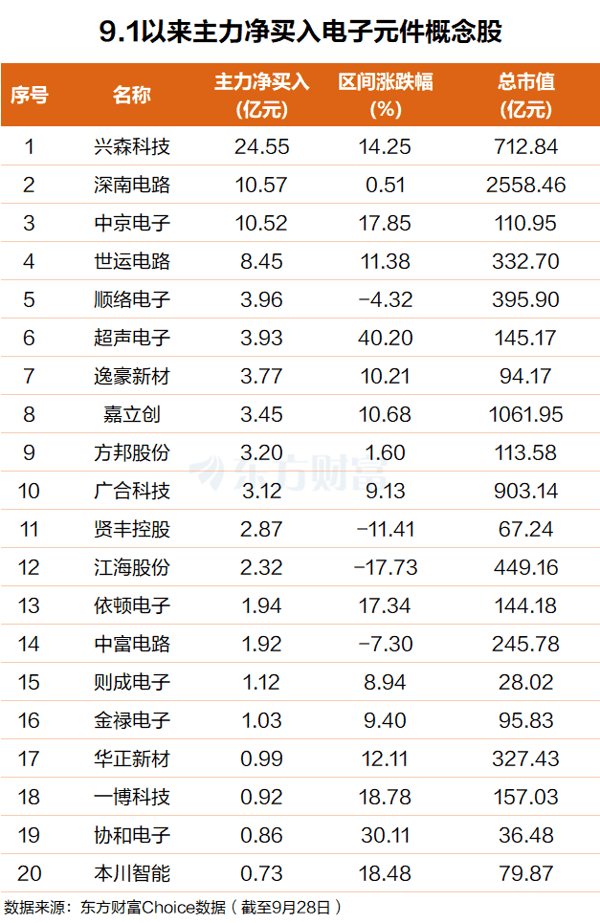
东方财富 Choice数据显示,自今年9月1日以来,主力资金净买入了一批电子元件概念股,其中 兴森科技 排名第一,主力净买额25亿元 ; 深南电路 排名第二,主力净买额近11亿元。
中京电子 、 世运电路 、 顺络电子 、 超声电子 、 逸豪新材 、 嘉立创 、 方邦股份 、 广合科技 等个股主力净买额在10.5亿元至3亿元之间不等。
 机构AI需求驱动结构性紧缺
综合 多家机构观点看,AI服务器正在驱动高端 被动元件 (以 MLCC 为代表)进入结构性紧缺周期,行业景气度从“价格周期”转向“AI需求驱动的结构性紧缺”。
中信证券 研报表示,预计2026年三季度电子行业在AI趋势浪潮下整体业绩维持高景气。
其中,AI通胀方向最佳, PCB /CCL、存储、AI电源相关公司业绩表现强劲,受益于AI订单外溢的半导体制造、封测产业链整体订单趋势持续景气;半导体国产设备及零部件端订单快速增长、交付偏紧,下游算力荒持续背景下国产算力相关公司收入、订单保持跨越式增长; 消费电子 整体仍然需求平淡,其中有AI敞口、独立成长逻辑的中上游公司表现更优, 面板 行业有涨价逻辑的公司业绩更为强势。
综合 来看, 中信证券 预计2026年三季度业绩表现相对亮眼的细分板块有 PCB /CCL、存储原厂及利基存储设计、AI电源、CPU链、FAB龙头、设备龙头等。
展望2026年四季度及2027年,电子行业投资主线仍将继续围绕“自主可控、AI算力”两大方向展开。一方面,国内算力芯片、晶圆制造、设备和 先进封装 正加速形成产业闭环,相关公司订单及业绩有望持续兑现;另一方面,AI服务器配套零部件需求景气,相关供应链公司业绩有望持续兑现。继续看好基本面强、业绩兑现度高且具备国产化空间的细分方向。
国联民生 电子行业首席分析师薛宏伟表示,目前,AI产业快速发展已成为 MLCC 需求大增的核心 驱动力 。一方面,GPU出货增长、迭代加速,带动芯片电源模块对 MLCC 性能和用量提出更高要求;另一方面,AI服务器CPU、GPU、TPU等高性能芯片高速运算时会产生瞬时大电流波动,超高容MLCC可抑制电压跌落、快速补偿电流波动,保障电源稳定,是高算力设备可靠运行的关键元器件。
(文章来源: 东方财富 研究中心)