
上市不足半年启动H股发行联讯仪器全球化提速
上市不足半年启动H股发行 联讯仪器全球化提速
2026年10月24日 04:08
作者:
李玉洋 李正豪
苏州的A股“股王”,要去港股上市了。
近期,苏州 联讯仪器 股份有限公司(以下简称“ 联讯仪器 ”,688808.SH)发布公告称,拟发行H股并在香港联交所主板上市。
《中国经营报》记者注意到,在启动港股上市前, 联讯仪器 交出了一份增速显著的业绩预告:预计2026年前三季度归母净利润19亿元至21亿元,同比增长1866%至2072.95%;公司将增长归因于AI快速发展、全球算力需求提升、 数据中心 建设提速,带动光模块及光芯片厂商扩产,拉动公司 通信 测试仪器、光 电子 器件测试设备销售。
联讯仪器于今年4月24日登陆科创板,上市首日股价大涨逾800%,迅速成为市场焦点。那么,公司科创板挂牌不足半年即启动H股发行,本次募资的核心战略投向与优先级是什么?对此,记者联系联讯仪器,截至发稿未获答复。
“联讯仪器选择在科创板上市不足半年、业绩高增长的窗口期启动H股发行,核心是抓住AI算力带动光测试仪器景气高点锁定资本主动权。”天使投资人、资深 人工智能 专家郭涛对记者表示。
A股“股王”进击之路
公开资料显示,联讯仪器成立于2017年,主营 电子 测量仪器和 半导体 测试设备,是全球少数、国内极少数量产供货400G、800G、1.6T高速光模块核心测试仪器的厂商。
根据弗若斯特沙利文(Frost&Sullivan)数据,2024年国内光 通信 测试仪器市场海外厂商占84%份额,公司以9.9%的份额位列第三,是前五中唯一的本土企业。
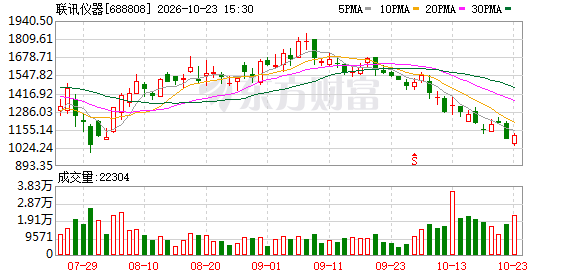
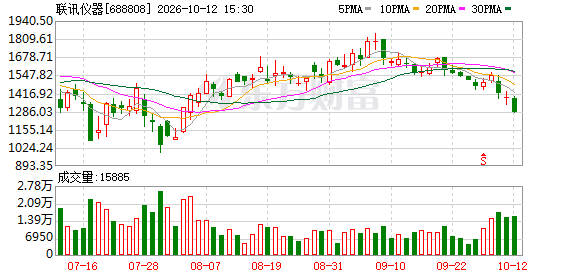
自登陆科创板后,联讯仪器的股价持续走高,上市仅5个交易日便突破1000元/股,成为A股史上第九只“千元股”,并创下最快破千元纪录;在上市尚不到一个月的5月,其股价一度超越 贵州茅台 ,成为A股“股王”;6月,其盘中股价突破2000元/股大关,成为A股史上第4只突破2000元大关的个股。
进入10月,A股“股王”称号在联讯仪器与 贵州茅台 (600519.SH)之间反复横跳。截至10月22日收盘,该公司收报1082元/股,总市值为1644.1亿元。
根据2026年前三季度业绩预告的信息,联讯仪器第三季度单季预计实现归母净利润13.33亿元至15.33亿元,环比增长约197%至242%。按照其上半年归母净利润5.67亿元计算,该公司第三季度的预计归母净利润是上半年的两倍有余。
从业务结构来看,联讯仪器的业务分为 电子 测量仪器、 半导体 测试设备两大板块,产品包括采样示波器、误码分析仪等 通信 测试仪器,也包括CoC光芯片老化与测试系统、光芯片KGD分选测试系统、硅光晶圆测试系统等光电子器件测试设备,以及晶圆级老化系统、功率芯片KGD分选测试系统等功率器件测试设备。
可以说,联讯仪器股价波动的背后,是市场对AI算力产业链增长前景的持续定价。随着全球 数据中心 建设加速,高速光模块逐步向800G、1.6T等更高速率升级,而与 新易盛 、 中际旭创 等光模块企业不同,该公司处于光通信产业链的测试设备环节,光模块、光芯片企业都需要采购相应的测试设备。
招股书显示,联讯仪器在光通信领域已覆盖 中际旭创 (300308.SZ)、 新易盛 (300502.SZ)、 光迅科技 (002281.SZ)、海信集团、华工正源(000988.SZ)、赛丽科技、Lumentum、Coherent、Broadcom、环球广电、日本住友、日本古河等国内外主流光通信产业链客户。
将阶段业绩红利转化为长期全球竞争的底盘
由于所处产业链的位置不同,联讯仪器的收入更多取决于客户新增产线、设备更新和技术迭代带来的采购需求。
不过,这种增长同样具有一定的行业周期性,一旦下游企业集中扩产结束,新增设备采购需求可能发生变化。于是,联讯仪器也在寻求更广阔的市场空间。财报显示,公司已在新加坡、日本、马来西亚、泰国、美国和韩国等地设立子公司,全球化经营布局正在逐步展开。
业界普遍认为,对于已经进入全球光通信产业链的联讯仪器而言,此次赴港上市可能不只是增加一个融资渠道,也意味着进一步提升国际市场影响力。
“在业务维度,公司海外收入占比持续抬升,高速光模块、CPO等前沿测试方案的研发投入、海外本地化网络搭建以及境外产业并购都需要外币资本支撑,单一A股融资平台难以匹配全球化扩张的资金需求。”郭涛表示。
而在资本与治理维度,A+H架构可以引入全球长线科技资金,优化股东结构,搭建适配海外人才激励、跨境产业整合的资本工具。“亮眼的业绩预告是重要的窗口铺垫,向境外投资者验证商业化兑现能力,降低H股发行估值折价压力,并非单纯的融资套利,而是将阶段性业绩红利转化为长期全球化竞争的资本底盘。”郭涛说。
联讯仪器作为国内光通信测试仪器龙头,赴港上市对其全球化布局及行业竞争位势会带来哪些实质影响?
郭涛认为,这主要集中在品牌、客户、资本三个层面。“在品牌与客户层面,港股上市带来国际公众公司身份,能够弱化海外客户对于国产测试仪器的信任顾虑,在与海外老牌测试厂商争夺全球头部光模块、芯片客户时,补齐品牌背书短板,方便推进产品国际资质认证;在业务落地层面,H股平台便于外币资金调配,支撑北美、东南亚技术服务站点扩容,缩短海外交付与售后响应周期,贴合全球算力产业链的布局节奏;在行业竞争层面,双上市架构会放大资本与研发投入优势,持续压缩海外竞品的份额空间,同时抬高后进入者的资金壁垒,但也会带来更高的信息披露标准,海外客户订单、技术迭代节奏会置于全球投资者的持续审视之下,经营预期管理难度同步上升。”他分析道。
“A+H”对标全球硬科技
记者注意到,在和联讯仪器同属的苏州上市公司阵营中正掀起一股“A+H”双平台上市潮。目前, 纳芯微 、 普源精电 和 罗博特科 已实现“A+H”双平台上市; 东山精密 已通过港交所上市聆讯; 沪电股份 、 天孚通信 等多家企业的H股上市工作正处于推进阶段。
对此,郭涛表示,高端科学仪器企业集中选择“A+H”布局,赛道资本路径和估值逻辑正在发生明显切换。
“在资本路径方面,行业告别单一科创板上市、面向境内资金的模式,转向境内市场承载国产替代叙事、港股对接全球产业资本的双轮模式,港股不再是A股融资的补充渠道,而是服务出海、国际并购、海外客户信任背书的功能性平台。”他表示。
郭涛进一步指出,在估值逻辑方面,过去市场主要以国内替代空间、境内订单增速定价,现在国际机构会同步纳入全球市场份额、对标海外龙头的技术差距、海外客户认证进度等指标,估值定价更偏向全球硬科技设备的对标体系,“这种变化也抬高了行业门槛,只有具备可验证海外收入、对标国际竞品能力的仪器龙头,才能通过‘A+H’获得估值溢价”。
尽管联讯仪器尚未明确此次H股募集资金的具体项目分配,也未披露新的募资目标金额,但是,外界可以通过该公司从A股募资的使用情况来推测一二。
据悉,联讯仪器登陆科创板以81.88元/股的发行价募集资金21.02亿元,扣除发行费用后的募集资金净额为19.07亿元。根据2026年半年报,截至6月30日,该公司累计投入募集资金2.06亿元,仅占募集资金净额的10.81%。
按照招股书及半年报披露的安排,IPO募投项目主要覆盖下一代光通信测试设备研发及产业化、存储测试设备研发及产业化、下一代测试仪表设备研发中心建设、数字测试仪器研发及产业化,以及车规芯片测试设备研发及产业化等方向。
这些项目大多与公司未来技术升级和产品扩张密切相关。8月30日,总投资20亿元的联讯仪器全球总部项目在 苏州高新 区开工,项目建成后将成为国内最大的高速芯片测试研发、生产基地。
(文章来源:中国经营网)