
利润暴增367%、营收与扣非“双降”,红日药业三季度利润“虚火”、主业“实冷”
利润暴增367%、营收与扣非“双降”,红日药业三季度利润“虚火”、主业“实冷”
2026年10月29日 21:5
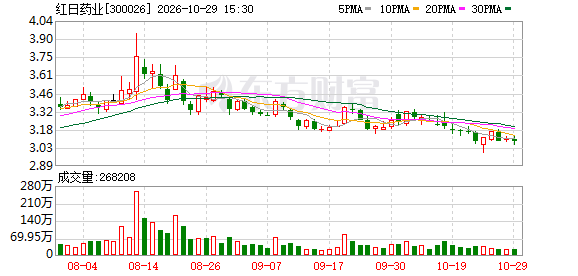
蓝鲸新闻10月29日讯(记者何天骄) 营收塌了四分之一,归母利润却逆势翻红, 红日药业 2026年三季报交出的是一份“表面矛盾、内里清晰”的答卷。
10月29日盘后, 红日药业 发布了2026年三季报,公司前三季度实现营业收入31.06亿元,同比下降25.12%;归母净利润8804.05万元,同比增长9.01%;扣非归母净利润8835.50万元,同比微降0.39%。单看第三季度,反差更刺眼:营收9.18亿元,同比下滑32.16%;归母净利润995.16万元,同比增长366.57%;但扣非净利润仅763.97万元,同比下滑60.87%。
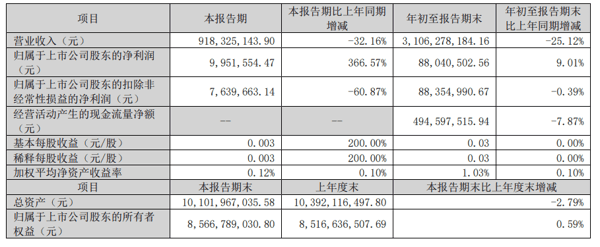 一增一降之间,市场最关心的不是“利润涨没涨”,而是“涨得真不真”。事实上, 红日药业 “利润大增”是“低基数+费用收缩+非经常性扰动”共同制造的表象,主业实则仍在收缩通道。
那么,红日药业三季报归母净利润为何“大涨”?分析财报不难发现主要有三层原因。
首先,低基数放大增速。2025年同期归母净利基数极低(Q3单季仅约225万元),不足千万元的绝对额,稍有波动即放大为“+366%”。
其次,砍低毛利业务“瘦身体”。据红日药业投资者关系活动记录,业绩下滑首要原因是药械智慧供应链业务大幅收缩;该板块低毛利,收入下降的同时营业成本同步大降(上半年营业成本同比-30.65%),形成“营收降、毛利率升”的剪刀差。
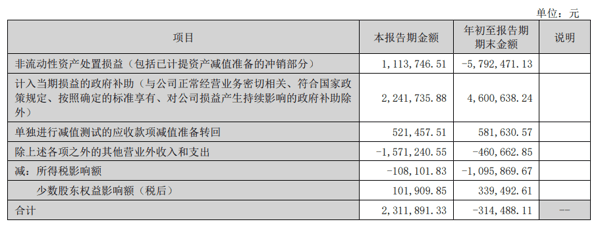
最后,控费对冲,非经常性损益扰动。非经常性损益前三季度合计约-31万元,但仅三季度就有231.12万元,主要来自政府补助及资产处置,并非靠变卖资产“扮靓”,但也绝非主业拐点。
 红日药业业务布局可大致分为中药配方颗粒、成品药、 医疗器械 、原 辅料 、医疗健康服务和药械智慧供应链等,现为成都国资控股的国有医药企业,已连续多年入围 中国医药 工业百强。但目前来看,其主营业务正面临重重挑战。
对于业绩下滑的原因,红日药业在三季报中并没有详细阐述,不过其对上半年业绩下滑的自述,同样适用于前三季度:药械智慧供应链业务营收大幅收缩、中药配方颗粒受集采提质扩面与零加成政策挤压、 医疗器械 板块随市下滑,是三块核心拖累。据公司2026年半年报投资者关系记录,这三条被管理层直接点名为“业绩下滑主因”。
据国联证券早前对红日药业的跟踪逻辑,配方颗粒与血必净的“量价修复”是此前乐观预期的核心;但2026年集采扩围后,这一假设已被政策重新定价,市场给的不再是“高成长中药”估值,而是“高分红、低估值、等拐点”的防御型定价。
把具体产品拆开看,红日的两大现金牛正走在完全不同的曲线上。
血必净注射液是少数仍在加固护城河的单品,其上半年收入4.04亿元,同比降13.50%,但毛利率逆势升至81.64%;据公司半年报披露,血必净被纳入《2026年脓毒症和脓毒性休克国际管理指南》,循证医学证据进入国际主流临床路径,这是多数中药注射剂不具备的学术资产。在ICU和脓毒症场景里,它的临床不可替代性,暂时扛住了医保控费的压力。
中药配方颗粒则是另一番光景。作为红日基本盘(中报占比近半),颗粒业务受省际联盟集采、零差率、 医院 终端控费三重夹击,价格年降成为常态。从行业来看,配方颗粒赛道已从“渠道扩张红利”切到“成本领先+份额集中”阶段,红日凭借“全成分”工艺、8大生产基地和国标/省标申报进度守住第一梯队,但单价下行意味着“以量补价”尚未完全走通。上半年该板块收入降12.99%,前三季度整体营收仍跌超两成,说明量价拐点未至。
事实上,从全行业来看,中药板块今年普遍面临同一道题——集采降价。“ 华润三九 、 中国中药 等头部药企同样承受配方颗粒集采降价的影响,但凭借更宽的消费品矩阵或非中药业务对冲,营收波动小于红日。”行业分析师指出。
红日药业的差异化,在于血必净的独家学术壁垒与康仁堂配方颗粒的稳固基本盘——前者以脓毒症循证证据链与国际指南准入筑起重症中药的护城河,后者以“老六家”产能、全成分工艺与8大基地支撑收入体量。
短板也同样清晰,红日药业营收与利润对配方颗粒和血必净两大核心品种依赖度偏高,抗政策波动的缓冲层偏薄;同时,此前后撑起流水规模的药械智慧供应链业务毛利率低,在集采与医保控费下被迫主动缩表,虽改善了报表质量,却也让转型阵痛更显性——收入端“做减法”容易,核心主业“量价再平衡”与第二款中坚单品接力,才是拐点前最难跨的一步。
由此看来,红日药业看似净利润大增的三季报,不是“困境反转”的号角,而是“瘦身止损”的中场,归母翻红靠控费与低基数,扣非近乎零增暴露主业仍冷的困境;真正拐点不在利润表,在配方颗粒集采续约后的量价表,以及血必净能否从“国际指南背书”走成“海外收入”。业内人士也指出:“红日当前是收入收缩、盈利修复的结构性换挡期,反转成立的前提是核心业务量价重新平衡,而非继续靠砍业务换毛利。”
(文章来源:蓝鲸财经)