
高争民爆143.5亿元市值停牌!紫金矿业在西藏的矿,找了个不属于自己的A股融资平台
高争民爆143.5亿元市值停牌!紫金矿业在西藏的矿,找了个不属于自己的A股融资平台
2026年10月28日 14:56
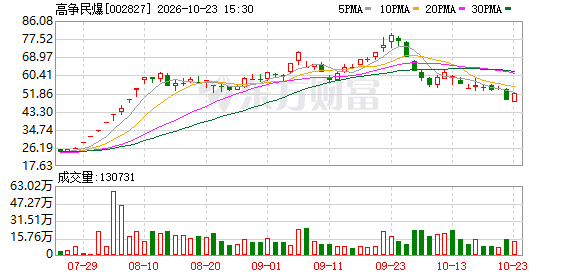
10月25日晚间,西藏 高争民爆 股份有限公司(下称“ 高争民爆 ”,002827.SZ)一纸停牌公告发至深交所。其股票自10月26日开市起停牌,预计不超过5个交易日,即11月2日前披露重组方案并申请复牌。
据悉, 高争民爆 拟通过发行股份方式,购买西藏地质矿产集团有限公司(下称“地矿集团”)持有的西藏紫隆矿业51%、西藏紫源 铜 业51%、西藏晟源矿业100%股权并募集配套资金。
但翻到公告第二节,一行小字揭开了资产包的真正分量——晟源矿业这家10月12日才注册、注册资本2亿元的SPV,拟划入的是西藏巨龙 铜 业10.12%股权与西藏阿里拉果资源27%股权。
前者是 紫金矿业 持股58.16%的旗舰 铜 矿,后者是持股63%的盐湖 锂 矿。一份没有出现“紫金”二字的公告,标的资产却与这家A股市值逾七千亿元的有色龙头深度缠绕。
11天SPV
高争民爆买的不是矿权,是 紫金矿业 两座旗舰矿的“少数股权进场券”。
把时间线往回拨三个月。2026年7月上旬,高争民爆盘中低位对应的市值还停在61.5亿元;9月23日盘中,股价最高触及79.94元,对应市值约221亿元。
此后历经16个交易日震荡回落,至10月23日停牌前最后一个交易日收于51.80元,对应市值143.5亿元,PE(TTM)93.59倍。股价自高点回撤约三成五,这份重磅停牌重组公告恰在此时落地。
公告里三块资产,分量并不均等:紫隆矿业51%、紫源铜业51%、晟源矿业100%。
粗看像是一次常规的国资矿业资产打包注入——直到翻到晟源矿业那一行。这家公司成立于2026年10月12日,法定代表人曲达。从工商注册到10月23日地矿集团发出《通知》,中间只隔了11天。
对于先设立晟源矿业SPV再由上市公司收购的架构设计,汇生国际资本总裁黄立冲向《华夏时报》记者分析道,其主要意义是把多项矿业投资权益整理成一个权属清楚、方便交割和审计的资产包,而非为了绕过矿权审批,也不能切断关联交易关系。
而通道内部,公告也同样写得清楚。晟源矿业拟划入西藏巨龙铜业10.12%股权、西藏阿里拉果资源27%股权。
巨龙铜业的注册地在拉萨墨竹工卡县甲玛乡,注册资本50.2亿元。这个坐标指向的,正是 紫金矿业 在西藏的旗舰项目驱龙铜矿。
紫金矿业 官网披露,巨龙铜矿紫金持股58.16%,铜资源量2635.69万吨、平均品位0.29%,伴生银1.55万吨、 钼 167.27万吨,状态为“在产+扩建”。
就在不到一年前的2025年12月,巨龙铜矿二期改扩建工程完成联动试车,全部达产后日处理矿石能力将提升至35万吨,相当于再造1.3个“巨龙”。
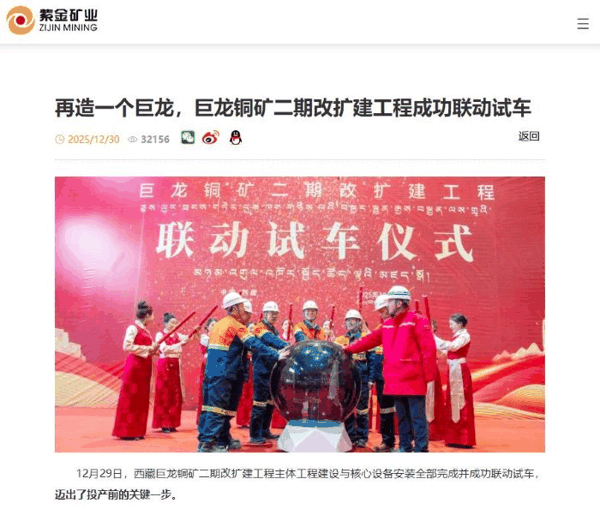 源自:企业官网
拉果资源则远在阿里改则县麻米乡,注册资本5555.5万元。这是 紫金矿业 在阿里地区的拉果措盐湖 锂 矿——紫金持股63%,卤水型硫酸钠亚型碱性盐湖, 锂 (LCE)资源量214.573万吨、平均浓度240mg/L,2025年产量1.2万吨LCE。
换句话说,地矿集团通过晟源这个11天搭好的通道,把自己在两座紫金控股旗舰矿里持有的少数股权,一次性打包卖给了上市公司。
黄立冲初步测算,两项核心少数股权合计处于人民币100亿至200亿元左右的估值量级,但该数字仅为市场分析区间,不能当作最终交易评估价。
他表示,2020年 紫金矿业 收购巨龙铜业50.1%股权时整体估值约77.5亿元,彼时项目尚未投产,如今二期已建成投产,2025年巨龙铜业净利润达91.41亿元,2026年前三季度净利润进一步达153.98亿元,估值基础已完全不同。
再回头看紫隆矿业,这家公司2022年3月成立、注册资本1.1亿元,天眼查穿透记录显示,紫隆矿业的股权结构是地矿集团持股51%、西藏紫金实业持股49%——后者是紫金矿业的全资孙公司。
这意味着,高争民爆买下紫隆51%之后,紫金矿业并没有退出,而是从过去与地矿集团合资,变成了与一家A股上市公司合资。
三块资产里,唯独紫源铜业与紫金没有直接股权关联。天眼查信息显示,紫源铜业的另一股东是昌都市康盛矿业发展集团——昌都本地国有资本。
对紫金矿业本身而言,这单交易的直接财务影响需要冷静看待。其作为巨龙铜业、拉果资源的控股方——地矿集团转让的只是自己手里那部分少数股权,紫金的持股比例不变,并表范围不变,合并报表层面的归母净利润不会因此直接增加。
但变化在暗处发生,过去巨龙和拉果的少数股东是地矿集团,未来是高争民爆这家A股上市公司;紫金矿业作为运营方,需要向一个公开市场主体披露这两座矿的经营数据,关联交易定价要走上市公司独立董事程序。
更实际的好处是,高争民爆具备持续股权融资和债券融资能力——巨龙二期后续资本开支、拉果措锂矿扩产,从此多了一个配套资金出口。
10月26日,本报记者电话沟通高争民爆董办,企业相关人士回复:近期都不方便配合相关媒体公开披露、回复采访内容。截至发稿时,紫金矿业方面亦未就本次采访请求作出回应。
分账
这场股权腾挪不是一次简单的国资内部划转,似乎是西藏国资委与紫金矿业合资十年后的“证券化分账”。
把视线从公告本身移开,回到三家公司各自的处境,这单交易的时点选择就有了注脚。
高争民爆的处境最为迫切。这家原本以西藏民爆器材为主业的区域龙头,2026年前三季营收11.88亿元、同比下降5.71%,归母净利润8136.85万元、同比下降35.45%。民爆需求与西藏基建投资高度绑定,川藏铁路主体施工进入尾声,驱动主业的增长极走弱。
紫金矿业的处境则是另一种节奏。巨龙铜矿二期年初建成投产,正处于产能爬坡和成本优化的关键期;拉果措盐湖锂矿2025年产量1.2万吨LCE,距离规划产能还有空间。高海拔矿山持续资本开支压力巨大,巨龙二期扩建投入以百亿计,拉果措三期扩产同样需要持续输血。
紫金矿业作为全球布局的矿业巨头,资本开支要在刚果(金)、塞尔维亚、南美和国内多个项目之间分配,能留给西藏的额度并非无限。一个具备A股融资能力的合资平台出现,对它而言不是坏事。
地矿集团的处境最为微妙。作为西藏自治区国资委100%持股的矿业投资主体,地矿集团手里握着巨龙铜业10.12%、拉果资源27%、紫隆矿业51%等一批合资项目权益。
这些权益过去趴在国资报表上,按净资产计价,难以变现、难以融资,也难以对团队形成激励。把它们装进高争民爆这家上市公司,等于把“沉睡的矿权”变成“可流通的股票”。
三方的需求在这个时点汇合,才有了10月25日晚那纸公告。据悉, 天风证券 已经被聘为本次交易的独立财务顾问。而按照公告承诺,11月2日之前,高争民爆将披露重组预案。
届时市场最为关心的无非是巨龙铜业10.12%股权与拉果资源27%股权的评估值、紫隆矿业51%对应的矿权资源量、发行股份的定价基准日与折让比例、配套融资规模与认购方,以及最重要的——业绩承诺。
在黄立冲看来,高争民爆停牌前93.59倍市盈率已透支部分重组预期,若复牌短期冲高后,市场发现估值偏高、利润兑现周期长,股价将进入消化阶段。
公告里没有“紫金”两个字。但巨龙铜矿的铜精矿、拉果措的卤水、紫隆矿业未来的合资开发,已经通过一纸停牌公告,与这家市值143.5亿元的民爆公司连在了一起。
(文章来源:华夏时报网)