
智谱将年末ARR指引上调25%大模型投资逻辑“向实”
智谱将年末ARR指引上调25% 大模型投资逻辑“向实”
2026年09月16日 23:16
央广网北京9月16日消息(记者齐智颖)央广财经记者自 智谱 (02513.HK)方面获悉,在9月16日举行的面向分析师和投资人的电话交流会上,该公司将年末ARR(年度经常性收入)指引由24亿美金上调至30亿美金,上调幅度达25%。同时, 智谱 回应了市场关注的算力对公司收入增长的约束、与云服务商的合作、Co-work行业订单量等问题。
而此次电话会的背景是,公司在不久前完成了总额50亿美元的再融资。9月13日, 智谱 发布公告,披露了新一轮大额融资方案,合计募资约50亿美元,包含20亿美元H股股份配售,以及30.16亿美元零息可转债。智谱股份配售价为每股714港元,较公告前收盘价折让约9.96%。
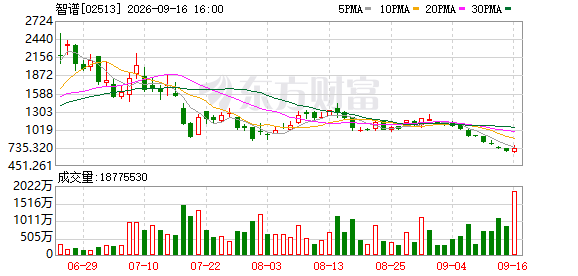
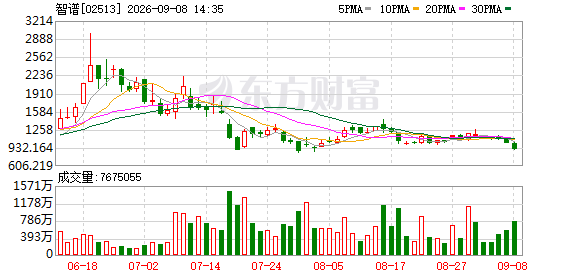
值得注意的是,目前智谱股价已较今年6月22日的最高点“膝盖斩”。在股价自历史高点回撤超75%,上一轮参与配售的机构账面深度浮亏的背景下,本次融资方案在资本市场引发热议。
南开大学金融学教授田利辉认为,智谱7月配售价每股1588港元,本次每股714港元,两个月内腰斩,早期参与者的巨额浮亏形成了强烈的负面锚定。零息可转债的换股价虽溢价12.55%,但零息结构本身意味着投资者只押注股价上行,不收取任何利息补偿,这恰恰反向印证了市场对当前定价的不安。融资节奏的密集程度,已使二级市场将每一次配售公告解读为“下一轮稀释的前奏”,而非成长加速的信号。
田利辉表示,大模型赛道的投资逻辑从“故事贴现”转向“现金流验证”,这是估值体系从“叙事驱动”向“基本面锚定”的理性回归。
股价不到三个月“膝盖斩”
智谱最新一轮大额融资距离其7月完成314亿港元配售仅仅过去两个月。
智谱7月9日发布的公告显示,上一轮配售新股配售价高达每股1588港元,此次每股714港元的配售价较前一轮已经“腰斩”,参与7月配售的机构账面浮亏明显。
中央财经大学副教授刘春生表示,此次折价配售叠加可转债未来潜在转股,给市场带来持续股权摊薄预期。
9月14日、15日,智谱股价连跌两日,9月16日出现回升,截至收盘报720港元/股,总市值3352亿港元。
回看智谱的股价走势,在6月22日达到2980港元/股后,其股价呈现波动式下跌,目前已较高点“膝盖斩”。而智谱业绩持续向好,2026年上半年实现收入9.54亿元,同比增长399.7%;期内亏损20.72亿元,同比收窄12.1%。
知名财税审专家刘志耕认为,智谱股价下降的核心原因有四点:一是折价配售直接摊薄,近10%折价的股份配售,叠加可转债远期转股,冲击原有股东权益;二是稀缺溢价彻底消失,流通盘持续扩容,前期小筹码炒出的万亿估值泡沫快速破裂;三是烧钱速度远超预期,市场担忧盈利周期大幅拉长;四是估值逻辑切换重定价,从AI概念炒作转向基本面定价,高估值与亏损现状严重背离。
“一方面,智谱的核心技术仍需要较大规模的持续投入,但预期却有不确定性;另一方面,其前期估值较高,投资者会考虑在高位套现,最终形成相互作用抑制股价。”香颂资本执行董事沈萌表示。
刘春生指出,大模型行业竞争白热化,算力投入巨大、盈利周期不确定。虽然营收增长,但市场担忧高额资本开支会长期吞噬利润,资金提前反映估值风险,因此股价下行。
投资逻辑从“故事贴现”转向“现金流验证”
央广财经记者通过采访多名专家了解到,在大模型赛道,当前投资者的投资逻辑相较于过去发生了转变。
田利辉认为,过去投资者为“稀缺性”买单,押注的是中国基座大模型的赛道想象力。如今定价锚已切换为ARR的兑现节奏与质量。市场不再为“身份”支付溢价,而是要求看到可验证的经常性收入与毛利改善路径。投资逻辑从“故事贴现”转向“现金流验证”,这是估值体系从“叙事驱动”向“基本面锚定”的理性回归。
刘春生表示,过去投资者主要博弈大模型赛道高成长溢价,看重技术壁垒、行业先发红利;当前投资逻辑转向商业化兑现能力,不再单纯看技术,重点考核营收转化、成本控制、算力投入产出。
“市场更关注持续烧钱之后,能不能形成稳定现金流。”刘春生强调。
从资金的持续时间来看,刘志耕表示,过去靠赛道故事炒估值,资金以短期交易型为主;现在靠已验证的业绩增速定价,资金以追求长期复利的长线机构为主,从博弈股价短期弹性转向押注终局头部企业的长期成长。
沈萌则认为,投资都是看重在中美竞争背景下的AI大模型概念,属于政策导向热点。股价波动也与概念热度一致。
此次智谱电话会回应了投资者关注的算力、公司与云服务商的合作、Co-work商业化进展等问题。智谱表示,此次融资50亿美元后,公司再次坚定地扩大算力布局,此次扩容后,公司的算力初具规模,已经能支撑公司的业务高速增 长和 更大规模模型的持续研发;近期,公司与多家海外巨头云服务商以及国内头部云服务提供商签署收入分成协议,相关收入将从10月开始确认;截至当前公司全业务口径ARR已经达到18亿美金,有信心将公司年末ARR指引由24亿美金上调至30亿美金;自GLM-5.3发布以来短短1个月,Co-work行业订单金额已经超过10亿元级体量,Co-work模型从验证阶段进入生产级部署阶段,产生规模化收入。
田利辉分析,智谱上市初期,市场按“中国版OpenAI”的稀缺性叙事定价,股价从百余港元飙至近三千港元,本质是流动性与想象力共振的估值泡沫。随着近期市值快速蒸发,泡沫被大幅压缩,当前投资逻辑已转向三个可验证的锚点:一是MaaS平台的年化经常性收入增速与Token消耗量,其上半年API收入同比增长超27倍,量价齐升趋势值得关注;二是模型能力的全球排位,中美前沿模型差距的阶段性收敛;三是烧钱效率,即每单位研发投入能否转化为可持续的收入增长。
“当前智谱的投资逻辑已从早期AI赛道稀缺性溢价,转向押注其商业化兑现与AGI长期价值,和过去纯主题炒作逻辑完全不同。”刘志耕指出。
对中小股东是否公平?
值得注意的是,根据智谱公告,此次配售股份由智谱根据一般授权配发及发行。
对此,刘春生解释称,一般授权下董事会可直接配售新股,单笔融资不需要股东大会再次表决,中小股东缺少否决权,被动承受折价带来的股权稀释。规则本身合法合规,但对中小股东存在潜在不公平。
此外,智谱是按港交所《主板上市规则》第18C章上市的特专科技公司。对此,刘志耕表示,港股18C制度允许未盈利硬科技企业通过一般授权快速再融资,适配AI赛道高投入特性。
刘春生认为,18C特专科技股属于高风险品种,没有盈利支撑,估值波动极大。
田利辉表示,18C的制度逻辑是以容忍稀释换取研发弹药,一般授权则将融资决策权从股东大会下沉至董事会,中小股东在单笔配售中无从否决。公平与否,取决于信息披露的充分性与配售价的合理性。
对于上述风险,刘春生提示中小投资者,要重点关注再融资规模、配售价折价幅度、可转债转股稀释上限;控制仓位,警惕频繁大额配售带来持续摊薄风险。
刘志耕建议中小投资者,重点跟踪营收增速与烧钱速度,警惕估值透支风险。
田利辉对中小投资者提出三条核心提示:其一,配售价的趋势比融资金额更值得警惕,持续下移的配售价是价值侵蚀的量化信号;其二,ARR指引与会计收入之间存在执行时滞,应以后续季度实际确认收入验证其可信度;其三,在缺乏制衡的治理结构下,仓位管理是唯一有效的自我保护,此类标的宜作卫星配置而非核心持仓。
(文章来源:央广财经)