
智能终端变成token工厂,这家公司要让AI真正被深度使用
编辑|Panda
2026 云栖大会正在进行时……
当 Agent Native 成为 AI 的新主流叙事,产业焦点从云侧 AI 基础设施开始转向端侧,中国 AI 的另一个半场浮出水面。
千问发布 Qwen Intelligence 进入 AI 手机;千问 AI 眼镜、AI 耳夹式耳机、AI 录音硬件、千问原生桌面终端同期亮相……
阿里巴巴集团旗下斑马智能首席产品官蔡明表示:「相比手机和眼镜等智能终端,车对 AI 尤其是对 Agent 的诉求更加迫切,车也将会成为 AI 体验最好的具身智能终端。」
AI 竞争的一次转向
昨天上午,杭州国际博览中心举办了一场论坛「 原生智能・端上生长——Agentic AI 重构下 一 代终端 」。会场外停着八辆车,来自腾势、神行者、红旗、智己、MG 等不同品牌,其中一辆是首款搭载高通骁龙 8397 平台与斑马智能 AutoOmni 的量产车。
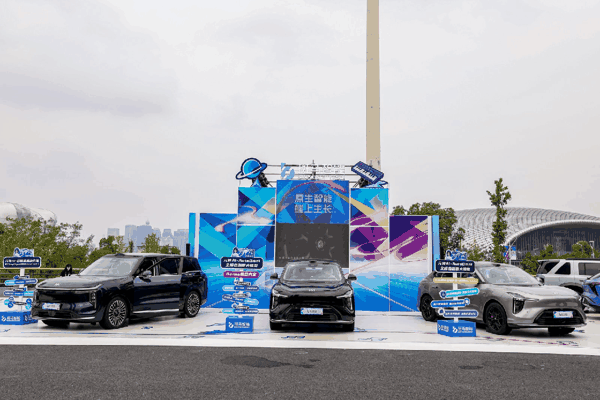
这辆车的核心亮点是,它的智能座舱模型跑在车规芯片上,而非云端。按斑马智能的定义, AutoOmni 是一个面向智能终端的全模态端侧大模型系列 ,负责座舱里的听、看、理解与调度。本次云栖大会上,该产品线迎来新一代主力型号: AutoOmni 2.0-23B-A3B 。
两周前,工业和信息化部发布的《“人工智能+软件”专项行动实施方案》专门指出,支持软件企业与智能手机、智能家居、智能网联汽车等终端厂商联合创新,加速轻量化模型与终端软件融合部署应用,探索发展具身智能系统软件。
这里,我们看到了当下 AI 竞争的一次转向,从国家政策到产业选择: 竞争的胜负手正从云端模型的能力转向端侧 ,即模型能不能在有限的内存、算力和网络条件下,把事情稳定且安全地做完。
9 月 18 日,中汽信息科技(天津)有限公司技术总监康凯在泰达论坛发布了《中国具身智能产业发展报告 2026》,报告提出三个关键判断:
第一,具身智能已走过技术验证阶段,当前处于价值验证阶段;
第二,汽车产业与具身智能在感知、决策、执行底层逻辑上高度相似,产业链复用性强,汽车工业是具身智能落地工业场景的关键试金石;
第三,降本与商业化闭环将决定大规模应用,尤其是 toC 领域。
康凯强调,「具身智能若不能在汽车行业大范围应用,就难以在工业领域真正铺开。」与之呼应的是,斑马智能首席技术官司罗认为「 智能汽车 是具身智 能最大的中试场,规模化压测平台 」。
大模型上车的第一阶段是一道模型题,核心关注点是「模型与车的连接」。第二阶段是系统工程题,要回答的是装进去之后扛不扛得住内存、时延、越狱注入以及欧洲的认证审核……
如今,第一阶段的成绩与第二阶段的困境正在同时发生。
AI 上车了,然后呢?
先来看几组数据。
第一组是 渗 透 率 。按工信部披露的数据,2026 年上半年具备 L2 级组合驾驶辅助功能的乘用车新车渗透率达到 70.5%,具备领航辅助(NOA)能力的车型装车率超过三成。硬件层面的普及已经基本完成。
第二组是 付费率 。据多家行业调研数据,国内高阶智驾的付费订阅与买断整体渗透率不足 10%,多数自主品牌自研智驾的付费激活率不足 30%,而在 20 万元级以下的走量家用车型上,付费率甚至低于 2%。
更值得注意的是 认可度与付费意愿之间的错位 。麦肯锡《2026 中国汽车消费者洞察》显示,约八成受访者将城市 NOA 视为购车时的重要选项;另有罗兰贝格等多家调研机构的结果显示,多数用户认为核心智驾与座舱的基础功能应当免费标配。也就是说,用户认可这项能力的价值,但不认为它应该被单独收费。
「核心原因在于, 行业尚未形成真正的 超 级智能体交互范式 。」斑马智能首席战略官邢悦这样解释智驾软件付费转化偏低的原因。
座舱侧也有同样的落差。据斑马智能提供的数据,从 2024 年中启动全面 AI 转型至今, 该公司对主流车企的服务覆盖率达到 68%,在端侧智能与端模型应用领域的市场份额为 63% 。
但装机不等于使用。斑马智能首席产品官蔡明的判断是:「AI 上车不是终点,更是一个更重要问题的起点: 用户的深度使用 。」
主题:一次转向