
长鑫科技业绩高增长下的“长短策”
长鑫科技业绩高增长下的“长短策”
2026年11月18日 01:37
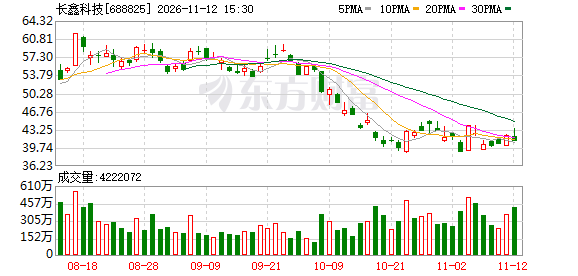
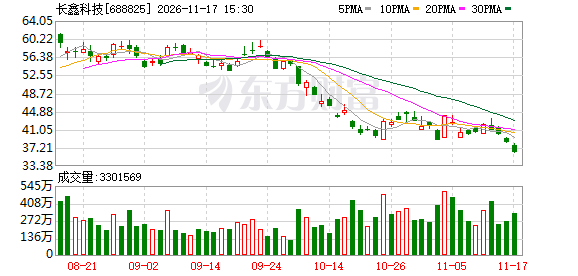
11月17日, 长鑫科技 举行2026年第三季度业绩说明会。2026年前三季度, 长鑫科技 实现营收2690亿元,同比增长739%,利润总额达到2162亿元;三季度,公司单季利润总额达990亿元,环比增长21%,整体毛利率89.53%。交流会上,本轮存储景气度能否持续、下一代技术何时兑现等成为投资者关注焦点。
短期:DRAM供应紧缺支撑毛利高位
“在企业级市场,AI服务器需求持续旺盛,DDR5等高附加值存储产品仍供不应求;同时,传统服务器需求亦保持稳健。” 长鑫科技 董事、总裁曹堪宇在会上表示:基于目前客户的确定性需求,公司对企业级业务持续增长保持乐观预期;产能分配上,公司会动态评估生产能力与市场需求的匹配度。
从下游需求结构判断,长鑫科技认为:大模型发展热潮推动AI服务器需求快速上行,服务器端的存储需求将维持较高增速; AI手机 、AI PC、 AI眼镜 、 智能驾驶 等终端新品快速普及,端侧AI对存储的需求增速显著高于其他细分赛道,已成为拉动全球存储市场扩张的关键动力之一。模型参数规模、上下文长度及并发处理量的日益攀升,对存储产品多样性及存储容量提出更高需求。
“稳定的客户合作是穿越周期的重要保障。”曹堪宇表示,从全球存储原厂实践看,面对AI驱动的结构性需求增长,长协已成为产业链上下游的合作模式之一。公司已与多家头部客户协商长期供货协议,锁定中长期确定性需求。
2026年前三季度,长鑫科技 综合 毛利率攀升至86.85%。公司高级副总裁、财务负责人黄丹阳将此归功于:2025年以来DRAM供不应求带来的价格上行;DDR5、LPDDR5/5X等高附加值产品收入占比提升;三座12英寸晶圆厂产能利用率的持续抬升、单位固定成本摊薄,规模效应显现,以及工艺成熟、良率提升带来的成本优化。
黄丹阳预计,长鑫科技四季度毛利率将保持稳定,原因是DRAM供需格局将延续紧缺,以及公司正持续推进产品结构的升级,高附加值新产品不断推出,对公司盈利能力形成支撑。
长期:新技术、新场景打开成长空间
“4F2架构产品是公司面向下一代前瞻技术的重要布局,为公司未来市场拓展和营收作出贡献。”曹堪宇称:4F2架构采用逻辑晶圆和存储晶圆键合堆叠的方式,在产品定义上有更大的灵活度;公司自研的VSG(垂直环绕栅极)晶体管采用垂直包围沟道结构,打通了后续节点继续微缩的道路。
提及第六代平台与4F2架构的量产时点,曹堪宇表示,在应用方向上,会优先落地服务器等高附加值、对密度要求高的产品,后续逐步向其他品类延伸。规模量产则会根据客户样片内部验证、客户验证进度、市场需求情况稳步推进。
在未来推进先进制程量产及良率提升时,长鑫科技会在自主工艺技术攻关的基础上,与产业链协同,通过新技术、新产品的推出带动供应链技术与产品同步升级。“更先进技术平台的量产将显著提升单位晶圆产出,叠加公司产能建设、产能利用率提升,公司规模效应持续显现。”曹堪宇说。
规格层面:长鑫科技DDR5颗粒覆盖16Gb、24Gb、32Gb;RDIMM模组实现32GB至128GB主流容量、5600Mbps至8000Mbps全速率档位;MRDIMM覆盖128GB、192GB两个容量点,可适配更高CPU核心数,速率最高达12800Mbps,赋能 数据中心 产业升级。
LPDDR6作为长鑫科技LPDDR系列最新一代产品,最高传输速率达12800Mbps,较上一代LPDDR5X带宽可提升60%,功耗可降低20%,现已实现首发量产搭载于旗舰折叠手机。曹堪宇表示,凭借其原生速率更高和双子架构设计,LPDDR6后续也能拓展到 智能驾驶 、 边缘计算 及对存储能效要求高的服务器场景,具有广泛应用潜力。
长鑫科技车规线产品也有实质进展:车载内存产品已稳步演进至LPDDR5X,车规级LPDDR5X已通过AEC-Q100 Grade 2等权威认证并实现规模量产,LPDDR6在车载场景中正加快应用创新与拓展。
(文章来源:上海证券报)