
【读研报】高位给"买入"评级后跌逾四成,山西证券研报是否审慎?
2026年10月14日 09:17:19
山西证券研究所的研报覆盖面较广,在光储、精密光学、食品饮料等多个行业均有持续跟踪,投研团队具备较为完整的行业研究体系。
不过,梳理其近一年发布的公开研报可以发现,在部分个股股价已处于阶段高位、前期涨幅可观的时点,山西证券仍给出"买入"评级。比较典型的案例包括阳光电源、中润光学。
阳光电源:历史高位给出“买入”评级,减持计划未做提示
2025年11月11日,山西证券发布题为《前三季度经营现金流同比高增,AIDC产品未来可期》的公司研报,对阳光电源维持"买入"评级。
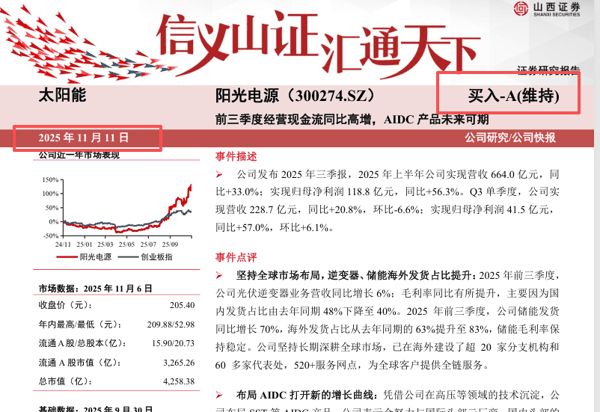 研报显示,其采用的行情基准日截至2025年11月6日,当日公司收盘价为205.40元,年内最高价、最低价分别为209.88元、52.98元。对比发现,研报的估值基准日,恰是阳光电源2025年年内最高价出现的那一天。
统计显示,在研报发布前的3个月,阳光电源股价累计涨超170%。研报发布后,公司股价未能延续涨势。截至2026年10月13日收盘,阳光电源报79.91元,较研报发布日跌超58%;同期,沪深300指数下跌约8.9%。
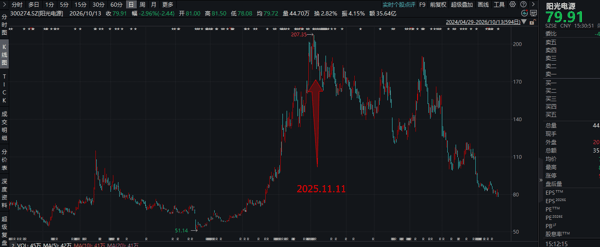 此外,2025年10月28日,阳光电源曾披露部分董事、高级管理人员的减持预披露公告,相关减持计划合计不超过42.49万股(约占公司总股本0.02%),实施期自2025年11月19日开始,与研报发布时点相邻。
研报列示的风险提示为海内外政策变动风险、原材料价格波动风险、需求不及预期、市场竞争加剧等风险、汇率波动风险等,未提及公司高管减持计划相关事项。
中润光学:高位给出"买入"评级
2026年5月8日,山西证券发布中润光学研报《新兴市场多点开花,收购戴斯构筑垂直一体化优势》,首次覆盖即给予"买入"评级。
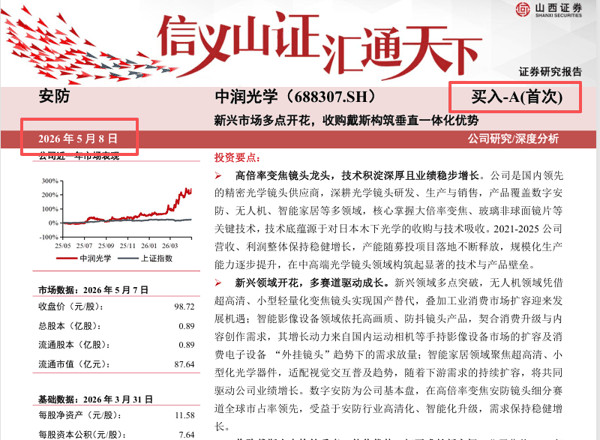 根据山西证券研报评级说明,“买入”评级为"预计涨幅领先相对基准指数15%以上","以报告发布日后的6至12个月内公司股价(或行业指数)相对同期基准指数的涨跌幅为基准。其中:A股以沪深300指数为基准"。
研报显示,其行情基准日截至2026年5月7日,当日公司收盘价为98.72元。在研报发布前的2个月,公司股价涨超80%,公司股价位居历史高位。
截至2026年10月13日收盘,公司股价报40.24元,较研报发布日收盘价下跌超40%。同期,沪深300指数累计下跌约12.0%。
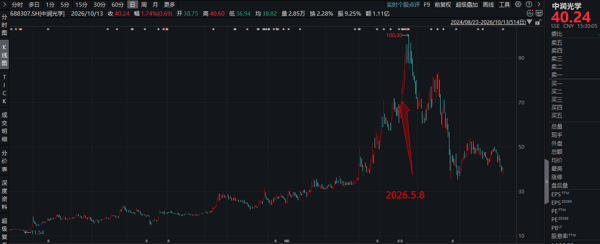 此外,2026年4月9日,中润光学披露董事及持股5%以上股东减持股份计划:股东嘉兴尚通拟减持不超过公司总股本的1.4896%,董事金凯东拟减持不超过0.2580%,合计不超过1.75%,减持窗口自2026年5月6日起,研报发布时点恰好落在该窗口开启之初。
该风险提示部分,研报仅列示"技术研发失败风险、国际贸易摩擦风险、市场竞争加剧风险等"三项,同样未涉及公司减持计划相关事项。
客观来看,股价受行业周期、市场情绪等多重因素扰动,难以苛求券商精准预判个股的价格走势。但券商机构具备专业投研体系与成熟风控机制,理应清晰知晓在个股股价处于阶段高位、前期涨幅显著的时点出具"买入"评级所蕴含的风险,并在研报中同步提示。
证监会《发布证券研究报告暂行规定》明确指出,证券公司、证券投资咨询机构发布证券研究报告,应当遵守法律、行政法规和本规定,遵循独立、客观、公平、审慎原则,有效防范利益冲突,公平对待发布对象,禁止传播虚假、不实、误导性信息,禁止从事或者参与内幕交易、操纵证券市场活动。