
从“狂奔”到“立规”,上市银行首部AI管理办法来了
从“狂奔”到“立规”,上市银行首部AI管理办法来了
2026年10月08日 13:09
作者:
曹媛
上市 银行 首部AI管理办法来了。
国庆节前夕, 平安银行 (000001.SZ)发布董事会决议公告称,会议审议通过了《 平安银行 人工智能 管理办法(1.0版,2026年)》(简称《管理办法》)。
记者了解到,这是上市 银行 首部公开披露的 人工智能 管理办法。但截至发稿前, 平安银行 尚未披露全文内容。
10月9日,平安 银行 回应21世纪经济报道记者称,该行制定 人工智能 管理办法,是贯彻落实国家金融监督管理总局今年6月发布的《关于银行业保险业人工智能安全开发应用的指导意见》(金发〔2026〕8号)(简称《指导意见》)相关要求。
“(旨在)进一步完善全行人工智能开发应用治理体系,为人工智能安全、有序开发应用提供制度保障。”平安银行回应称。
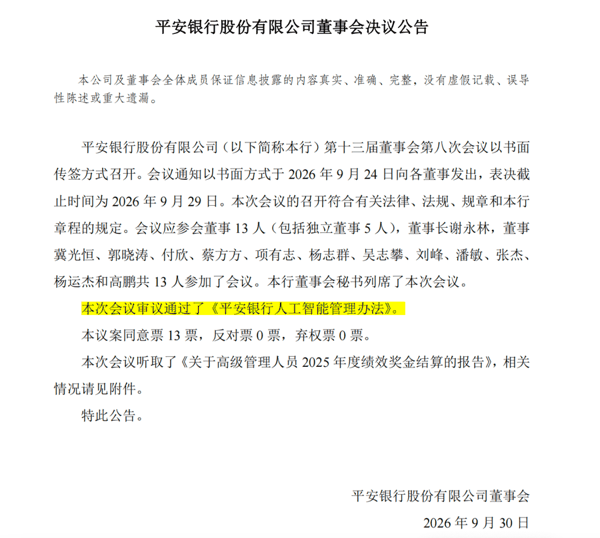 平安银行“率先”落地人工智能管理办法
平安银行此番“率先”推出人工智能管理办法,不仅是贯彻落实《指导意见》相关要求,也是为满足其持续加码 AI应用 的业务需求。
当前,平安银行正处于“重回增长”的关键期,平安银行行长冀光恒提出要向新向优,推动科技深度赋能增长。该行正全面推进“AI in ALL”战略,截至2026年6月末,平安银行累计落地大模型应用场景超450个。
人工智能应用范围不断拓展、应用程度不断深化,在提升效率、赋能业务发展的同时,也对治理提出了更高要求。
据平安银行介绍,该行《管理办法》主要从三个维度作出制度安排:在顶层设计与治理体系建设上,由平安银行董事会战略委员会统筹人工智能开发应用管理,坚持应用导向与风险导向相统一,遵循“谁使用谁负责”、依法合规、自主可控、务实高效、安全发展原则,建立权责清晰、流程贯通、风险可控、持续迭代的人工智能治理体系,提升自主可控和安全应用能力,促进人工智能服务风险管理、客户服务、运营管理和内部控制,支撑本行数字化、智能化转型。
在治理上,建立覆盖人工智能开发应用全过程的全生命周期管理机制,健全 数据安全 、算法风险、伦理审查及责任追溯等机制,将人工智能风险纳入全面风险管理体系,实施风险分类分级管理。
在开发应用上,坚持需求牵引、价值导向,围绕服务实体经济、做好金融“五篇大文章”、提升客户服务质效、提高运营管理效率等方向,稳妥推进人工智能应用。
《指导意见》强调“谁使用谁负责”
今年6月,国家金融监督管理总局发布《关于银行业保险业人工智能安全开发应用的指导意见》(金发〔2026〕8号)(简称《指导意见》),从治理架构、开发应用、数据治理、算力建设、风险管理、能力提升、保障与监督等方面提出32项指导性意见。
《指导意见》的出台,“目的是规范银行业保险业金融机构对人工智能的开发应用,有效防控人工智能技术应用可能带来的风险,推动数字金融高质量发展,有序推进人工智能科技创新与金融业务深度融合,引导金融领域人工智能应用朝着有益、安全、公平方向健康有序发展。”上述负责人表示。国家金融监督管理总局有关司局负责人就《指导意见》答记者问时说。
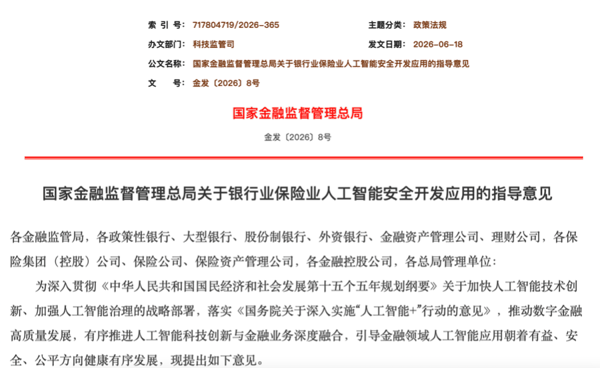 (图源:国家金融监督管理总局官网)
记者注意到,《指导意见》对金融机构制定人工智能管理办法等制度安排有明确要求:
其中,《指导意见》第二部分第一条明确提出:“开发应用人工智能的银行业保险业金融机构,董(理)事会应指定专门委员会对人工智能开发应用管理负责,统筹制定发展规划,推进能力体系建设,制定制度规范,明确牵头部门和跨业务、科技、数据职能部门的协同机制……”
第二部分第二条也强调:“建立人工智能应用管理体系。金融机构应建立健全人工智能应用需求分析、数据准备、训练开发、部署运行、维护迭代、评估退出的全生命周期管理体系……”
具体来看,《指导意见》明确了金融机构安全开发应用人工智能应遵循的四项原则,包括坚持“谁使用谁负责”、坚持自主可控、坚持务实高效、坚持安全发展。
当前,我国金融行业不断加大人工智能技术资源投入,加快人工智能应用场景落地。IDC数据显示,2025年,中国金融行业生成式AI平台及应用解决方案市场规模为17.40亿元,较2024年增长90.4%,预计在2029年将达到113.50亿元。
但模型黑箱风险、生成幻觉、算法歧视等各类风险层出不穷,金融行业需加快建立健全风险治理体系,为人工智能应用“立规”。
(文章来源:21世纪经济报道)