
《2026港股通上市公司ESG年度报告》发布:鉴证短板待补足,ESG定价权重有望上升
《2026港股通上市公司ESG年度报告》发布:鉴证短板待补足,ESG定价权重有望上升
2026年11月06日 23:38
随着可持续发展理念在资本市场持续深化,港股通标的的ESG表现正成为境内外投资者关注的焦点。11月6日,第九届中国国际进口博览会期间,中国企业可持续价值链的破局与重塑专题活动上,华证指数、新京报 贝壳 财经与Chain ESG联合发布《2026港股通上市公司ESG年度报告——披露、评级与投资绩效》(简称“报告”)。
11月6日,第九届中国国际进口博览会期间,华证指数、新京报 贝壳 财经与Chain ESG联合发布《2026港股通上市公司ESG年度报告——披露、评级与投资绩效》。
报告以2023至2026年各年7月底港股通全量名单为样本。2026年616只评级样本覆盖全部11个GICS一级行业。报告从信息披露、评级表现与投资绩效三大维度,系统考察了港股通标的ESG生态的发展轨迹,并贯穿A+H股与纯港股的对比视角,为互联互通背景下将ESG因素纳入组合管理与风险控制提供实证参考。
从“全披露”迈向“高质量” 鉴证 仍为 ESG生态短板
报告显示,在港交所强制披露框架下,截至2026年7月底,港股通名单全部616只标的的2025年度ESG报告披露率达到100%,企业ESG评价重心已从“是否披露”转向披露质量。与此同时,ESG管理机制也日益健全,ESG治理机构设置率已逼近90%。
披露的“量”已不是主要矛盾,“质”的分化正成为新的核心特征。数据显示,A+H股受两地监管规则叠加影响,在报告时效性、双重重要性识别深度及ESG治理架构建设上,均表现出比纯港股更强的合规敏感度与执行力。从评级来看,2026年A+H股平均ESG得分为87.5分,纯港股为84.3分,差距约3.2分且逐年扩大,A+H股凭借两地监管约束实现对纯港股的系统性超越。
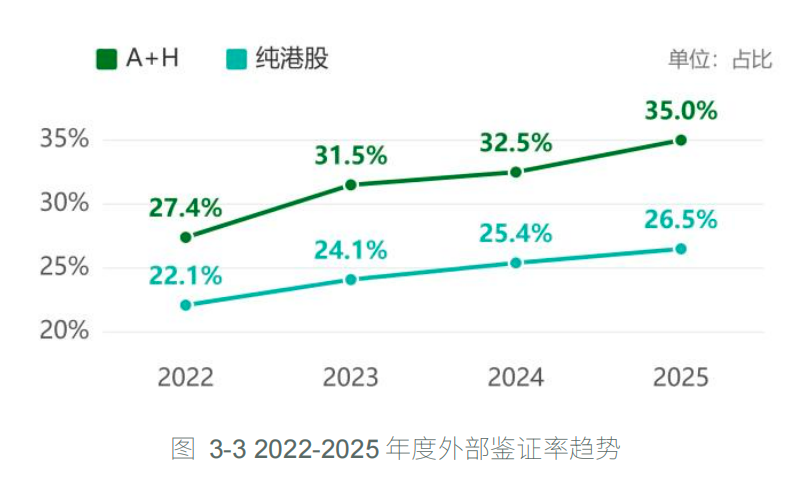
但外部鉴证仍是共同短板,报告指出,A+H股鉴证率为35.0%,纯港股为26.5%;且在已被鉴证的样本中,由专业会计师事务所进行鉴证的占比呈逐年下降趋势,第三方数据的可信度建设亟待加强。
图片来源:《2026港股通上市公司ESG年度报告》
此外,报告分析发现,在重要性议题的定量披露上,港股通标的ESG表现呈现出“结果类高、目标类低”的特征,如碳排放量披露率高,但减排目标与路径规划不足,这提示下一阶段的ESG信息披露将向目标化、量化与可验证的方向演进。
“抗跌”属性凸显 治理维度贡献最 强 超额收益
随着企业 ESG 实践逐步深入,ESG 表现能否真正转化为投资回报,正日益成为市场关注的焦点。
针对港股通标的投资绩效表现,报告按自由流通市值加权和全收益口径,对21组策略组合在2023年7月31日至2026年9月30日期间数据进行回测:总体ESG前50%组合年化收益11.7%、最大回撤-20.8%,全面优于后50%组合的1.2%与-35.4%。其中A+H股分层效果最为显著,前50%组合年化收益达23.0%、夏普比率1.20,ESG尾部风险剔除在大部分时间可以实现对组合收益的增强。
分维度看,治理(G)维度提供最强的超额收益与下行保护(高分组年化12.7%对低分组1.0%),社会(S)维度几乎无差异,环境(E)维度呈阶段性反向。报告分析指出,这种分维度差异揭示了ESG在资本市场的真实定价逻辑:治理因素直接关系到资本配置与内控质量,具有立竿见影的财务映射;而 环境治理 往往属于高投入、长周期的任务,短期内的 环保 资本开支可能会压制企业的财务表现,因此环境信息在当前阶段更适合作为“风险跟踪”与“排雷”指标,而非直接追求收益的选股信号。
分年度来看,ESG高分组合在上涨年份未必具备最强弹性,但在市场下跌阶段却展现出高度一致的相对抗跌性,这印证了ESG优选策略的核心价值在于风险控制与长期路径质量的优化。此外,尾部风险剔除策略同样表明,低风险组合的价值在于回撤可控,而非收益最高。
展望未来,报告认为ESG定价权重有望上升。随着港交所气候披露新规自2025年起分阶段对接IFRS S2,香港明确大型公众责任实体不迟于2028年全面采用ISSB准则的路线图,港股通标的的ESG披露将进入更高标准阶段;被动指数逐步纳入ESG评级有望改变市场资金流,进一步强化ESG评级对公司价值的影响。
报告同步披露了港股通高ESG评级公司名录, 中国银河 、 中国宏桥 、 时代电气 、 华泰证券 、 中信证券 、 中国铁塔 、 宁德时代 、 太古地产 、 普源精电 、 江西铜业股份 位居前十。
分行业看,各GICS一级行业头名分别为: 普源精电 (信息技术)、 凯莱英 (医疗保健)、 北京控股 ( 公用事业 )、 中国宏桥 (原材料)、 时代电气 (工业)、 思摩尔国际 (日常消费品)、 太古地产 ( 房地产 )、 中国海洋石油 (能源)、 中国铁塔 (通讯服务)、 周大福 (非日常生活消费品)、 中国银河 (金融)。
贝壳 财经是新京报于2020年8月推出的独立财经品牌,提供即时资讯、深度报道、数据产品与智库服务。自2022年以来,贝壳财经持续深耕ESG领域,连续多年发布《A股上市公司ESG实践报告》《绿色发展报告》等成果,构建起覆盖企业ESG实践、绿色低碳转型与市场信心监测的多维研究产品体系。
(文章来源:新京报)
主题:港股|基金|ESG定价权重有望上升