
千万罚单背后:邮储银行变换“赛道”
《投资者网》吴微
近期,邮储银行(601658.SH)的监管处罚再次受到关注。
9月24日,中国人民银行披露的行政处罚信息显示,邮储银行因金融统计、账户管理、银行卡收单、数据安全、反假货币、反洗钱等10项违法违规行为,被罚款1743.3万元,并有8名相关责任人被处罚。
此前,2025年9月,国家金融监督管理总局也曾因相关贷款、互联网贷款、绩效考核、合作业务等管理不审慎,对邮储银行罚没合计2791.67万元。
处罚之外,市场也关注到邮储银行今年上半年的经营数据出现了一些变化。截至6月末,该行净息差降至1.63%,较2025年末下降3个基点;不良贷款率升至1.00%,较年初上升5个基点。其中,个人贷款不良率达到1.58%,较年初上升16个基点。
与此同时,其个人贷款占总贷款比重首次降至50%以下,公司贷款则较年初增长14.08%。 对于长期以零售业务见长的邮储银行而言,其业务结构的变化,本身或是观察行业发展的一个重要窗口。
个贷增速放缓,风险仍在释放
邮储银行的零售特色由来已久。 不过,随着市场环境的变化及此前行业普遍抢夺下沉市场影响,近年来邮储银行的个贷风险有所增加。
截至2026年6月末,邮储银行个人贷款余额4.91万亿元,占总贷款比重为47.81%。2023年末,这一比例为54.91%,彼时其个人贷款不良率为1.12%;2024年末则升至1.28%,2025年末进一步升至1.42%,今年上半年则达到了1.58%。两年半时间里,邮储银行的个人贷款不良率累计上升46个基点。
与此同时,为了控制风险,邮储银行的个人贷款占比却在持续下降。从2023年末接近55%,到2025年末已降至50.16%,今年上半年更是首次跌破50%。
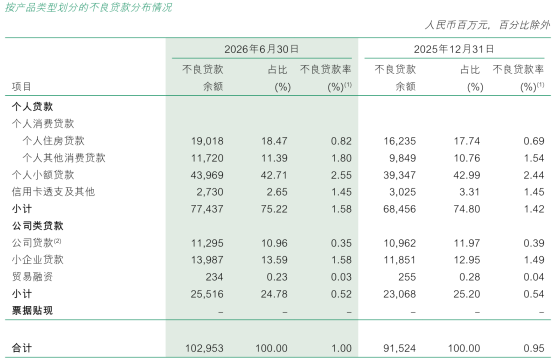 图片来源:公司公告 具体来看,受市场环境变化,及此前市场下沉影响,今年上半年邮储银行多个个人贷款品种的资产质量均有所承压。 2026年上半年,邮储银行的个人其他消费贷款、个人住房贷款、个人小额贷款不良率较年初分别上升26个、13个和11个基点。其中,个人小额贷款不良率达到2.55%,仍是个贷业务中不良率较高的品种。
依靠此前的邮政体系,邮储银行长期依托县域和农村网点开展业务,个人客户覆盖面较广,个人贷款中包含较多小额经营贷、消费贷和按揭贷款。当居民收入预期、经营现金流等因素发生变化时,相关风险也会逐步反映在其资产质量指标上。
从前瞻指标来看,邮储银行目前的风险压力仍未完全消退。
截至6月末,邮储银行关注类贷款余额1772.71亿元,占比1.73%,较年初上升16个基点;逾期贷款率为1.38%,较年初也上升了8个基点;重组贷款余额361.53亿元,较年初增加超过36%。上半年年化不良生成率为0.95%,但其中的个人贷款年化不良生成率已达到了1.67%。
当然为了出清风险,邮储银行也加大了风险处置力度。上半年邮储银行信用减值损失360.29亿元,同比增长65.92%;个人贷款核销103.55亿元,占全行核销金额的77.22%。拨备覆盖率则由2025年末的227.94%降至214.93%。
从结构上看,邮储银行对公贷款不良率已经降至0.52%,较年初下降2个基点;个人贷款不良率则继续上升至1.58%。这意味着邮储银行当前资产质量压力主要集中在零售端。
个贷风险增加,对公资产质量较高,这或许也是近年来,邮储银行发力对公业务,压降个人贷款增长速度的主要考量。
对公贷款提速,息差继续承压
在个人贷款增速放缓的情况下,邮储银行加快了对公业务的投放。
截至6月末,邮储银行的公司贷款较上年末增长14.08%,明显高于个人贷款约1.3%的增幅;个人贷款占总贷款比重也降至47.81%。
从资产质量看,公司贷款不良率为0.52%,低于个人贷款的1.58%。在零售风险持续释放的背景下,对公业务增长也成为邮储银行调整资产结构的重要方向。
但资产结构变化同时也带来了收益率方面的影响。