
华勤技术三季报解读:业务结构切换与AI算力第二曲线的确立及验证
华勤技术三季报解读:业务结构切换与AI算力第二曲线的确立及验证
2026年11月07日 12:14
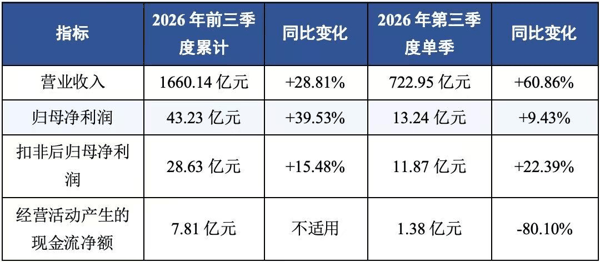
华勤技术 (603296.SH)近日披露了2026年第三季度报告。公司前三季度实现营业收入1660.14亿元,同比增长28.81%;实现归母净利润43.23亿元,同比增长39.53%;实现扣非后归母净利润28.63亿元,同比增长15.48%。第三季度单季, 华勤技术 实现营收722.95亿元,同比增长60.86%;实现归母净利润13.24亿元,同比增长9.43%;实现扣非后归母净利润11.87亿元,同比增长22.39%。
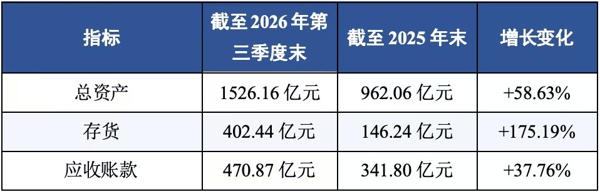
 资产与现金流方面,截至第三季度末, 华勤技术 总资产为1526.16亿元,较年初增长58.63%;存货由年初的146.24亿元增至402.44亿元,应收账款增至470.87亿元,公司解释为业务规模扩大所致。公司前三季度经营现金流净额为7.81亿元,较上年同期已实现转正;第三季度经营现金流净额为1.38亿元,同比下降80.10%。相对于超1600亿元的营收, 华勤技术 的经营性现金流仍然偏薄,侧面反映了ODM模式运营资金占用沉重的行业属性。
 分业务看, 华勤技术 前三季度的移动终端收入为687.84亿元,同比增长15.6%;计算及数据业务收入为827.06亿元,同比增长39.0%,已成为公司第一大收入板块;AIoT收入为91.96亿元,同比增长68.4%;创新业务收入为41.20亿元,同比增长119.3%。其中,第三季度的数据业务收入为224.56亿元,同比增长228%;超节点产品收入为61.91亿元,是单季营收高增长的核心变量。
总体来看, 华勤技术 三季报呈现出“收入加速、结构切换、资产负债表快速扩张”的特征。
一、 业务结构切换 : 超节点放量成为核心增量引擎,AI算力第二曲线进入规模兑现期
营收端,华勤技术的业务重心正在发生结构性切换。公司起家于智能手机ODM,移动终端长期贡献主要收入。2026年前三季度,计算及数据业务实现收入827.06亿元,进一步巩固第一大业务板块的地位。考虑到计算及数据业务39.0%的增速显著高于移动终端业务,且第三季度单季增速进一步跃升至228%,这一超越并非周期性波动。其中,弹性最大的部分是超节点产品,单季贡献61.91亿元,占数据业务单季收入约27.60%。
超节点是AI大模型基础设施的核心形态,单体价值量与集成门槛显著高于通用服务器,单季逾60亿元的收入指向华勤技术的超节点业务已从“验证期”进入“规模放量期”。结合其他板块来看,华勤技术的业务结构切换并非单点突破而是梯队推进,四大板块增速由高到低依次为创新业务、数据业务、AIoT、移动终端,形成“新业务拉动、老业务托底”的增长梯队。
盈利端,华勤技术业务结构切换对利润率的影响被摊薄。前三季度公司归母净利润增速高于收入增速,但扣非后归母净利润增速低于收入增速。这一分化表明,其一,华勤技术的利润增长包含较多非经常性成分,前三季度公允价值变动收益达7.46亿元、政府补助3.84亿元,产业链投资贡献显著;其二,华勤技术的数据业务与超节点虽然放量迅猛,但数据业务硬件占比高,竞争格局决定其毛利水平低于 消费电子 成熟品类,规模扩张在初期对利润率形成结构性摊薄。
对于业务结构切换的持续性,华勤技术向时代商业研究院表示,超节点于2026年第三季度进入批量交付、第四季度继续上量,三大云厂商的项目均已参与,数据业务占比逐年提升的长期趋势明确。
综合 来看,华勤技术的收入结构已完成从“手机业务为主”向“数据业务为主”的重心迁移,同时超节点单季贡献的高营收标志AI算力第二曲线进入规模化兑现阶段。当前,第二曲线仍以“上量”为先,投资者需区分收入结构与盈利结构的切换节奏。
二、 ODM模式特征:低毛利、重运营资金约束下的盈利模式与突破路径
从商业模式来看,智能硬件ODM行业具有“大规模、低毛利、重运营资金”的典型特征。ODM厂商为品牌客户提供从设计、研发到整机制造的一站式方案,收入按整机出货全额确认,而主要物料成本需向上游采购,因此收入体量巨大但毛利率天然微薄。
华勤技术前三季度的毛利率、归母净利率和扣非后归母净利率分别为7.59%、2.60%和1.72%;前三季度的单季毛利率分别为8.54%、7.82%和6.89%,第三季度毛利率同比下降1.29个百分点。这正是ODM模式的直接体现。
从资产结构变化来看,这一模式特征被进一步放大。华勤技术的存货由年初的146.24亿元增至402.44亿元,增幅175.19%;应付账款由341.84亿元增至665.49亿元,增幅94.68%,显著高于应收账款37.76%的增幅。一方面,公司凭借规模与产业链地位,通过占用上游资金部分对冲了备货压力,体现头部ODM厂商的议价优势。另一方面,公司存货为年初的2.75倍与超节点订单的大规模备料交付节奏相关,构成了潜在的跌价风险。前三季度华勤技术的资产减值损失为4.80亿元,较上年同期的1.94亿元明显扩大。
从盈利模式来看,华勤技术正尝试突破传统ODM的盈利天花板,路径主要分为三条。一是品类升级,公司切入服务器、超节点等算力硬件,单机价值量与集成门槛更高,有望获得优于 消费电子 的利润率;二是投资收益,公司前三季度投资收益6.53亿元、公允价值变动收益7.46亿元,合计接近当期扣非净利润的一半;三是平台化研发复用,公司将手机时代沉淀的研发、供应链与制造能力复用到新品类,摊薄单位研发成本。
ODM行业属性决定了增长需以资产负债表扩张为代价,华勤技术存货与应付账款的高速膨胀既是订单景气的信号,也是模式风险的放大器;供应链议价、产业链投资收益和品类升级是公司突破盈利天花板的关键抓手,但存货减值敞口与偏紧的现金流仍需持续跟踪。
对于ODM低毛利率的现象,华勤技术向时代商业研究院表示,数据业务通常遵循“buy and sell”模式,类似GPU、HBM等高价值存储模块均由客户供货,几乎不产生利润,建议以毛利额观察。
三、战略 加码 :研发投入、创新业务和AI算力布局决定第二曲线天花板
研发投入方面,华勤技术维持了高强度的战略投入。公司前三季度研发费用为56.59亿元,同比增长22.48%,研发费用率为3.41%;在扣非净利率摊薄的背景下仍保持两成以上增长,表明华勤技术将利润优先投向能力建设。
具体来看,华勤技术的研发投向与业务切换方向高度一致。服务器整机设计、超节点系统级集成、散热与电源等工程能力以及AI终端软硬件协同,均是公司第二曲线能否上量的底层支撑。创新业务层面,其收入同比增长119.3%,为四大板块最高,侧面反映华勤技术在手机时代形成的研发、供应链与制造中台具备可复制性。创新业务是华勤技术在AI算力主线之外对冲单一赛道风险、平滑 消费电子 周期波动的期权,其能否延续翻倍增速决定了长期成长斜率的平滑程度。
AI算力布局方面,华勤技术的超节点产品是本轮战略投入的集中兑现点。超节点涉及大规模GPU集群的整机柜交付、高速互联、液冷散热与整机调优,客户贴近头部云厂商,订单规模大、交付周期紧,这正是存货与预付款大幅增加的深层原因,大额备料锁产能本身即是获取超节点订单的竞争要素。公司第三季度末的货币资金为231.94亿元,融资渠道通畅,为承接更大规模算力订单提供了资金保障。
投入产出方面,华勤技术的研发费用增长、备货占用资金带来的利息费用上升(前三季度3.43亿元,上年同期1.99亿元)与资产减值损失扩大(4.80亿元)共同构成第二曲线爬坡期的显性成本,而这些对利润率的提振尚未充分显现。战略投入的价值判断窗口不在当季,而在未来两至三个报告期,若超节点随AI基础设施建设持续放量,投入的杠杆效应将逐步释放;反之,若下游算力资本开支放缓,高存货与高杠杆的组合也可能放大业绩波动。
华勤技术研发投入的持续加码、创新业务的翻倍增长与超节点业务的规模兑现,共同构成第二曲线的天花板支撑体系;投入方向已由本季度验证,但投入向利润率的传导仍需观察,存货减值与资金成本是后续跟踪的核心指标。
核心观点:结构切换确立,盈利兑现待验证,关注算力放量与报表质量的平衡
华勤技术2026年三季报的核心信息可以概括为三层。第一,公司业务结构的切换已经确立,计算及数据业务超越移动终端成为第一大板块,单季营收增速跃升至60.86%,超节点单季61.91亿元收入标志AI算力第二曲线进入规模兑现期,公司已转变为“智能终端+算力基础设施”双轮驱动的平台型硬件企业。第二,ODM的行业属性决定了增长的代价——高存货、高应付与低净利率并存,华勤技术通过供应链议价与产业链投资收益部分对冲了模式短板,但报表扩张速度显著快于盈利质量改善速度,当前增长仍处于“以量取胜”阶段。第三,战略投入决定长期天花板,研发投入、创新业务与超节点放量构成第二曲线的三大支柱,方向已获验证,而利润率传导、存货减值与算力需求持续性是后续跟踪的关键变量。
综合 来看,华勤技术正处于从“规模增长”向“规模与质量并重”过渡的关键阶段,短期盈利弹性受模式约束,中长期价值取决于AI算力业务的放量持续性与战略投入的回报兑现节奏。
(文章来源:时代财经)