
中国外汇投资研究院:欧洲正在为自身能源结构支付货币政策成本
中国外汇投资研究院:欧洲正在为自身能源结构支付货币政策成本
2026年09月23日 14:59
新华财经北京9月23日电中国外汇投资研究院研究总监李钢表示,油价不会因为欧洲央行加息而下降,欧洲央行真正能够做的,是通过收紧金融条件,防止一次能源价格冲击最终演变成工资、服务和食品价格的全面上涨。
欧洲与美联储、英国央行政策节奏的差异,也不能简单归结为欧洲央行“更加鹰派”。欧洲真正特殊的地方在于能源结构。欧洲是能源净进口经济体,因此国际油价上涨对欧洲的影响,不只是居民加油成本增加,而是会通过运输、制造、化工、食品等产业链不断向整个经济体系传导。美国同样会受到油价上涨的影响,但其能源生产能力决定了美国对外部能源供给冲击的脆弱程度与欧洲不同。对于欧洲而言,地缘政治风险最终会转化为能源进口成本,而能源进口成本又会转化为通胀压力,最后再迫使欧洲央行收紧货币政策。从这个意义上看,欧洲正在为自身能源结构支付货币政策成本。
欧洲央行将2026年经济增长预期上调至0.9%,说明欧洲经济的韧性暂时给了央行继续加息的空间,但这也可能形成一个新的政策陷阱——只要经济没有明显衰退,而通胀又持续高于2%的目标,欧洲央行就很难轻易停止紧缩。于是,市场开始重新定价未来利率路径,2.75%甚至3%的终端利率预期重新进入讨论范围。
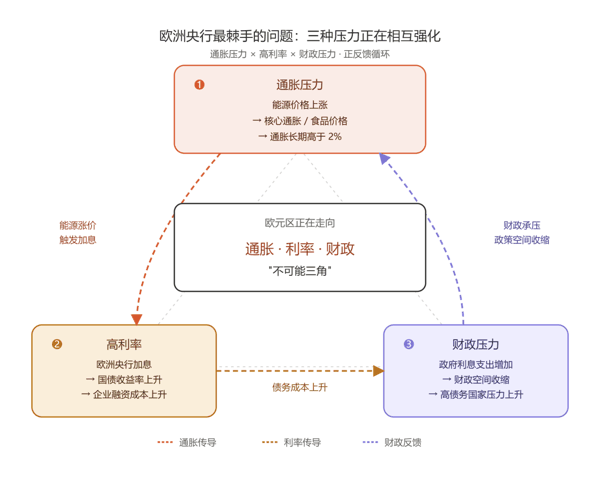
然而,欧洲央行真正棘手的问题,可能还不是经济增长,而是债务。近几周欧洲政府借贷成本已经明显上升,国债收益率走高意味着政府需要以更高成本为新增债务融资。对于债务负担较重的欧洲国家而言,这种影响尤其明显。由此,欧洲央行正在面对一个越来越复杂的三角关系:通胀、利率与财政。如果因为担心财政压力而不敢加息,市场可能开始质疑其维护价格稳定的决心;但如果持续加息,政府融资成本不断提高,又可能重新激活主权债务风险和欧洲债券市场分化。因此,欧洲央行必须同时处理两个问题:一方面,通过更高利率压制通胀预期;另一方面,又要防止金融市场出现无序波动。这也解释了为什么欧洲央行一边强调价格稳定,一边保留传导保护工具等政策工具。未来欧洲货币政策很可能出现一种看似矛盾、实际上非常现实的组合:货币政策保持偏鹰,金融稳定工具保持灵活。欧洲央行并不是简单地要把利率推到某一个数字,而是在努力寻找一个能够同时容纳通胀、经济和财政压力的政策区间。
 如果中东局势缓和、能源价格回落,欧洲央行将获得喘息空间;但如果油价长期维持高位甚至进一步上涨,那么欧洲央行就必须在“打通胀”和“保增长”之间做出更加痛苦的选择。
(文章来源:新华财经)