
三星与台积电“被迫联合”:英伟达NVHBM如何改写HBM市场权力结构
英伟达 的 NV HBM 正在把 HBM 从一项「存储标准件」改造成一个「系统定制组件」。 三星 接受 台积电 3nm代工基底裸片,表面是一笔代工订单的让渡,实质是 HBM 价值链上“谁定义逻辑底座”的权力转移 —— 英伟达 用买方权力,把基底裸片从存储厂商的垂直整合堡垒中剥离出来,交给了 台积电 的先进逻辑制程。
事件的基本轮廓
2026年8月, 英伟达 发布 NVHBM (基于HBM4E架构的定制高带宽内存),核心变化是将英伟达自研的内存控制器从GPU/XPU计算芯片迁移至HBM堆栈底部的基底裸片(Base Die)中。随后, 英伟达向 三星 电子、SK海力士、美光三家存储厂商提出硬性要求: NVHBM 的基底裸片必须统一采用 台积电 3nm制程,核心DRAM裸片统一采用第六代1c DRAM工艺。
三星 在经过内部权衡后决定接受这一要求,这将是三星历史上首次在HBM制造环节与长期竞争对手台积电合作。在此之前,三星对外供应的HBM产品(包括HBM4和HBM4E)均采用“交钥匙”垂直整合模式,基底裸片由三星自家4nm SF4工艺制造,核心DRAM亦出自三星自有产线。但三星并未全盘放弃:面向其他客户的标准HBM及定制产品,基底裸片仍保留内部生产;同时三星正在验证自有产线生产NVHBM基底裸片的可行性,作为台积电产能不足时的备份方案。
为什么NVHBM必须“联合开发”
“联合开发”的准确含义,不是三星和台积电坐在一起设计一颗芯片,而是在英伟达的强制标准下,两家公司在NVHBM的基底裸片环节形成了“被迫的分工耦合”:英伟达定义基底裸片的功能规格和接口,台积电提供3nm逻辑制程制造,三星(及SK海力士、美光)负责DRAM核心裸片生产与堆叠封装。而其中的驱动力则来自于三个相互叠加的工程约束:
· HBM4代际的逻辑裸片转向,使基底裸片从“无源接口层”升级为“有源控制层”。 HBM3E及之前,基底裸片通常采用DRAM制程,只承担物理层信号转换;从HBM4开始,基底裸片改为Logic Base Die,需要承载逻辑控制、接口管理、电源管理等功能,对先进逻辑制程的依赖陡然上升。当英伟达把自家内存控制器和PHY电路也下沉到基底裸片中时,这颗芯片的逻辑复杂度已经逼近一颗小型ASIC,DRAM制程无法胜任,必须交给先进逻辑代工厂。
 · 英伟达决定改变三家供应商的基底裸片“各自为政”,三星、SK海力士、美光过往在基底裸片的制程选择和设计上各有一套。 如果英伟达任由三家自行其是,就必须对每一家的NVHBM分别做兼容性验证和性能标定,这在AI算力争分夺秒的节奏下是不可接受的效率损耗。 统一到台积电3nm,使英伟达只需验证一套基底裸片设计,大幅压缩多供应商方案的平台验证工作量。
· 3nm逻辑制程的产能和良率现实,决定了台积电是唯一可行的执行方。业内人士估计台积电3nm良率超过90%,而三星晶圆代工2nm SF2良率约60%。英伟达选择的不只是“更好的制程”,更是一个良率可预期、产能有扩产纪律的代工平台。 三星接受这一安排,也是在自身代工良率尚不足以支撑NVHBM量产爬坡的现实下的务实选择,用台积电的制造确定性换取英伟达定制HBM供应链的入场券。
因此,“联合开发”的本质是:英伟达攫取了基底裸片的定义权,台积电攫取了制造权,存储厂商在NVHBM这一特定产品线上,退化为DRAM裸片供应商和堆叠封装执行方。
内存厂商采用台积电基底裸片意味着什么
最直接的含义是垂直整合闭环在定制化HBM场景下被打开了一个结构性缺口。三星长期引以为傲的“DRAM自产+逻辑die自产+封装自研”一站式模式,在NVHBM上不再成立。存储厂商第一次在HBM的核心逻辑层上,将高附加值环节让渡给了外部代工厂。
更深层的含义在于价值分配和价值定义权的双重位移。基底裸片位于HBM堆叠最底层,是核心DRAM与AI芯片之间唯一的信号通道,其稳定性直接影响整条HBM的性能。在标准HBM中,基底裸片由存储厂商自行设计,存储厂商对“这颗芯片长什么样、承担什么功能”拥有实质话语权;NVHBM将这一层剥离后,存储厂商在定制产品线上丧失了对基底裸片的定义权,竞争维度被压缩到DRAM核心裸片的容量、速度和良率,以及堆叠封装的工艺能力。
有一种分析将这一变化概括为“存储厂商从供应商变为代工厂”。这一判断在NVHBM这一特定产品上成立,但需要加上限定条件:三星的标准HBM和其他客户定制产品仍维持垂直整合,SK海力士也仅在英伟达定制线上深度绑定台积电。 真正的结构性影响是 —— HBM供应链的权力结构从“存储厂单点主导”转向“存储-代工-系统厂商三方耦合”,而英伟达通过定制NVHBM和统一制造规范,把自己放在了这一耦合结构的顶端。
HBM市场新趋势
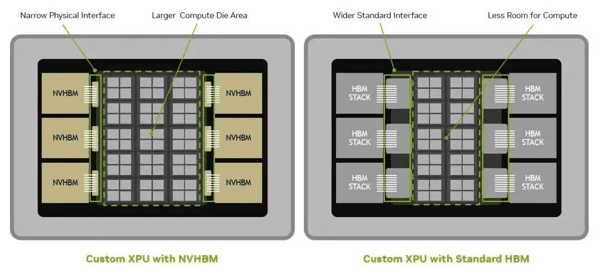
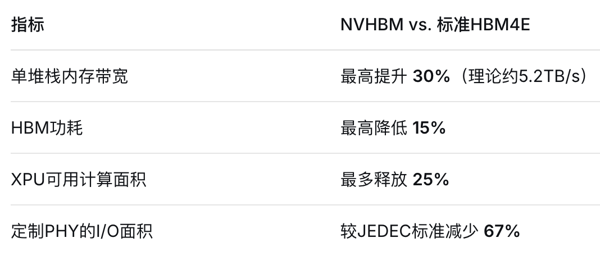
NVHBM与标准HBM的核心技术区别在于内存控制器的物理位置:标准HBM中,内存控制器和PHY电路位于XPU计算芯片一侧,基底裸片只做物理层信号转换,两者通过宽并行总线连接;NVHBM则将英伟达自研的内存控制器和PHY电路整体下沉到基底裸片中,连接方式从宽并行总线切换为窄带串行Die-to-Die链路。
由此带来的量化差异如下:
 需要明确的是,NVHBM不是标准HBM的替代品,而是面向定制化算力场景的补充方案。 已量产的Vera Rubin系统搭载的是标准HBM4,NVHBM瞄准的是下一代定制芯片设计,首个公开合作方是亚马逊Annapurna Labs的Trainium4芯片。从这一产品分野可以提炼出HBM市场正在发生的三个趋势:
· 基底裸片的“逻辑化”和“定制化”不可逆。 自HBM4起,基底裸片已开始采用12nm、4nm等先进逻辑制程;后续为进一步提升运算性能,定制化基底裸片将成为产业趋势。预计2027年起,将有更多HBM大客户采用定制化方案,基底裸片的设计将越来越多地由HBM原厂与芯片设计厂商共同完成,制造则可交给台积电。
· HBM的竞争维度从“堆得更高”转向“系统协同更深”。 英伟达甚至要求三星将NVHBM的HBM4E从12层/16层回退到8层设计,以降低堆叠封装难度、提高良率、扩大有效产能,转而依靠NVLink集群互联在系统层面弥补单卡容量。这标志着优化重心从单芯片存储密度,转向集群级别的互联效率和定制化逻辑底座的协同能力。
· 市场规模急速扩张的同时,定制化产品将切走增量中附加值最高的部分。 摩根大通预计全球HBM市场规模将从2026年的约640亿美元增至2027年的1600亿美元、2028年达到2800亿美元,定制化HBM是这一增长中最具定价权潜力的细分赛道,但也正是存储厂商定义权最薄弱的环节。
HBM格局是否会被打破
需要区分“格局”的两个层面:供应商之间的份额排名,和供应链的权力结构。英伟达的统一基底裸片要求,对前者是渐进性扰动,对后者是结构性冲击。
· 在份额排名层面,短期内的HBM竞争主轴仍然是DRAM核心裸片的良率、容量和认证进度,而非基底裸片的代工归属。 2026年英伟达Vera Rubin平台的HBM4订单中,SK海力士仍占据约70%的份额,三星约30%,美光在HBM4上暂无供货承诺。三星在NVHBM基底裸片上的让步,换来的是在英伟达定制HBM线上的早期身位,但这不足以立即颠覆SK海力士在标准HBM4/4E上的存量优势。三星份额确实在上升,TrendForce与Bernstein预测其HBM份额有望从2025年的27%升至2026年的37%,但这一上升的主要驱动力是HBM4认证通过和量产爬坡,而非NVHBM本身。
· 在权力结构层面,冲击是实质性的。 台积电通过承接三家存储厂商的NVHBM基底裸片订单,其技术标准被嵌入HBM的底层逻辑架构,角色从「GPU代工厂」扩展为「HBM逻辑基底的关键制造平台」;英伟达则通过定义NVHBM的基底裸片规格和统一制造工艺,把对HBM供应链的控制从“采购容量”延伸到“规定HBM内部逻辑层的实现方式”。存储厂商在标准HBM上仍然是拥有定义权的供应商,但在英伟达定制HBM线上,其角色被重新定义为DRAM核心裸片供应商+先进封装执行方。
因此,英伟达此举打破的不是“SK海力士第一、三星第二、美光第三”的短期排名,而是打破了HBM产业维持多年的一个隐含前提:存储厂商对HBM的全部核心层拥有排他性的定义权。 定制化HBM的规模尚不足以在2026-2027年改写总量份额,但它示范了一种新的产业组织方式:系统厂商定义逻辑底座,代工厂制造,存储厂供应存储介质。
一旦这一模式在英伟达之外的ASIC客户中扩散(JPM预计2027年ASIC将占HBM需求的48%,超越英伟达的43%),存储厂商在增量最丰厚的定制化赛道上所面对的议价环境,将比标准HBM时代严酷得多。三星与台积电的“联合开发”,正是存储厂商在这一结构性变迁中,以局部让渡定义权换取入场资格的第一个明确信号。